

ประธานแบงก์ชาติ ผิดหวังแก้กฎหมายไม่คืบ-เปิดปมสินเชื่อ SME ทรุดหนัก
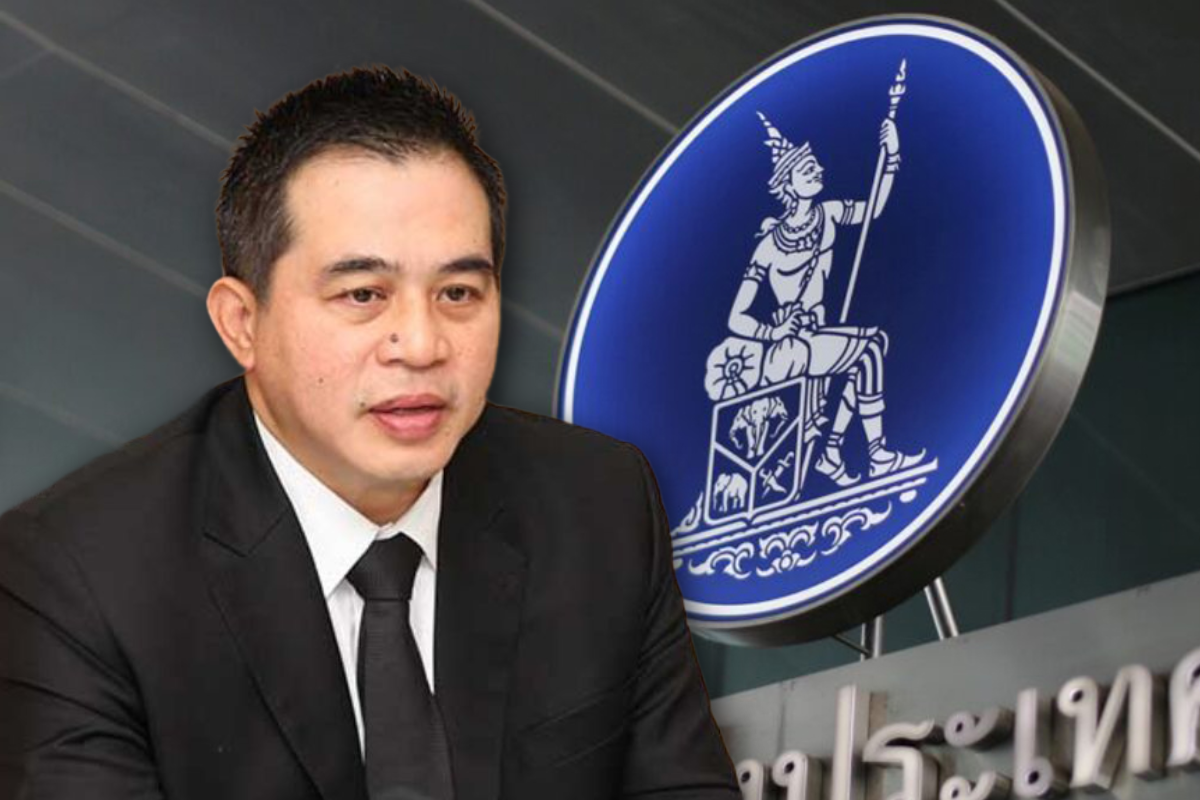
‘สมชัย สัจจพงษ์’ ประธานแบงก์ชาติ ผิดหวังแก้กฎหมาย ธปท.ไม่คืบ-กลไกช่วย SME ไม่เวิร์ค สินเชื่อไม่กระเตื้อง ขณะที่มาตรการสกัดทุนเทา ยังมีคำถาม
ดร.สมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า นับหลังเข้ารับตำแหน่งตั้งแต่วันที่ 2 มิถุนายน 2568 มีความตั้งใจที่จะดำเนินการ ผลักดันการทำงานของธนาคารแห่งประเทศไทยให้มีประสิทธิภาพ โปร่งใส และมีธรรมาภิบาลมากขึ้น ทันต่อการเปลี่ยนแปลงของระบบเศรษฐกิจการเงิน เทคโนโลยีและนวัตกรรมด้านการเงินที่เปลี่ยนแปลงไปอย่างรวดเร็วและซับซ้อนมากขึ้น ผ่านการปรับปรุงแก้ไขกฎหมายที่ธปท.รับผิดชอบให้ทันสมัยและลดอุปสรรคในการดำเนินนโยบายและมาตรการที่เกี่ยวข้อง
รวมถึงการพัฒนาเและปรับปรุงการสื่อสารของธนาคารแห่งประเทศไทยให้ชัดเจนและประชาชนทุกระดับที่เป็น stakeholder รับรู้ เข้าใจและเข้าถึงได้ ควบคู่กับการพัฒนาและส่งเสริมบุคลากรของธนาคารฯ ให้เข้าใจและมีองค์ความรู้เกี่ยวกับภาคเศรษฐกิจจริงและประชาชนฐานราก และการดูแลและกำกับการบริหารเงินสำรองระหว่างประเทศให้มั่นคง แข็งแกร่ง
อย่างไรก็ดี ดร.สมชัย ระบุว่า รู้สึกผิดหวัง เกี่ยวกับการนำเสนอแนวทางในการแก้กฎหมายที่เกี่ยวข้อง เช่น กฎหมายธนาคารแห่งประเทศไทย กฎหมายธุรกิจสถาบันการเงิน และกฎหมายเงินตรา เป็นต้น ทั้งๆ ที่ตั้งแต่การประชุมคณะกรรมการครั้งแรกขอเมื่อเดือนมิถุนายน 2568 กรรมการธนาคารแห่งประเทศไทยได้มีมติ สั่งการให้ผู้บริหารของธปท. ศึกษาและเสนอประเด็นที่จำเป็นจะต้องแก้ไข แต่จนถึงวันนี้คือผ่านไป 1 ปี 6 เดือน ธปท นำเสนอแก้ไขกฎหมายธุรกิจสถาบันการเงินแค่มาตราเดียว ซึ่งมองว่าเป็นความล้มเหลวซึ่งจะก่อความเสียหายต่อเศรษฐกิจการเงินของประเทศ
ดร.สมชัย ยังระบุถึง บทบาทประธานกรรมการธนาคารแห่งประเทศไทย ว่าแม้ไม่มีอำนาจในการกำหนดนโยบายต่าง ๆ ในคณะกรรมการนโยบาย 3 ชุด ได้แก่ คณะกรรมการนโยบายการเงิน คณะกรรมการนโยบายสถาบันการเงินและคณะกรรมการพัฒนาระบบชำระเงิน ทำให้คณะกรรมการนโยบายฯทั้ง 3 ชุดไม่จำเป็นต้องทำตาม
อย่างไรก็ตามมีประเด็นหนึ่งที่สำคัญมากที่กรรมการได้ย้ำเน้นมากและต่อเนื่องเกือบทุกครั้งในการประชุมคณะกรรมการธนาคารแห่งประเทศไทย คือเรื่องการปล่อยสินเชื่อ SME ของธนาคารพาณิชย์มีอัตราเติบโตติดลบมานานเกือบ 17 ไตรมาสแล้ว เป็นประเทศเดียวในอาเซียนที่สร้างประวัติศาสตร์สถิติตัวนี้ ขณะที่ผู้บริหารแบงก์ชาติ ได้ชี้แจงว่า กำลังดำเนินมาตรการต่างๆเพื่อแก้ปัญหา เช่น Your Data/Open Data Data Bureau SME Credit Portal SMEs Credit Boost SME Secure+
อย่างไรก็ดีมาตรการ YourData/Open Data มาตรการ Data Bureau มาตรการ SME Credit Portal ก็ยังไม่เกิด ในขณะที่ SME ล้มหายตายจากไปทุกวัน
ขณะที่ มาตรการ SME Credit Boost และมาตรการ Secure+ เกิดแล้วและเป็นเครื่องมือที่ตรงกับอุปสรรคการปล่อยสินเชื่อ แต่ยอดสินเชื่อภายใต้โครงการเพียงอย่างเดียวยังไม่พอยืนยันว่าแก้ปัญหาสินเชื่อ SME หดตัวได้แล้ว
“มาตรการเหล่านี้เป็นเพียง neccessary measure ไม่ใช่ sufficient measure ผมถามตัวเองว่าแบงก์ชาติมีมาตรการและเครื่องมือเท่านี้เหรอในการจัดการแก้ไขปัญหานี้”
ดร.สมชัย ระบุอีกว่า ถึงแม้จะทราบดีว่าการแก้ไขปัญหาการเข้าไม่ถึงสินเชื่อของ SME นั้น ธนาคารแห่งประเทศไทยเพียงหน่วยงานเดียวไม่สามารถแก้ไขปัญหานี้ได้อย่างเบ็ดเสร็จ ต้องอาศัยแก้ไขแบบมีส่วนร่วมทั้งหมด อาทิ กระทรวงการคลัง กระทรวงอุตสาหกรรม กระทรวงพาณิชย์ ธปท. ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม สำนักส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม กรมพัฒนาธุรกิจการค้า ก.ล.ต ตลาดหลักทรัพย์ ฯลฯ
รวมทั้งทราบดีว่าการที่แบงก์ไม่ปล่อยสินเชื่อให้ SME ก็เพราะว่าธุรกิจมีความเสี่ยงสูง ขณะที่ SME ไทยก็ขาดประสิทธิภาพ และธนาคารพาณิชย์ก็ขาดข้อมูลต่างๆของ SME เพื่อใช้ในการพิจารณาสินเชื่อ
อย่างไรก็ดีการที่ธนาคารพาณิชย์ไม่ปล่อยสินเชื่อให้เอสเอ็มอี อาจเป็นเพราะธนาคารเข้มงวดการปล่อยสินเชื่อให้ SME เกินความเสี่ยงที่เป็นจริง หรือเป็นเพราะนโยบายภายในของธนาคารพาณิชย์มีนโยบายที่กำหนดว่าไม่ให้สินเชื่อทุกผู้ประกอบการ SME ที่เสนอขอสินเชื่อ โดยธนาคารก็จะลากยาวกระบวนการพิจารณา กำหนดเงื่อนไขต่างๆ เกินความจำเป็น จนไม่พิจารณาอนุมัติ
หรือธนาคารพาณิชย์มีนโยบายไม่ให้บาง sector ของ SME ทั้งที่ใน sector นั้นมี SME ที่มีศักยภาพ อย่างไรก็ดีหากมี SME ใดผ่านการพิจารณาอนุมัติสินเชื่อ ก็ต้องจ่ายอัตราดอกเบี้ยเงินกู้สูงมาก สูงกว่าความเสี่ยงของตัว SME เอง เมื่อเทียบกับผู้ประกอบการขนาดใหญ่ที่ได้รับอัตราดอกเบี้ยต่ำมากและต่ำกว่าความเสี่ยงที่ควรจะเป็น เป็นการทำกำไรเกินควรของธนาคารพาณิชย์ที่มีต่อ SME และเป็นการเกื้อกูล อุดหนุนธุรกิจขนาดใหญ่
นอกจากนี้ ธนาคารพาณิชย์ไทยส่วนใหญ่ก็จะใช้เงินฝากไปแสวงหากำไรในการปล่อยสินเชื่อให้ธุรกิจขนาดใหญ่เป็นหลัก และการลงทุนในพันธบัตรและตราสารทุน ฯลฯ เมื่อมีสภาพคล่องเหลือก็จะแสวงหารายได้จากตลาด Repo ของธนาคารแห่งประเทศไทย
ประธานกรรมการ ธปท. ระบุด้วยว่ามาตรการ SME Credit Boost และมาตรการ Secure + และมาตรการแก้ปัญหาเงินเทา ไม่สามารถแก้ปัญหาได้หรืออาจลดได้บ้าง เพราะเป็นมาตรการที่ผู้ต้องการกระทำความผิดสามารถเลี่ยงและเปลี่ยนพฤติกรรมการทำทุจริตได้ง่าย
โดยมูลค่าการถอนเงินสดที่อยู่ภายใต้มาตรการลดลงกว่า 57% และธุรกรรมถอนทองคำจริงลดลงกว่า 85% เมื่อเทียบกับเดือนมกราคม 2569 ตามแถลงวันที่ 29 ตุลาคม แต่เป็นไปได้ว่าที่ธุรกรรมเงินสดหรือทองคำขั้นต่ำที่ตั้งไว้ลดลง แต่ธุรกรรมเงินสดและทองคำไปเพิ่มมากขึ้นในส่วนที่ต่ำกว่าตัวเลขขั้นต่ำที่ ธปท. ประกาศกำหนดเพื่อเลี่ยงการรายงาน
“พฤติกรรมที่ผมตั้งข้อสังเกตมีหลักฐานว่าเกิดขึ้นจริงในระบบการเงิน เรียกว่า การแบ่งธุรกรรมเพื่อหลีกเลี่ยงเกณฑ์รายงาน หรือ structuring สำนักงาน ปปง. เคยรายงานการแบ่งฝาก–ถอนให้แต่ละรายการต่ำกว่าเกณฑ์ รวมทั้งธุรกรรมที่เกี่ยวข้องกันหลายบัญชี หลักฐานดังกล่าวยืนยันว่าพฤติกรรมนี้มีอยู่ ไม่ได้ยืนยันว่าเป็นสาเหตุของตัวเลขลดลง 57% และ 85% ในครั้งนี้ ตัวเลขธุรกรรมเหนือเกณฑ์ที่ลดลง อาจเกิดจากทั้งการยุติธุรกรรมจริงและการเปลี่ยนรูปแบบธุรกรรม”