

ธนาคารกลางจีนคงอัตราดอกเบี้ยบ้านไว้เท่าเดิม
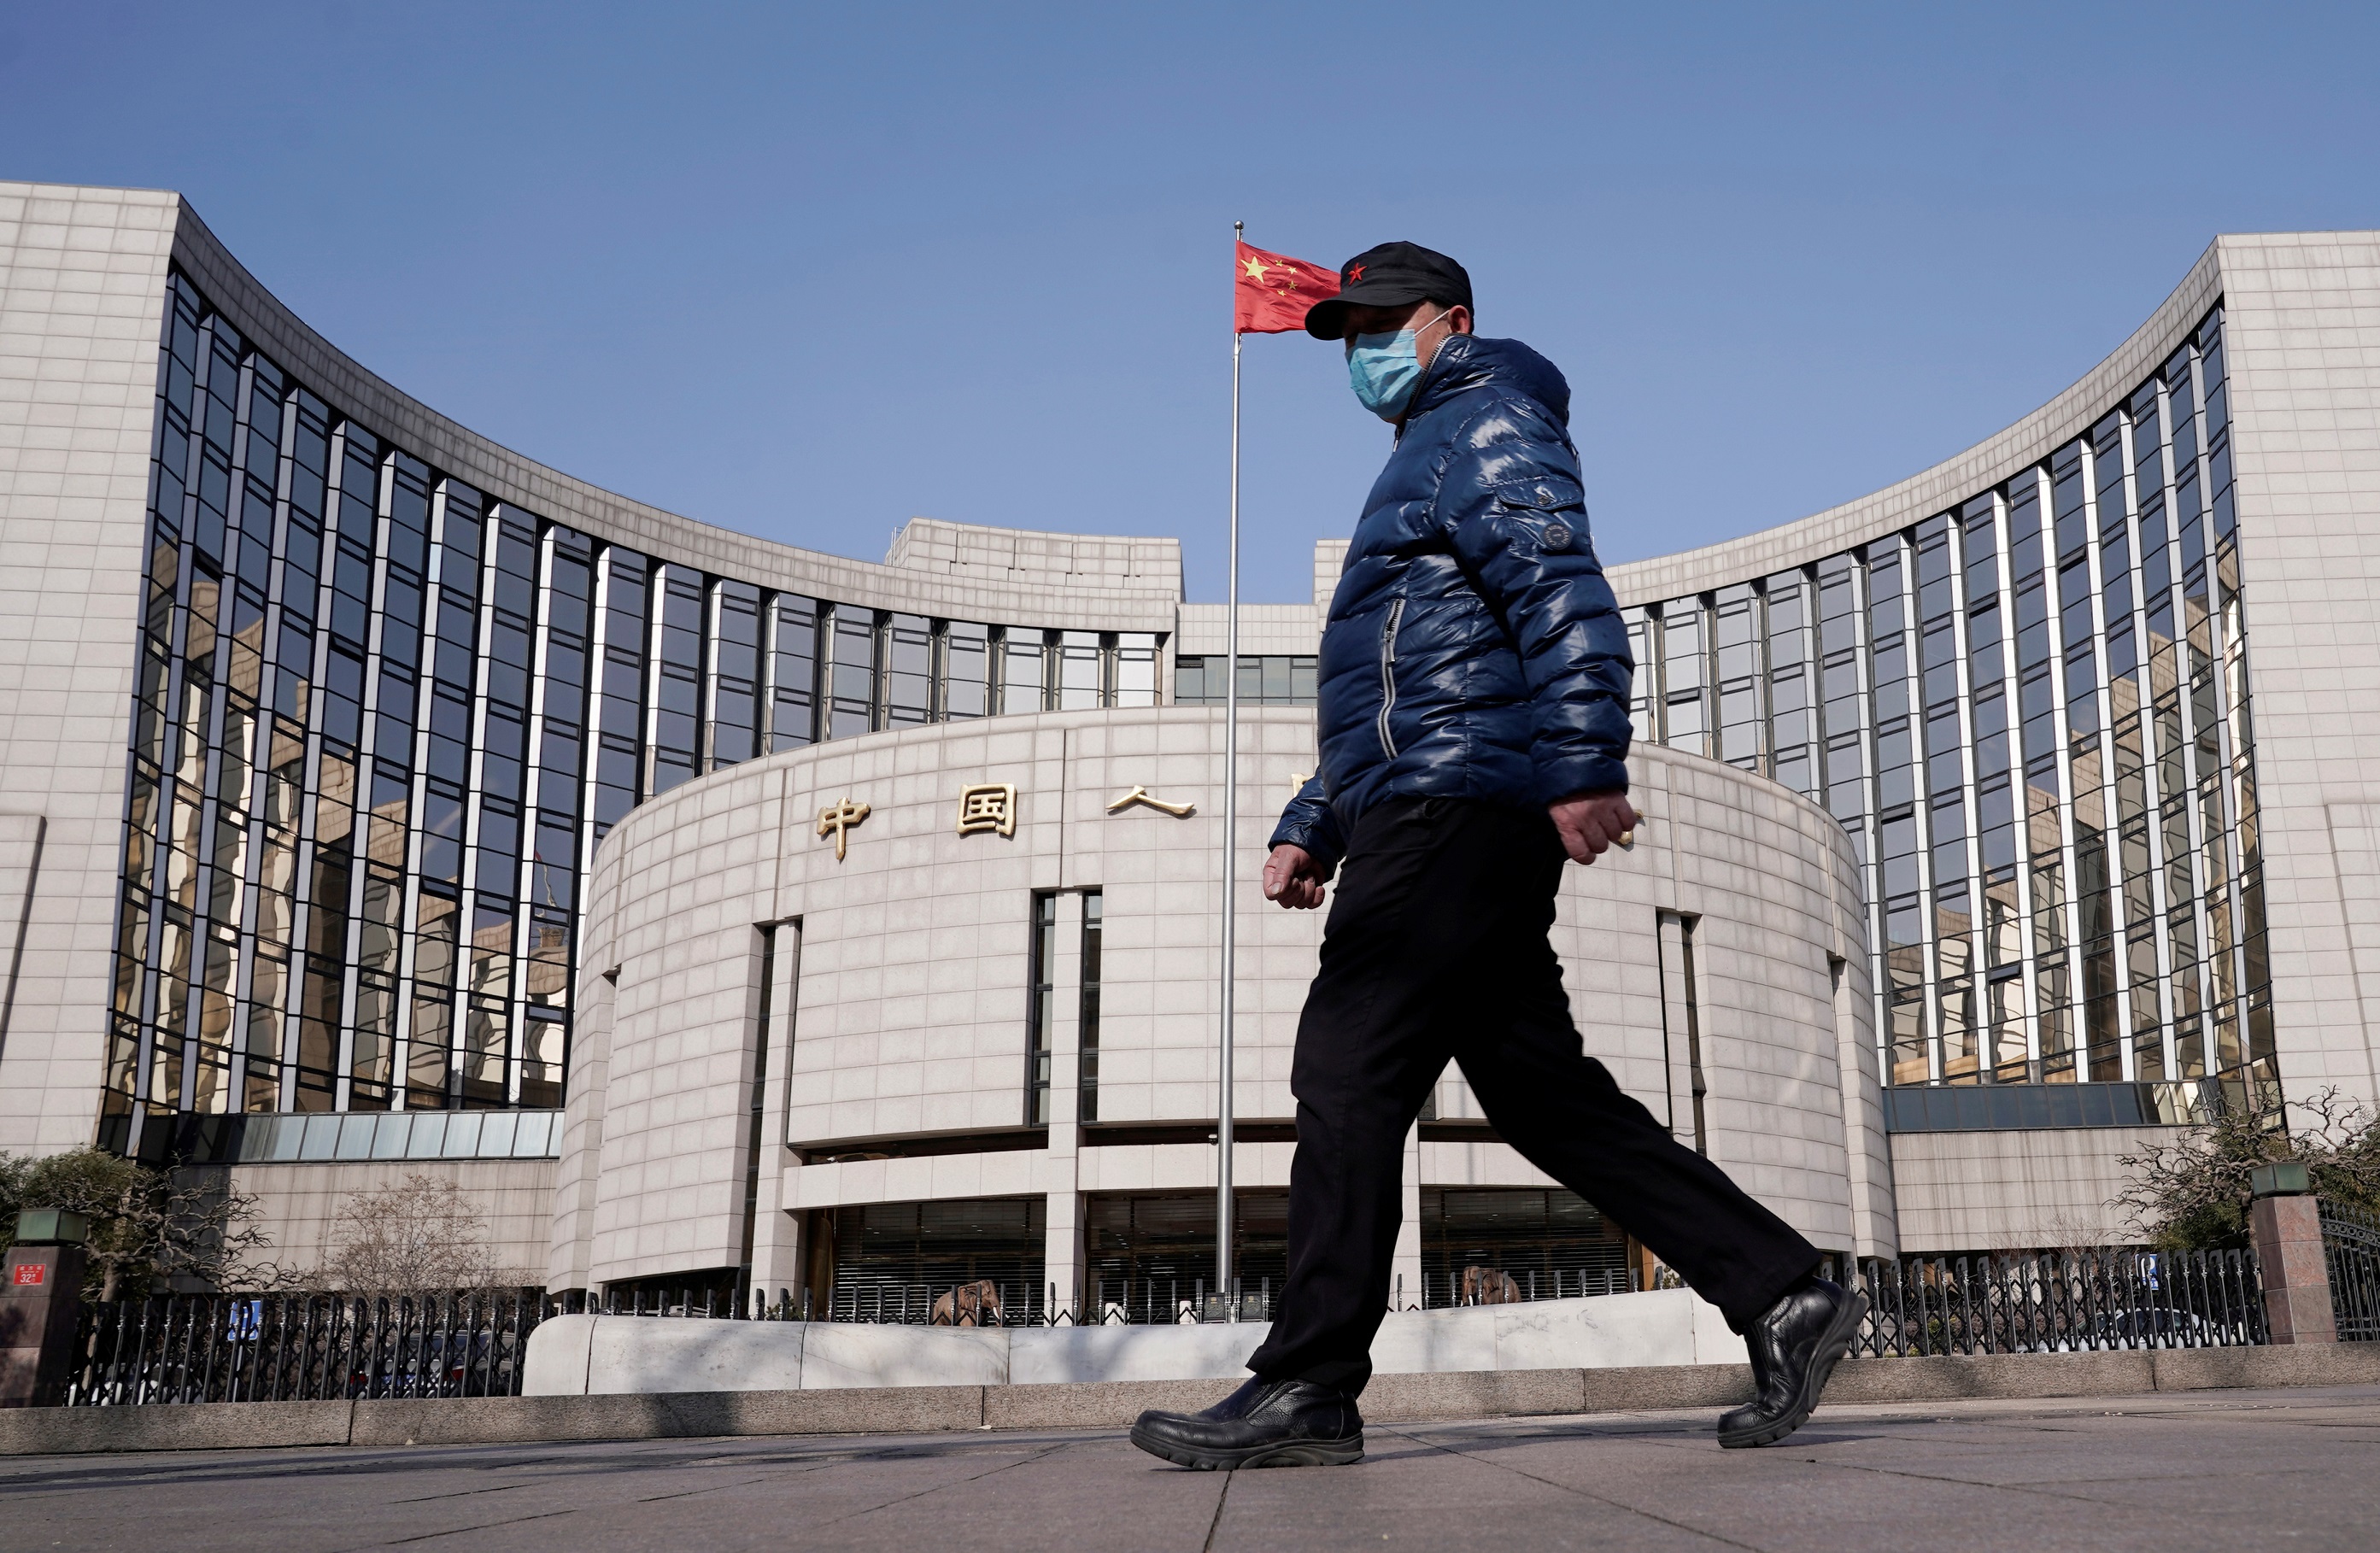
ธนาคารกลางจีน (PBOC) ยังคงอัตราดอกเบี้ยเงินกู้ลูกหนี้ชั้นดี (loan prime rate-LPR) เท่าเดิม ระยะ 1 ปี คงไว้ 3.35% และระยะ 5 ปีที่ 3.85% ท่ามกลางความต้องการสินเชื่อที่ยังคงบางเบา จากภาคอสังหาริมทรัพย์ที่ซบเซายาวนาน แต่ตลาดคาดว่าจะมีการผ่อนคลายนโยบายเพิ่มเติม ซึ่งไม่ง่ายเพราะอาจเพิ่มความเสี่ยงทางการเงินให้กับธนาคารพาณิชย์
วันที่ 21 สิงหาคม 2024 นิกเคอิ เอเชีย (Nikkei Asia) รายงานว่า จากการประกาศในวันที่ 20 สิงหาคม ธนาคารกลางประชาชนจีนคงอัตราดอกเบี้ยเงินกู้อ้างอิง (benchmark lending rates) ในเดือนสิงหาคมทั้ง 2 ประเภทไว้เท่าเดิม หลังจากที่การปล่อยสินเชื่อของธนาคารจีนแตะระดับต่ำสุดในรอบ 15 ปี
ธนาคารกลางประชาชนจีนคงอัตราดอกเบี้ย LPR ประเภท 1 ปีอยู่ที่ 3.35% และประเภท 5 ปีอยู่ที่ 3.85% หลังจากที่ได้ปรับลดอัตราดอกเบี้ยหลักทั้ง 2 ประเภทนี้ปรับลงอย่างละ 10 เบซิสพอยต์ เมื่อเดือนกรกฎาคม
ดอกเบี้ย LPR ประเภท 1 ปีใช้เป็นอัตราดอกเบี้ยอ้างอิงสำหรับการกู้ยืมของภาคธุรกิจ ในขณะที่ดอกเบี้ย LPR ประเภท 5 ปีใช้เป็นอัตราดอกเบี้ยอ้างอิงสำหรับการจำนอง อย่างไรก็ตาม ความต้องการสินเชื่อยังคงเบาบางทั้งในภาคธุรกิจและภาคครัวเรือน ท่ามกลางภาวะซบเซาที่ยืดเยื้อของภาคอสังหาริมทรัพย์
ในเดือนกรกฎาคม การปล่อยสินเชื่อใหม่ที่ใช้สกุลเงินหยวนลดลง 25% จากปีก่อน เหลือ 260,000 ล้านหยวน (ราว 1.24 ล้านล้านบาท) เมื่อพิจารณาหักกลบลบกัน (net basis) แล้ว ถือเป็นระดับต่ำสุดนับตั้งแต่เดือนตุลาคม 2009
สินเชื่อระยะยาวลดลงประมาณ 30% เนื่องจากคอนโดมิเนียมมียอดขายที่เบาบาง สินเชื่อธุรกิจ รวมถึงสินเชื่อเพื่อการลงทุน ก็ลดลงจากเดิมต่ำกว่าครึ่งหนึ่ง
ตามดัชนีที่คำนวณจากการสำรวจธนาคารประมาณ 3,200 แห่งของธนาคารกลางประชาชนจีน พบว่าความต้องการกู้ยืมของภาคธุรกิจและภาคครัวเรือนลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ในช่วงไตรมาสเดือนเมษายน-มิถุนายน
ธนาคารพยายามทำกำไรโดยดำเนินการลดต้นทุนที่เกี่ยวข้องกับเงินฝาก เพราะแทนที่จะกู้ยืม ภาคธุรกิจอาจถอนเงินฝากเพื่อใช้เป็นเงินทุนหมุนเวียน
ปริมาณเงินหมุนเวียนอย่างแคบ (M1) ซึ่งประกอบด้วย เงินสดและเงินฝาก กระแสรายวัน หรือก็คือเงินที่หมุนเวียนอยู่ในระบบเศรษฐกิจ ลดลง 6.6% ในเดือนกรกฎาคมเมื่อเทียบกับเดือนเดียวกันของปีก่อน (YOY)
ผู้เล่นในตลาดบางรายคาดว่าธนาคารกลางประชาชนจีนจะผ่อนปรนนโยบายอีกครั้งภายในสิ้นปีนี้เพื่อกระตุ้นเศรษฐกิจ โดยเพิ่มปริมาณเงินหมุนเวียนด้วยการลดอัตราดอกเบี้ยเงินกู้หรือลดอัตราส่วนเงินสำรองขั้นต่ำ (RRR) แต่อัตรากำไรที่ลดลงของธนาคารและอุปสรรคอื่น ๆ อาจขัดขวางการผ่อนปรนนี้
ตามข้อมูลของสำนักงานกำกับดูแลการเงินแห่งชาติ (National Financial Regulatory Administration) อัตรากำไรสุทธิของธนาคารพาณิชย์อยู่ที่ 1.54% ในเดือนมิถุนายน ต่ำสุดเป็นประวัติการณ์และแทบไม่เปลี่ยนแปลงเลยตั้งแต่เดือนมีนาคม
การปรับลดดอกเบี้ย LPR เพิ่มเติมอาจกดดันให้อัตราดอกเบี้ยและผลกำไรของธนาคารลดลง ซึ่งอาจส่งผลเสียต่อการกำจัดหนี้เสีย (NPL) และเพิ่มความเสี่ยงทางการเงินได้