
บอนด์ออมทรัพย์-หุ้นกู้ น่าลงทุนแค่ไหน ? ดอกเบี้ยใกล้พีก ส่อแววค้างนาน
ผ่านมาแล้วครึ่งทางของปี 2566 ดูแนวโน้มการลงทุนในช่วงครึ่งปีหลัง ภายใต้บริบทความเสี่ยงเศรษฐกิจโลกเข้าสู่ภาวะ Recession
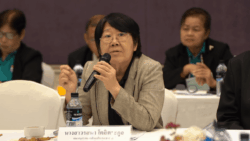
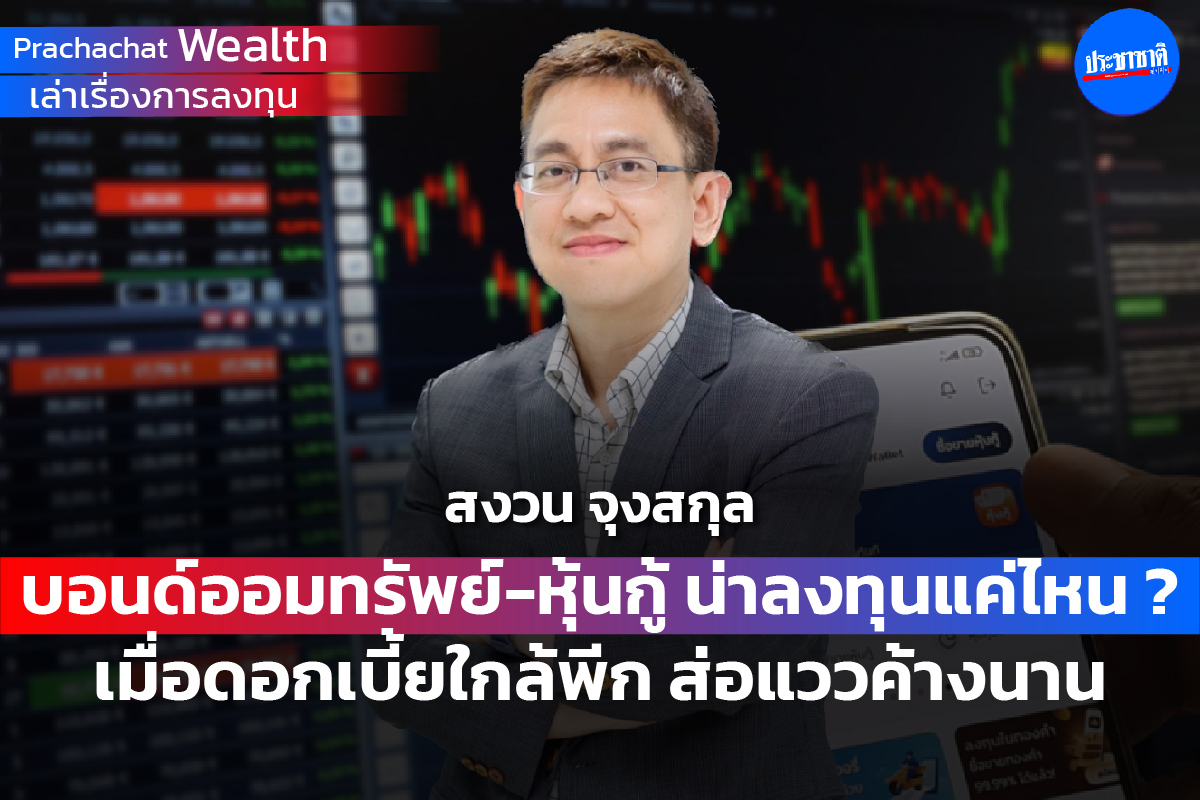
สัปดาห์นี้ “Prachachat Wealth” เล่าเรื่องการลงทุน ได้มีโอกาสเชิญ “คุณสงวน จุงสกุล” ผู้บริหารฝ่ายธุรกิจ สายงานตลาดเงินตลาดทุน จากธนาคารกรุงไทย มาร่วมพูดคุยถึงแนวโน้มการลงทุนเพื่อรับมือกับเหตุการณ์ต่าง ๆ ที่กำลังจะเกิดขึ้น
โดยเฉพาะจะมาเจาะลึกสินทรัพย์เสี่ยงต่ำอย่างหุ้นกู้และพันธบัตรออมทรัพย์ ว่าเทรนด์ยังน่าสนใจลงทุนหรือไม่
หุ้นกู้-พันธบัตรออมทรัพย์ น่าลงทุนมั้ย ?
เรามีมุมมองว่าปีนี้จะเป็นปีที่ดีสำหรับการลงทุนในตราสารหนี้ ไม่เพียงเฉพาะในประเทศ แต่ต่างประเทศด้วย คือผมอยากให้ภาพ Total Return หรืออัตราผลตอบแทนรวมของการลงทุนตราสารหนี้ในบ้านเราก่อน
สัก 10 กว่าปีที่ผ่านมา การลงทุนในตราสารหนี้ให้ผลตอบแทนเป็นบวก แทบจะเกือบทุกปี เฉลี่ยออกมา 3.5% จะมีแค่ปี 2021-2022 ที่ติดลบ 2 ปีติดต่อกัน
ปี 2023 ผ่านมา 4 เดือนกว่า ๆ ให้ผลตอบรวมอยู่ที่ประมาณ 2.5% ทั้งนี้ไม่รวมผลกระทบจากการผิดนัดชำระหนี้ของหุ้นกู้บางตัว
สำหรับช่วงเวลาที่เหลือของปีนี้ เราก็ยังมีมุมมองที่เป็นบวกสำหรับการลงทุนตราสารหนี้ โดยได้รับแรงสนับสนุนจากปัญหาเงินเฟ้อ ซึ่งถือว่าผ่านจุดสูงสุดมาแล้วตั้งแต่ปีที่แล้ว และก็ค่อนข้างที่จะคลี่คลายทั่วทั้งโลก
การขึ้นดอกเบี้ยนโยบายของธนาคารกลางทั่วโลกก็เรียกว่าจบหรือเกือบจบไปแล้ว เอเชียในหลาย ๆ ประเทศถือว่าขึ้นดอกเบี้ยจบไปแล้ว ของบ้านเราอาจจะขึ้นได้อีกสักครั้งหนึ่ง ในปลายเดือนพฤษภาคมนี้ อีกสัก 25 bps ก็จะทำให้อัตราดอกเบี้ยนโยบายบ้านเราไปอยู่ที่ 2%
หลังจากนั้นแม้ว่าดอกเบี้ยจะไม่ขึ้น แต่ก็จะไม่ลง ก็จะแช่อยู่อย่างนี้ อาจจะแช่อยู่ที่ประมาณ 2% ไปอีกได้หลายไตรมาสเลย อย่างในช่วงที่ผ่านมา ช่วงปี 2016-2017 ดอกเบี้ยนโยบายบ้านเราก็เคยอยู่กับที่ 2-3 ปีต่อเนื่อง
ในสถานการณ์แบบนี้ทำให้เส้นอัตราผลตอบแทนหรือ yield curve ค่อนข้างที่จะผันผวนน้อย เคลื่อนไหวในกรอบแคบ ๆ ซึ่งสถานการณ์แบบนี้เหมาะกับการลงทุนในตราสารหนี้
ดีมานด์-ซัพพลาย หุ้นกู้ช่วงที่เหลือของปี ?
ซัพพลายบ้านเราปีนี้ น่าจะยังคงทำนิวไฮต่อเนื่อง โดยยอดคงค้างของหุ้นกู้บ้านเราในสิ้นเดือน เม.ย.ที่ผ่านมา อยู่ที่ประมาณ 4.6 ล้านล้านบาท และมีโอกาสที่จะไปแตะ 5 ล้านล้านบาท ในช่วงสิ้นปี
คำถามที่ว่าดีมานด์ ซัพพลาย ของการออกหุ้นกู้ ซัพพลายออกมาล้นทะลักเยอะแยะมากมาย ดีมานด์หรือกำลังซื้อ หรือสภาพคล่องยังมีเพียงพอที่จะดูดซับ หรือโอบอุ้มซัพพลายที่ออกมาได้ดีมากน้อยแค่ไหน
ต้องเรียนว่า ที่ผ่านมาเราจะสังเกตเห็นว่า เราไม่ค่อยได้ยินข่าวที่หุ้นกู้ขายไม่หมดใช่ไหมครับ ก็เพราะอย่างนี้ครับว่า ในการออกหุ้นกู้ ก็จะมีการประเมินว่าเม็ดเงินลงทุนหรือดีมานด์มีมากน้อยเพียงใด และการออกหุ้นกู้ก็จะออกให้ได้สมดุลกับดีมานด์ที่มีอยู่ในแต่ภาวะช่วงตลาด
คือถ้าในบางสถานการณ์ที่ดีมานด์หด หรือถดถอย หรือซัพพลายมีมากกว่าดีมานด์ ผู้ออกก็อาจจะเลือกที่จะออกหุ้นกู้น้อยหน่อย เพื่อให้ได้อัตราผลตอบแทนที่เหมาะสมสำหรับผู้ออก ไม่แพงจนเกินไป ส่วนที่ขาดแค่ไหนเขาก็จะไปหากู้จากแหล่งอื่น ไม่ว่าจะเป็นแบงก์หรือสถาบันการเงินอื่น จึงทำให้สถานการณ์ดีมานด์ ซัพพลาย ของหุ้นกู้ค่อนข้างที่จะดูมีความสมดุล และอัตราผลตอบแทนของหุ้นกู้ในช่วงที่ผ่านมาถือว่ามีความสมดุล และไม่มีความผันผวนมาก ค่อนข้างคงที่ดีอยู่
พันธบัตรออมทรัพย์ ดอกเบี้ย 2.7% น่าซื้อมั้ย ?
อย่างที่เกริ่นไปตะกี้นะครับว่า ขาขึ้นของดอกเบี้ยบ้านเราเกือบจบแล้ว ดังนั้นอัตราผลตอบแทน yield curve ช่วงยาว ๆ หน่อย เช่น 5 ปี 10 ปี ก็ค่อนข้างที่จะเคลื่อนไหวน้อยมากในช่วงที่ผ่านมา และคาดว่าจะค่อนข้างที่จะผันผวนน้อย หรือเคลื่อนไหวในกรอบแคบ ๆ ต่อเนื่องไปอีกจนถึงสิ้นปี ซึ่งสถานการณ์เช่นนี้จะเหมาะสำหรับการลงทุนตราสารหนี้
เราไปดูปัจจัยภายนอกที่จะมีแรงกระแทกอะไรเข้ามาในบ้านเรามั้ย ถ้าดูที่สถานการณ์ความวุ่นวายของระบบแบงก์ในสหรัฐหรือในยุโรปเองก็ตาม ก็จะเห็นได้ว่าผลกระทบที่เข้ามาในบ้านเรามีน้อยมากจริง ๆ แล้วตั้งแต่ต้นปีเป็นต้นมา ถ้าดูฟันด์โฟลว์นักลงทุนต่างชาติซื้อสุทธิตราสารหนี้บ้านเราประมาณสัก 5 หมื่นกว่าล้านบาท
ใน 5 หมื่นกว่าล้านบาท เป็นตราสารหนี้อายุยาวประมาณ 2.7 หมื่นล้านบาท ซึ่งถือเป็นอินโฟลว์ที่มีคุณภาพ ซึ่งถ้าพิจารณาปัจจัยเหล่านี้ และก็รวมทั้งราคาพลังงาน ราคาน้ำมัน ที่ค่อนข้างที่จะทรงตัวอยู่ในระดับต่ำ จึงเห็นได้ว่าสถานการณ์เงินเฟ้อไม่น่ากลับมาฟื้นตัว คุกคามเสถียรภาพเศรษฐกิจได้อีก
ดังนั้นจึงเชื่อว่าการลงทุนในพันธบัตรออมทรัพย์ 7 ปี ที่ 2.7% ถือว่าเป็นการลงทุนที่น่าสนใจ เพราะไม่ต้องสูงมาก ต่ำหน่อย แต่ก็ถือไปยาว ๆ และก็มีความสบายใจ
ป้องกันตัวเองด้วยการกระจายความเสี่ยง
สิ่งที่อยากพูดถึงอันหนึ่งก็คือเรื่องของเทคนิคการลงทุนในตราสารหนี้ ซึ่งเราก็เห็นว่ามีนักลงทุนจำนวนมากที่ใช้อยู่ ก็คือเรื่องของการ Rebalancing ก็คือตราสารหนี้ที่เราถือมาแล้วหลายปี อายุก็จะสั้นลง ใช่ไหมครับ ตัวยีลด์ก็จะต่ำลง เราก็อาจจะเอาตราสารหนี้อันนี้ไปขายทิ้งซะ และเอาเงินสดมาซื้อตราสารหนี้รุ่นใหม่ ๆ ที่อายุยาวขึ้น อัตราผลตอบแทนที่สูงขึ้น ซึ่งการทำ Rebalancing แบบนี้ ก็เป็นวิธีการที่นักลงทุนสถาบันระดับโลก กองทุนขนาดใหญ่เขาใช้กันอยู่ทั่วไป
แต่ก็ต้องเรียนว่า วิธีการแบบนี้ทำให้อายุเฉลี่ยของพอร์ตการลงทุนของเรายืดยาวออกไป ก็มีผลทำให้ sensitivity ของพอร์ตเราสูงขึ้นด้วย ถ้าเกิดว่าเราตั้งใจจะเทรดหรือว่าถือไม่ยาวมาก การที่จะขายตราสารหนี้ก่อนครบกำหนดไถ่ถอน ก็อาจจะทำให้เกิดผลกำไรหรือผลขาดทุนก็เป็นได้ อันนี้ก็ต้องเรียนให้ทราบไว้ก่อนนะครับ
สำหรับปัจจัยเสี่ยงที่ต้องเน้นย้ำเลยในปีนี้ก็คือ เรื่องของ default risk หรือความเสี่ยงจากการผิดนัดชำระหนี้ ก็ต้องเรียนว่า default risk ไม่มีทางเป็นศูนย์ ไม่ว่าเศรษฐกิจบ้านเราจะตกต่ำหรือว่าจะฟื้นตัวดี จะแข็งแรง แบงก์ก็ไม่มีทางที่จะมี NPL เป็น 0%
แต่อย่างไรก็ตามไม่ว่าจะเป็นกรณี EARTH ในปี 2019 การบินไทยในปี 2020 และก็ล่าสุด STRAK ในปี 2023 ในแต่ละครั้งที่มีการผิดนัดชำระหนี้ครั้งใหญ่ ๆ ตลาดหุ้นกู้ก็ไม่ได้มีความตื่นตระหนก เกิดการเทขายลุกลามบานปลายไปทั้งอุตสาหกรรม การดำเนินกิจกรรมในตลาดก็ยังดำเนินไปตามปกติ
แต่ว่าสิ่งที่เป็นบทเรียนอันหนึ่งคือการผิดนัดชำระหนี้ อันดับความน่าเชื่อถือ หรือเรตติ้งไม่ได้เป็นตัวสะท้อนได้ดีเพียงพอนะครับ
เพราะฉะนั้นวิธีการป้องกันตัววิธีหนึ่งก็คือการกระจายความเสี่ยง ก็คือถือหุ้นกู้มากกว่า 1 ตัว ในมากกว่า 1 อุตสาหกรรม นี่เป็นความจำเป็นเพราะว่าถ้าการกระจายความเสี่ยงในพอร์ตหุ้นสามัญเป็นสิ่งสำคัญ สำหรับพอร์ตหุ้นกู้ยิ่งสำคัญ เพราะว่าการลงทุนในตราสารหนี้ไม่มี upside gain คือบริษัทจะแข็งแรง เติบโต แค่ไหน เราได้ดอกเบี้ยเท่าเดิม แต่ถ้าเวลาบริษัทอ่อนแอลง ความเสี่ยงเรามากขึ้น ดังนั้นเราปิดความเสี่ยงได้ระดับหนึ่ง ด้วยการกระจายความเสี่ยงออก