
ศูนย์วิจัยกสิกรไทยชี้ สินเชื่อระบบแบงก์ปี 67 ยังโตจำกัด รอเศรษฐกิจฟื้น
ศูนย์วิจัยกสิกรไทย ประเมินกรอบการเติบโตสินเชื่อปี 67 ยังจำกัดอยู่ที่ 2.5-3.5% ต่ำกว่าค่าเฉลี่ยในช่วง 5 ปีที่ขยายตัว 4.2% เผยแม้แรงกดดันจากการชำระคืนหนี้ลดลงจากปี 66 ที่ทำให้เติบโต 0.2% หรือ 14.8 ล้านล้านบาท แต่ยังต้องรอดูทิศทางเศรษฐกิจ พร้อมเกาะติด 3 ปัจจัยหลัก “มาตรการดูแลลูกหนี้-การบริหารคุณภาพหนี้-การปรับโครงสร้างหนี้”
วันที่ 30 มกราคม 2567 ศูนย์วิจัยกสิกรไทยรายงานว่า สินเชื่อระบบแบงก์ไทยปี 2566 เติบโตในระดับต่ำ โดยยอดคงค้างสินเชื่อระบบธนาคารพาณิชย์จดทะเบียนในประเทศ (ระบบแบงก์ไทย 17 แห่ง) ปิดสิ้นปี 2566 ที่ระดับประมาณ 14.8 ล้านล้านบาท หรือเติบโตเพียง 0.2% ชะลอลงจากที่เติบโต 2.7% ในปี 2565
ทั้งนี้ การชะลอลงของทิศทางสินเชื่อสอดคล้องไปกับภาพการฟื้นตัวที่ไม่ต่อเนื่องของเศรษฐกิจไทยในปี 2566 ซึ่งมีผลชะลอการเบิกใช้สินเชื่อใหม่ ประกอบกับมีแรงกดดันจากการทยอยชำระคืนสินเชื่อ โดยเฉพาะสินเชื่อภาครัฐ ธุรกิจรายใหญ่ (ซึ่งมีการระดมทุนผ่านการออกหุ้นกู้เพื่อล็อกต้นทุนทางการเงินในช่วงอัตราดอกเบี้ยในประเทศเป็นขาขึ้น และนำเงินทุนบางส่วนมาชำระคืนหนี้กับสถาบันการเงิน) และ SMEs รวมถึงการบริหารจัดการคุณภาพสินทรัพย์ในพอร์ต อาทิ การตัดหนี้สูญ และการตัดขายสินเชื่อด้อยคุณภาพของธนาคารพาณิชย์หลายแห่ง
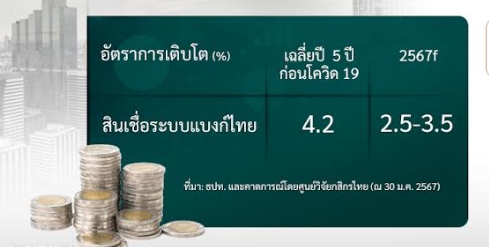
โดยในปี 2567 ศูนย์วิจัยกสิกรไทยคาดว่า การเติบโตของสินเชื่อน่าจะยังจำกัดอยู่ในกรอบ 2.5-3.5% ซึ่งต่ำกว่าค่าเฉลี่ยการเติบโตของสินเชื่อที่ 4.2% ในช่วงระยะ 5 ปีก่อนเกิดวิกฤตโควิด 19 ศูนย์วิจัยกสิกรไทย ประเมินว่า แรงกดดันจากการชำระคืนสินเชื่อดังที่เห็นในช่วงหลังโควิด-19 ในปี 2565-2566 น่าจะทยอยผ่อนคลายลงในปี 2567
อย่างไรก็ดี การเติบโตของสินเชื่อในปี 2567 ยังขึ้นอยู่กับหลายตัวแปรสำคัญ โดยเฉพาะแนวโน้มการฟื้นตัวของเศรษฐกิจไทย ซึ่งจะมีผลต่อเนื่องต่อการเบิกใช้สินเชื่อและการประเมินความเสี่ยงด้านเครดิตของลูกหนี้ รวมถึงการเดินหน้า “กระบวนการการปล่อยสินเชื่อ” ภายใต้แนวทางการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม หรือ Responsible Lending ซึ่งเริ่มมีผลแล้วตั้งแต่วันที่ 1 ม.ค. 2567 ที่ผ่านมา
โดยในส่วนการดูแลลูกหนี้ภายใต้เกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรมนั้น ธนาคารพาณิชย์จะต้องมีกระบวนการที่ต้องดำเนินการเพิ่มเติมในหลายส่วน อาทิ การปรับปรุงและนำเสนอผลิตภัณฑ์สินเชื่อที่เหมาะสมกับวัตถุประสงค์ของลูกค้า การปรับโมเดลการพิจารณาสินเชื่อที่คำนึงถึงเงินเหลือสุทธิหลังหักภาระผ่อนชำระหนี้ทั้งหมด การเข้าไปช่วยปรับโครงสร้างหนี้ให้กับลูกหนี้ที่มีแนวโน้มเป็นหนี้เรื้อรัง และ/หรือเริ่มมีสัญญาณผิดนัดชำระ ตลอดจนการปรับโครงสร้างหนี้ให้กับลูกหนี้ที่เป็น NPL ไปแล้วก่อนกระบวนการโอนขายหนี้
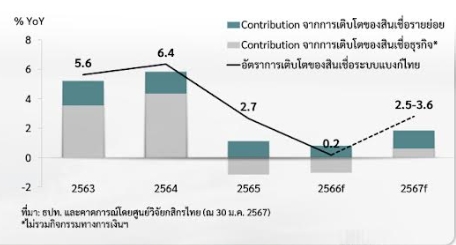
ทั้งนี้ แม้จะเริ่มเห็นสัญญาณฟื้นตัวของการทยอยเบิกใช้สินเชื่อของภาคธุรกิจในช่วงปลายปี 2566 โดยเฉพาะสินเชื่อเพื่อใช้เป็นเงินทุนหมุนเวียน แต่การฟื้นตัวของสินเชื่อเพื่อการลงทุนของภาคธุรกิจยังขาดความต่อเนื่อง ขณะที่กรอบการขยายตัวของสินเชื่อรายย่อยยังได้รับผลกระทบจากปัจจัยเรื่องรายได้ของภาคครัวเรือนและกำลังซื้อที่ยังไม่กลับมาเป็นปกติ
นอกจากนี้ สถาบันการเงินยังระมัดระวังความเสี่ยงด้านเครดิตของลูกหนี้ และอยู่ระหว่างแก้ไขปัญหาคุณภาพหนี้ของสินเชื่อรายย่อยบางประเภท เช่น สินเชื่อในกลุ่มเช่าซื้อรถยนต์และรถจักรยานยนต์ และสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ขณะที่สินเชื่อเพื่อที่อยู่อาศัยอาจเติบโตได้ในกลุ่มกำลังซื้อสูง หรือมีภาระหนี้เดิมในระดับต่ำเท่านั้น
ประเด็นติดตามที่สำคัญในปี 2567 จะเป็น 3 เรื่องหลัก ได้แก่ 1.มาตรการการดูแลลูกหนี้ของทางการ 2.ความคืบหน้าของการปรับโครงสร้างหนี้และการแก้หนี้เรื้อรังตามเกณฑ์ Responsible Lending และ 3.การจัดการปัญหาการด้อยคุณภาพของสินเชื่อในเชิงรุกของสถาบันการเงินอย่างต่อเนื่องท่ามกลางความไม่แน่นอนของจังหวะการฟื้นตัวของเศรษฐกิจไทย