
ปมร้อนประกัน Copay สมาคมโร่เคลียร์แนวปฏิบัติ-เงื่อนไข

ประเด็นร้อนของวงการประกันในประเทศไทยที่ถูกกล่าวในเวลานี้คือ การบังคับใช้เงื่อนไขประกันสุขภาพให้ลูกค้าต้องมีส่วนร่วมจ่าย (Copayment) ที่เกิดกระแสการคัดค้านจากผู้เอาประกันสุขภาพ ซึ่งที่ผ่านมา ยังค่อนข้างมีความสับสนเกี่ยวกับเรื่องนี้ ล่าสุด ทางสมาคมประกันชีวิตไทย ได้แถลงชี้แจงแนวปฏิบัติเพื่อให้เกิดความเข้าใจมากขึ้น
“ร่วมจ่าย” ดีเดย์เริ่มใช้ 20 มี.ค.
นางนุสรา (อัสสกุล) บัญญัติปิยพจน์ ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการ บมจ.ไทยสมุทรประกันชีวิต ในฐานะนายกสมาคมประกันชีวิตไทย กล่าวว่า Copayment จะใช้กับกรมธรรม์ประกันสุขภาพฉบับใหม่ที่ธุรกิจประกันชีวิตขายและเริ่มคุ้มครองตั้งแต่วันที่ 20 มี.ค. 2568 เป็นต้นไป จะไม่เกี่ยวข้องกับที่ทำไปก่อนหน้านี้แล้ว

โดยเงื่อนไข Copayment จะไม่ได้เริ่มบังคับใช้ตั้งแต่ปีแรกที่ซื้อประกันสุขภาพ แต่จะเป็นกรณีการต่ออายุครบรอบปี หรือเริ่มมีผลกับการต่ออายุตั้งแต่ปี 2569 เป็นต้นไป และในกรณีที่เข้า 3 เงื่อนไข ดังนี้
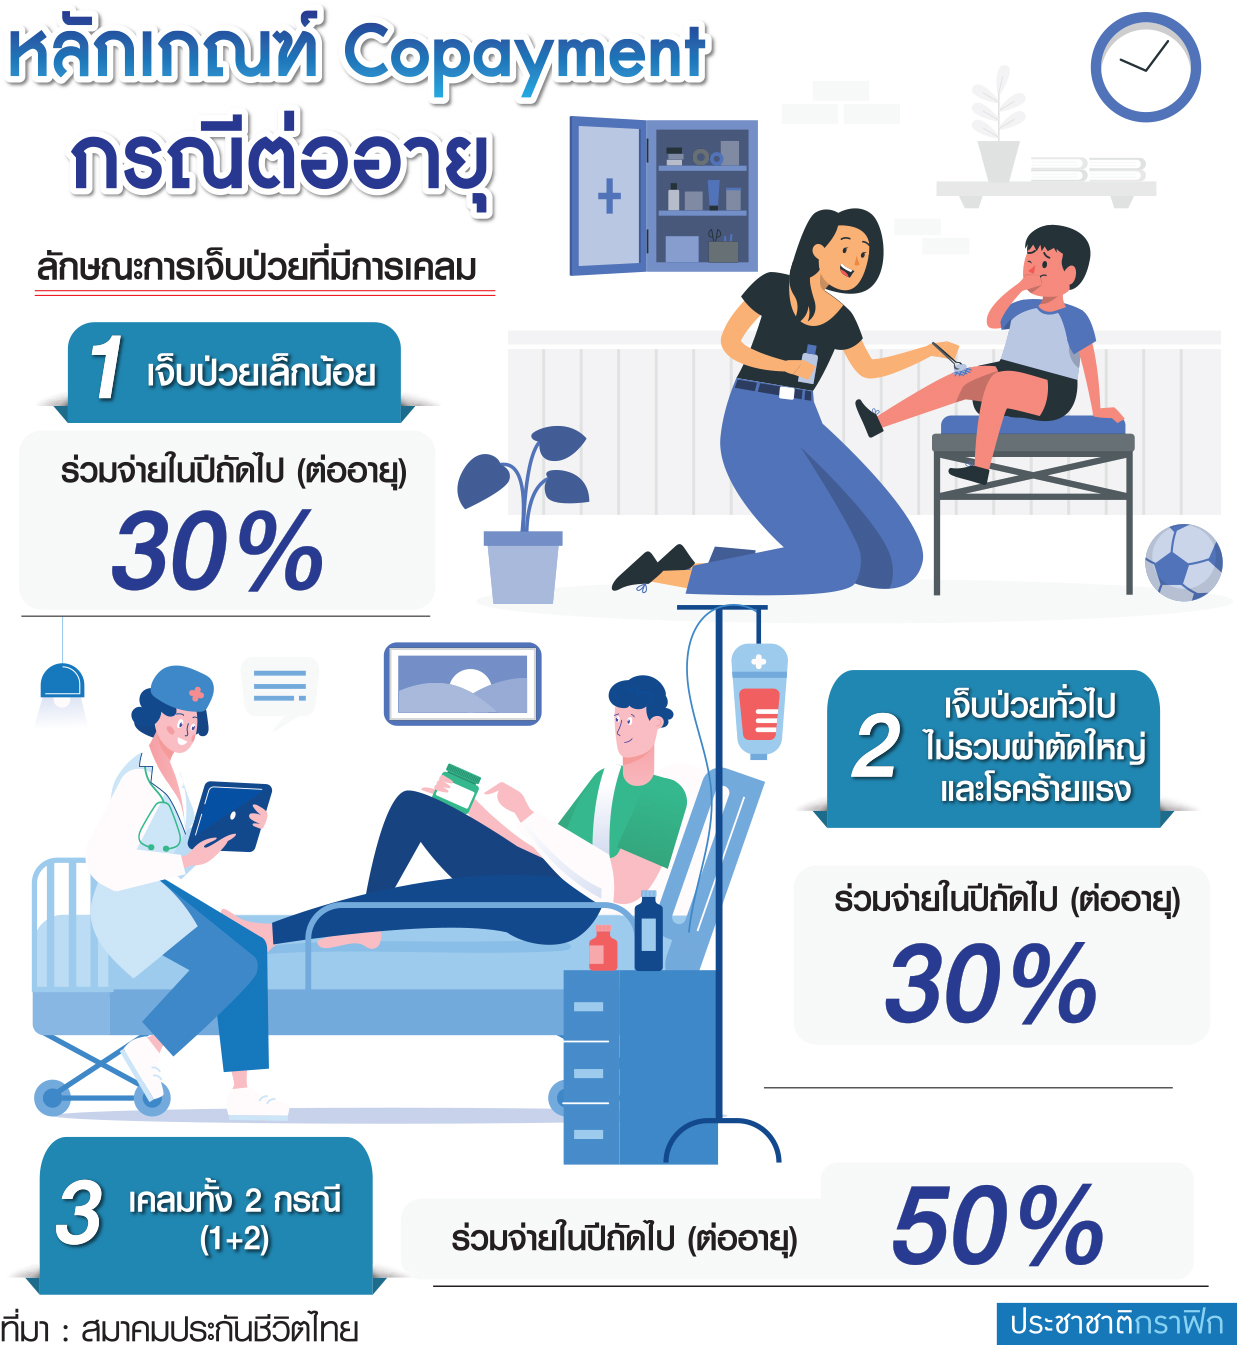
เงื่อนไขที่ 1 การเคลมสำหรับโรคที่ไม่รุนแรง หรืออาการที่ไม่จำเป็นต้องนอนโรงพยาบาล การเจ็บป่วยเล็กน้อย (Simple Diseases) หรืออาการที่ไม่มีภาวะแทรกซ้อน ไม่จำเป็นต้องนอนโรงพยาบาล โดยเบิกเคลมโดยเข้ารักษาผู้ป่วยใน (IPD) มากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และเรียกร้องค่าสินไหมทดแทนจาก IPD มากกว่าหรือเท่ากับ 200% ของเบี้ยประกันภัยสุขภาพ จะต้องร่วมจ่าย 30% ทุกค่ารักษาในปีถัดไป
เงื่อนไขที่ 2 การเคลมสำหรับโรคทั่วไปแต่ไม่นับรวมการผ่าตัดใหญ่และโรคร้ายแรง โดยเบิกเคลมโดยเข้ารักษาผู้ป่วยใน (IPD) มากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และเรียกร้องค่าสินไหมทดแทนจาก IPD มากกว่าหรือเท่ากับ 400% ของเบี้ยประกันสุขภาพ จะต้องร่วมจ่าย 30% ทุกค่ารักษาในปีถัดไป
และเงื่อนไขที่ 3 หากเข้าเงื่อนไข ทั้งกรณีที่ 1 และกรณีที่ 2 จะต้องร่วมจ่าย 50% ทุกค่ารักษาในปีถัดไป
แจ้งลูกค้าล่วงหน้า 15 วัน
ทั้งนี้ เมื่อผู้เอาประกันเข้าเงื่อนไข Copayment ในปีต่ออายุถัดไปแล้ว ผู้เอาประกันจะต้องร่วมจ่าย 30% หรือ 50% ตามสัดส่วนที่กำหนดในค่ารักษาพยาบาล ซึ่งบริษัทประกันชีวิตจะต้องแจ้งให้ผู้เอาประกันทราบล่วงหน้าไม่ต่ำกว่า 15 วัน
แต่หากการเคลมมีการปรับตัวลดลงและไม่เข้าเงื่อนไข Copayment บริษัทประกันชีวิตจะพิจารณายกเลิกการมีส่วนร่วมจ่ายของลูกค้า หรือกรมธรรม์ดังกล่าวจะกลับสู่สถานะปกติที่ได้รับความคุ้มครองตั้งแต่บาทแรกเช่นเดิมได้ในปีถัดไป
จับตา 5% เคลมพุ่งเกินจำเป็น
นางนุสรากล่าวว่า จากการเก็บรวบรวมสถิติคนที่มีการเคลมสูงเกินความจำเป็นทางการแพทย์นั้น พบว่ามีอยู่ไม่เกิน 5% ซึ่งไม่สามารถเปิดเผยตัวเลขอัตราความเสียหายจากเคลมสินไหมประกันสุขภาพ (Loss Ratio) ได้ แต่สถิติลอสเรโชเพิ่มขึ้นสูงต่อเนื่อง
ดังนั้นคนที่เหลืออีกกว่า 90% จะไม่เข้าข่ายหรือได้รับผลกระทบตรงนี้ และจะได้ประโยชน์จากการที่บริษัทประกันชีวิตจะชะลอการขึ้นเบี้ยประกันสุขภาพทั้งพอร์ตให้ช้าลงได้
ส่วนการกำหนดสัดส่วน Copayment ที่สูง 30% ก็เพื่อกระตุ้นให้คนกลุ่ม 5% ที่ว่า เกิดการปรับเปลี่ยนพฤติกรรมในการเข้ารับการรักษาพยาบาลไม่ให้เกินกว่าความจำเป็นและเกินกว่ามาตรฐานทางการแพทย์ ซึ่งเรื่องนี้ได้ผ่านความเห็นของคณะทำงานหลายส่วน รวมทั้งพิจารณาประสบการณ์เคลมในอดีตที่ผ่านมาด้วย
“ย้ำว่าไม่มีผลกระทบกับผู้เอาประกันที่ยังมีความจำเป็นทางการแพทย์อยู่ เช่น คนที่เข้ารับการรักษาด้วยโรคร้ายแรงหรือผ่าตัดใหญ่ ซึ่งมีความจำเป็นและมีจำนวนวงเงินที่สูง จะไม่ได้นำเงื่อนไขตรงนั้นมาพิจารณา เราต้องการส่งเสริมการเคลมของผู้เอาประกันให้อยู่บนมาตรฐานทางการแพทย์อย่างเหมาะสม และทำให้ระบบประกันสุขภาพมีความยั่งยืนได้”
เงินเฟ้อค่ารักษาพุ่ง 15%
นางนุสรากล่าวว่า การขึ้นเบี้ยประกันสุขภาพของภาคธุรกิจประกันชีวิตยังมีอีกหลายปัจจัยที่เกี่ยวข้องอยู่ เช่น ช่วงอายุของคนที่เพิ่มขึ้น, อัตราเงินเฟ้อทางการแพทย์ (Medical Inflation) ที่ปรับตัวสูงขึ้นมาก และสูงกว่าอัตราเงินเฟ้อผู้บริโภคทั่วไปอย่างมีนัยสำคัญ และปัจจุบันภาคธุรกิจยังไม่สามารถควบคุมได้
ซึ่งที่ผ่านมาได้มีการหารือเรื่องพวกนี้กับทางสมาคมโรงพยาบาลเอกชนไปแล้วเช่นกัน โดยในปี 2567 ที่ผ่านมาพบว่าประเทศไทยมีอัตราเงินเฟ้อค่ารักษาพยาบาลสูงถึง 15% ซึ่งสูงกว่าประเทศอื่นมาก และคาดการณ์ว่าปี 2568 อัตราเงินเฟ้อค่ารักษาพยาบาลจะยังอยู่ในระดับสูงที่ 14.3%
“เงื่อนไข Copayment ขอเน้นย้ำว่าไม่ใช่ประเทศไทยเพียงประเทศเดียวที่ดำเนินการเพื่อแก้ปัญหา แต่ประเทศในอาเซียนมีการทำ Copayment เต็มรูปแบบไปแล้ว เช่น สิงคโปร์ ใช้รูปแบบ Copayment ที่ไม่ใช่แค่เฉพาะประกันสุขภาพส่วนตัวของภาคเอกชนเท่านั้น
แต่รวมทั้งสิทธิหลักประกันสุขภาพแห่งชาติด้วย โดยเขาเริ่มศึกษาตั้งแต่ปี 2016 เพราะเล็งเห็นถึงความไม่ยั่งยืนของการให้บริการทางการแพทย์ เนื่องจากมีประชากรที่มีอายุสูงเพิ่มขึ้นเยอะ และเกิดโรคอุบัติใหม่เพิ่มขึ้นมาก ทำให้รัฐบาลสิงคโปร์ต้องเข้ามาช่วยดูแล
โดยจะให้ประชาชนต้องมีความรับผิดส่วนแรกที่กำหนดเป็นจำนวนเงินที่ชัดเจน หรือเรียกว่ารูปแบบ Deductible และหลังจากนั้นจะใช้เงื่อนไข Copayment ที่ 10% ส่วนที่เหลือรัฐบาลช่วยจ่าย” นายกสมาคมประกันชีวิตไทย กล่าว
อย่างไรก็ตาม นายกสมาคมประกันชีวิตไทย กล่าวว่า การแก้ปัญหาเรื่องนี้คงต้องมอนิเตอร์การใช้มาตรการดังกล่าวราว 2-3 ปี ว่าจะช่วยได้มากแค่ไหนส่วนตัวเชื่อว่าพอร์ตประกันสุขภาพกลุ่ม ก็คงจะใช้แนวทางนี้ในการจัดการปัญหาด้วย เพราะหลายบริษัทเจอปัญหาการบริหารค่าใช้จ่ายของบริษัทที่ให้สวัสดิการพนักงานเช่นเดียวกัน