
คลังต่อจิ๊กซอว์คุมน็อนแบงก์เบ็ดเสร็จ
ปัจจุบันมีธุรกิจที่มีลักษณะเป็นการให้สินเชื่อ หรือคล้ายกับการให้สินเชื่อแก่ประชาชนอยู่หลายประเภท ทั้งสินเชื่อทะเบียนรถ (จำนำทะเบียน) การให้เช่าซื้อ ลีสซิ่ง แฟกตอริ่ง สหกรณ์ รวมถึงหนี้นอกระบบ ทว่าการกำกับดูแลของภาครัฐยังทำได้ไม่ทั่วถึงนัก เนื่องจากหากไม่ใช่ธุรกิจที่เป็นบริษัทลูกของสถาบันการเงิน ทางธนาคารแห่งประเทศไทย (ธปท.) จึงไม่ได้เข้าไปกำกับดูแลโดยตรง ทำให้ความเข้มข้นในการตรวจสอบเบาบางลงไป
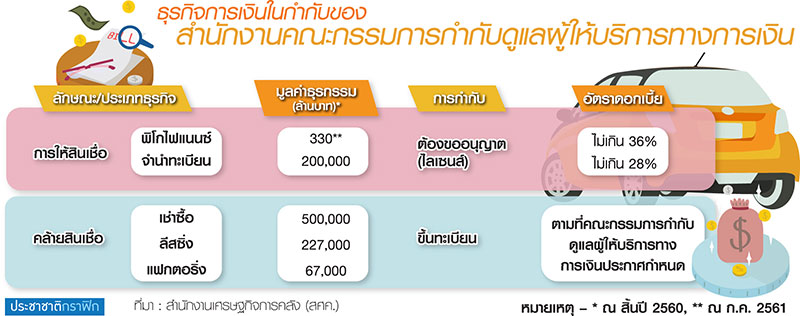
ดังนั้น กระทรวงการคลังจึงพยายามต้อนธุรกิจเหล่านี้เข้าสู่ระบบอย่างต่อเนื่อง เริ่มจากการดึงหนี้นอกระบบเข้าสู่ระบบภายใต้สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับ (สินเชื่อพิโกไฟแนนซ์) ที่ต้องขอใบอนุญาต (ไลเซนส์) ซึ่งเมื่อเร็ว ๆ นี้ก็เปิดกว้างมากขึ้นให้ผู้ประกอบการพิโกไฟแนนซ์สามารถรับจำนำทะเบียนรถได้ด้วย เพียงแต่จะให้สินเชื่อได้ไม่เกิน 50,000 บาท/ราย ขณะที่อัตราดอกเบี้ย เรียกได้ไม่เกิน 36%
ฝั่งแบงก์ชาติก็รับลูกจัดระเบียบธุรกิจจำนำทะเบียนรถในส่วนที่เป็นผู้ประกอบการรายใหญ่ โดยเตรียมประกาศหลักเกณฑ์การกำกับในเดือน พ.ย.นี้ ซึ่งในส่วนนี้จะโฟกัสในส่วนของผู้ประกอบการที่เป็นบริษัทลูกของสถาบันการเงิน โดยหากจะทำธุรกิจรับจำนำทะเบียนรถก็จะต้องมีไลเซนส์การประกอบธุรกิจสินเชื่อส่วนบุคคล (P-loan) ที่ต้องมีทุนจดทะเบียนไม่ต่ำกว่า 50 ล้านบาท ให้สินเชื่อได้ไม่จำกัด ขึ้นกับหลักประกัน และคิดดอกเบี้ยได้ไม่เกิน 28%
นอกจากนี้ ล่าสุดคณะรัฐมนตรี (ครม.) ได้เห็นชอบหลักการของร่างพระราชบัญญัติการกำกับดูแลผู้ให้บริการทางการเงิน ไปเมื่อ 10 ต.ค.ที่ผ่านมา โดย “พรชัย ฐีระเวช” ที่ปรึกษาด้านเศรษฐกิจการเงิน สำนักงานเศรษฐกิจการคลัง (สศค.) ในฐานะรองโฆษกกระทรวงการคลัง บอกว่า คลังเสนอ “ร่าง พ.ร.บ.น็อนแบงก์” เนื่องจากปัจจุบันมีผู้ให้บริการทางการเงินบางประเภทมีบทบาทสำคัญต่อระบบเศรษฐกิจ เพราะมีธุรกรรมรวมกันถึง 1 ล้านล้านบาท แต่ธุรกิจเหล่านี้ยังไม่มีหน่วยงานภาครัฐกำกับดูแลอย่างชัดเจน เวลาเกิดปัญหาต้องไปอาศัยอำนาจตามกฎหมายที่เกี่ยวข้อง เช่น กฎหมายคุ้มครองผู้บริโภคบ้าง ประมวลกฎหมายแพ่งและพาณิชย์บ้าง ในการช่วยดูแลประชาชน ทำให้ธุรกิจดังกล่าวขาดแนวปฏิบัติที่เป็นมาตรฐานและเป็นธรรม
“ดังนั้น เพื่อประโยชน์ในการกำกับดูแลผู้ให้บริการทางการเงินอย่างเป็นระบบและมีประสิทธิภาพมากขึ้น รวมทั้งคุ้มครองผู้ใช้บริการและส่งเสริมการพัฒนาโครงสร้างพื้นฐานทางการเงินของประเทศจึงต้องออกกฎหมายนี้”
ทั้งนี้ ร่างกฎหมายดังกล่าวจะมีด้วยกัน 74 มาตรา ซึ่งการกำกับดูแลจะมี “คณะกรรมการกำกับดูแลผู้ให้บริการทางการเงิน” มีปลัดกระทรวงการคลังเป็นประธาน ทำหน้าที่กำกับนโยบาย การให้ใบอนุญาต การขึ้นทะเบียน รวมถึงการวินิจฉัยต่าง ๆ และจะมีการจัดตั้ง “สำนักงานคณะกรรมการกำกับดูแลผู้ให้บริการทางการเงิน” ขึ้นมา มีฐานะเป็นหน่วยงานของรัฐที่ไม่เป็นส่วนราชการและรัฐวิสาหกิจ ทำหน้าที่เป็นหน่วยปฏิบัติในการกำกับดูแล
“พรชัย” แจงว่า คณะกรรมการจะเป็นผู้บอกว่าธุรกิจประเภทใดบ้างที่เข้าข่ายเป็นผู้ให้บริการทางการเงิน โดยในระยะเริ่มแรกกำหนดไว้ 5 ประเภท ใน 2 กลุ่มใหญ่ ๆ กลุ่มแรก “ต้องมีใบอนุญาต” ได้แก่ ผู้ให้บริการทางการเงินประเภทให้สินเชื่อ ประกอบด้วย สินเชื่อพิโกไฟแนนซ์ และสินเชื่อทะเบียนรถ ส่วนกลุ่มที่ 2 “ต้องขึ้นทะเบียน” ได้แก่ ผู้ให้บริการทางการเงินประเภทที่มีลักษณะคล้ายการให้สินเชื่อ ได้แก่ การให้เช่าซื้อ ลีสซิ่ง และแฟกตอริ่ง
“ทั้งหมดนี้เฉพาะผู้ประกอบการที่ไม่ได้มีบริษัทแม่เป็นสถาบันการเงิน ก็จะต้องมาขอใบอนุญาตหรือขอจดทะเบียนกับทางสำนักงาน ซึ่งหัวใจสำคัญของกฎหมายฉบับนี้ คือ คลัง ให้ความสำคัญกับการกำกับดูแลการให้บริการที่มีมาตรฐาน และมุ่งไปสู่การให้บริการผู้บริโภคอย่างเป็นธรรม (market conduct) ที่จะเทียบเคียงได้กับการทำงานของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) หรือเทียบเคียงได้กับการทำงานของ ธปท.”
โดยการกำหนดอัตราดอกเบี้ยและค่าธรรมเนียมต่าง ๆ นั้น กรณีกลุ่มแรก ปัจจุบันมีแนวทางอยู่แล้ว คือ พิโกไฟแนนซ์ ไม่เกิน 36% ส่วนจำนำทะเบียนกรณีผู้ประกอบการรายใหญ่ไม่เกิน 28% ส่วนกรณีกลุ่มที่ 2 เช่าซื้อลีสซิ่ง และแฟกตอริ่งนั้น ทางคณะกรรมการที่จัดตั้งขึ้นมาในไม่เกิน 1 ปีหลังกฎหมายมีผลบังคับใช้จะพิจารณากำหนดหลักเกณฑ์อีกที
ทั้งนี้ หลังจากนั้นคณะกรรมการจะประกาศให้ธุรกิจมาขอไลเซนส์หรือขึ้นทะเบียน โดยหากไม่ดำเนินการกรณีกลุ่มแรกจะมีโทษอาญา จำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 1 แสนบาท หรือทั้งจำทั้งปรับ ส่วนกลุ่มที่ 2 จะมีโทษปรับทางปกครอง ไม่เกิน 1 แสนบาท
สำหรับขั้นตอนต่อไป “พรชัย” บอกว่า จะเข้าสู่กระบวนการของคณะกรรมการกฤษฎีกา เมื่อจบแล้วก็จะเข้าสู่สภานิติบัญญัติแห่งชาติ (สนช.) และเชื่อว่ารัฐบาลให้ความสำคัญในการผลักดันร่างกฎหมายให้มีผลบังคับใช้ให้ทันในช่วงการทำงานของรัฐบาลชุดนี้
เนื่องจากกฎหมายฉบับนี้ถือว่าเป็น “หัวใจสำคัญของระบบการเงินของประเทศไทย” เลยทีเดียว