
“ทิสโก้” ไขปมร้อน “สินเชื่อรถยนต์” โจทย์ใหญ่ “ดาวน์ 0%” เสี่ยงสูง
สัมภาษณ์พิเศษ
ปี 2562 หลายฝ่ายประเมินกันว่ายอดขายรถยนต์จะชะลอตัว จากภาวะเศรษฐกิจซบเซา ซึ่งนั่นย่อมส่งผล?กระทบต่อสินเชื่อเช่าซื้อรถยนต์โดยตรง ประกอบกับที่ธนาคารแห่งประเทศไทย (ธปท.) ได้ออกมาส่งสัญญาณว่าจะมีมาตรการออกมาควบคุมการปล่อยสินเชื่อเช่าซื้อรถยนต์ หลังจากเห็นการแข่งขันปล่อยสินเชื่อกันอย่างดุเดือด ทำให้มีการผ่อนปรนจากกฎเกณฑ์ของ ธปท. รวมถึงประเด็น “สินเชื่อ?เงินทอน” ที่ทำให้เกรงว่าจะทำให้เกิดเป็นดีมานด์เทียม และกลายเป็นหนี้เสียหรือเอ็นพีแอลในที่สุด
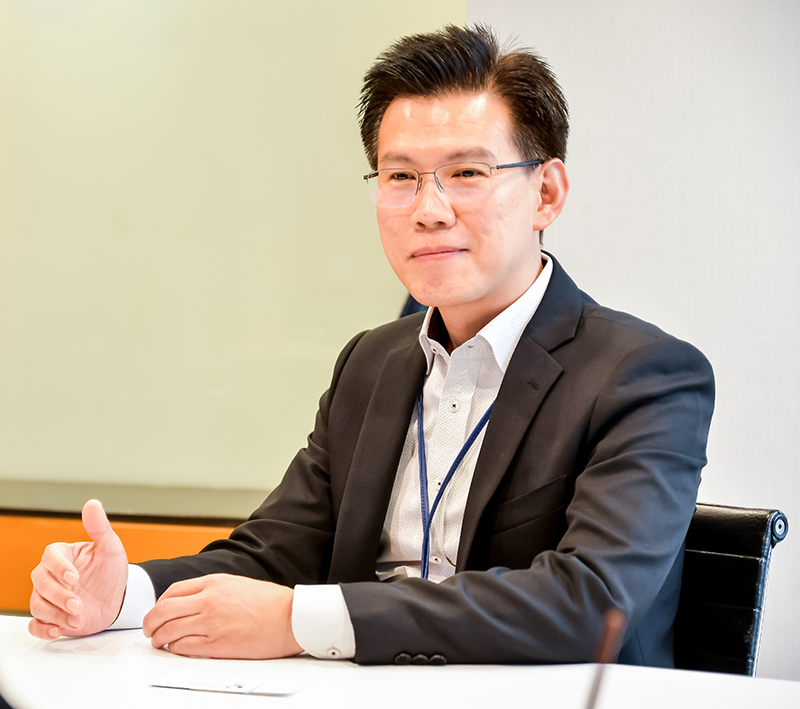
“ประชาชาติธุรกิจ” ได้สัมภาษณ์พิเศษ “รุ่งโรจน์ จรัสวิจิตรกุล” ?ผู้ช่วยกรรมการผู้จัดการใหญ่ บริหารการขายและการตลาดสินเชื่อ?รายย่อย ธนาคารทิสโก้ หนึ่งในเจ้าตลาดเช่าซื้อรถยนต์ อ่านเกม?ตลาดภายใต้ปัจจัยกดดันรอบด้าน
“ค่ายรถ-ลีสซิ่ง” แข่งเดือด
“รุ่งโรจน์” กล่าวว่า ยอดขายรถยนต์ 5 เดือนแรก โต 9.1% เมื่อเทียบกับช่วงเดียวกันปีก่อน หรือ 437,000 คัน ถือว่ามหัศจรรย์ ทั้ง ๆ ที่เศรษฐกิจปีนี้โตต่ำกว่าปีที่แล้ว สิ่งหนึ่งที่ปัจจัยขับเคลื่อนยอดขายรถยนต์ มาจากแคมเปญการตลาดของ?ค่ายรถ กับผู้ประกอบการเช่าซื้อ ทั้งกลุ่มแบงก์และกลุ่มลีสซิ่ง ?ที่ทำแคมเปญจูงใจสุด ๆ เพราะการแข่งขันรุนแรง แคมเปญแรง ๆ ?แบ่งเป็น 2 กลุ่มหลัก 1.ดอกเบี้ย 0% ส่วนนี้จะมีเงินดาวน์ระดับปานกลางไม่ต่ำเกินไป เช่น ที่ทิสโก้ร่วมกับฟอร์ด-มาสด้า ?ล่าสุดมีซูซูกิอีกค่าย โดยจะมีบางรุ่นที่ทำแคมเปญ 0% แต่บางรุ่น?ที่ไม่ได้มีงบฯการตลาดสูง ก็จะเน้นแคมเปญดาวน์ต่ำเป็นหลัก และคิดดอกเบี้ยที่ต่ำกว่าตลาด เช่น 1.99% หรือ 1.35% เป็นต้น และ 2.แคมเปญดาวน์ต่ำ เพื่อให้ลูกค้าใช้เงินในการออกรถน้อยที่สุด หรือบางทีไม่ต้องดาวน์ก็รับรถไปได้เลย ซึ่งแคมเปญแบบนี้จะเห็นได้ตามโซเชียลมีเดีย
คุมเข้มยึดเกณฑ์แบงก์ชาติ
พอร์ตสินเชื่อเช่าซื้อของทิสโก้ผ่านมา 5 เดือน เติบโต 1.2% จากสิ้นปี 2561 มียอดคงค้าง 1.35 แสนล้านบาท เพิ่มขึ้น ?1,400 ล้านบาท ถือว่าสินเชื่ออยู่ในระดับทรงตัว เพราะปล่อยสินเชื่อตามเกณฑ์ ธปท. ไม่แข่งขันมากเกินไป โดยเอ็นพีแอล ?5 เดือนแรกทรงตัวอยู่ที่ระดับ 2.5% จากสิ้นปีก่อน
“ทุกวันนี้ทิสโก้ปล่อยสินเชื่อรถใหม่ 6,000 คันต่อเดือน หรือ 7% ของยอดขายรถยนต์รวม อัตราการยึดรถเดิมทิสโก้เคยขายทอดตลาดเดือนละ 1,500 คัน ตอนนี้เหลือแค่ครึ่งเดียว?หรือ 800 คัน คุณภาพหนี้ดีขึ้น หนี้เสียในอัตราที่ต่ำลง”
ปีนี้ในส่วนของทิสโก้ตั้งเป้าขยายพอร์ตสินเชื่อรถยนต์ 1.4 แสนล้านบาท หรือเติบโต 3.5% ซึ่งต้องปล่อยสินเชื่อเพิ่มอีก 50,000 ล้านบาท คาดว่าจะได้ตามเป้าหมาย แม้การแข่งขันจะดุเดือดต่อเนื่องจากปีที่แล้ว ซึ่งเป็นผลมาจากโปรแกรมการตลาดเป็นหลัก ส่วนการเมือง หรือเศรษฐกิจเป็นปัจจัยรอง เพราะโดยเฉลี่ยคนจะเปลี่ยนรถทุก 5-6 ปี
โจทย์ใหญ่ “ดาวน์ 0%” เสี่ยงสูง
“รุ่งโรจน์” กล่าวถึงกรณีที่ ธปท.เตรียมออกมาตรการคุมเข้มสินเชื่อเช่าซื้อรถยนต์ว่า กรณีที่ระบุว่ามีปัญหาสินเชื่อเงินทอนในสินเชื่อรถยนต์ อาจใช้คำแรงเกินไป โดยไปเทียบกับสินเชื่ออสังหาริมทรัพย์ เพราะในส่วนของสินเชื่อรถยนต์ไม่มีหรอกว่า รถราคา 8 แสนบาท แล้วบอกราคา 1 ล้านบาท แต่สิ่งที่น่าเป็นห่วงก็คือ มีการให้กู้สูงขึ้นจนใกล้ 100% โดยไม่มีเงินดาวน์ ?หรือแค่ 5% ซึ่งถือว่ามีความเสี่ยงสูง เพราะลูกค้ารับรถโดย?แทบไม่ต้องใช้เงิน และจะไม่ค่อยหวงแหนในตัวรถ เพราะเหมือน?ได้ใช้รถฟรี ก็มีโอกาสเป็น NPL ในระยะต่อไปได้มากขึ้น
อย่างไรก็ตาม ธปท.เริ่มส่งสัญญาณมาตั้งแต่ปลายปี 2561 และติดตามดูว่ามีการพิจารณาสินเชื่อรัดกุมเพียงพอหรือไม่ หากผู้ประกอบการไม่ให้ความร่วมมือ ธปท.อาจมีคำสั่งคุมเข้มออกมาในช่วงปลายปีนี้
“หวังว่าแบงก์จะดำเนินการต่าง ๆ ให้รัดกุมตามหลักเกณฑ์ ไม่ให้หนี้ครัวเรือนสูงเกินไป ให้คุณภาพสินเชื่ออยู่ในเกณฑ์ที่พอเหมาะพอควร จะได้ไม่เกิด NPL อันจะส่งผลเสียต่อระบบสถาบันการเงินในระยะยาว อย่างไรก็ตาม ทุกแบงก์ที่ได้รับการส่งสัญญาณ ก็บอกว่า ถ้า ธปท.จะคุมไม่ควรจะคุมเฉพาะสินเชื่อเช่าซื้อรถยนต์ของแบงก์ ควรคุมที่ประเภทของธุรกิจ เหมือนกรณีบัตรเครดิตและสินเชื่อส่วนบุคคลที่ไม่ได้คุมแต่แบงก์ ดังนั้น ไม่ว่ามาตรการจะเป็นอย่างไรคิดว่าเรารับได้ แต่อยากให้ผู้ประกอบการทั้งตลาดถือปฏิบัติบนเงื่อนไขเดียวกัน”
ทั้งนี้ ธปท.ให้ความสำคัญกับการพิจารณาความสามารถในการชำระหนี้หรือสัดส่วนภาระหนี้ (ค่างวด) ต่อรายได้ของลูกค้า (debt service ratio : DSR) ไม่ควรเกิน 50% หากเกินก็ต้องลดยอดกู้ลง หรือเพิ่มเงินดาวน์
ชำแหละเกณฑ์ใหม่ “แบงก์ชาติ”
ในส่วนของทิสโก้จะให้ความสำคัญกับคำแนะนำของ ธปท. ทั้งเรื่องเงินดาวน์ ที่เรามีต่ำสุดคือ 10% แต่ลีสซิ่งรายอื่น ๆ ?ชูเงินดาวน์ 0% หรือ 5% สัดส่วนหนี้ต่อรายได้ บางรายยอมปล่อยให้สูงเกิน 50% ก็เป็นเรื่องการแข่งขัน แต่ก็ทำให้ ธปท.กังวล
“ก็ประเมินกันว่าเกณฑ์ที่ ธปท.จะออกมาก็คงจะมีการคุมเข้มเรื่องเงินดาวน์ หรือยอดสินเชื่อต่อหลักประกัน เหมือน LTV อสังหาริมทรัพย์ รวมถึงเรื่องการคุม DSR ซึ่งคิดว่าควรทำให้เป็นมาตรฐานเดียวกัน เช่น ทุกวันนี้ทิสโก้ใช้สัดส่วนหนี้ต่อรายได้ไม่เกิน 50% ซึ่งมองว่าเป็นระดับที่สูงมากพอที่จะให้ความยืดหยุ่นแก่ลูกค้าแล้ว และอยู่ในระดับที่สามารถควบคุมคุณภาพหนี้ได้ ขณะที่ลีสซิ่งหลายแห่งผ่อนเกณฑ์เกินกว่านี้ เช่นยอมให้คนเงินเดือน 2 หมื่นบาท ผ่อนรถ 1.4 หมื่นบาทต่อเดือน ซึ่งในข้อเท็จจริงรายได้ที่เหลือก็คงไม่พอใช้จ่าย ?ก็ทำให้มีความเสี่ยงที่ลูกค้าจะเกิดหนี้เสีย”
สำหรับประเด็นเรื่อง “ระยะเวลาผ่อนชำระ” “รุ่งโรจน์” มองว่า ตัวนี้ไม่มีอะไรเป็นความเสี่ยง โดยระยะเวลาที่ยาวขึ้นทำให้ลูกค้ามีภาระการผ่อนต่อเดือนต่ำลง ซึ่งตอนนี้มีบางค่ายที่ปล่อยยาวถึง 8 ปี อย่างไรก็ตาม อะไรที่สามารถปรับปรุงให้คุณภาพหนี้ดีขึ้นได้ และไม่ปล่อยจนโอเวอร์โหลด หรือลดความร้อนแรงลงหน่อยก็เป็นเรื่องที่ดี แต่คงไม่ต้องไปควบคุมเรื่องระยะเวลาการผ่อนเพราะเป็นเรื่องการตลาด ส่วนเงินดาวน์ถ้าจะคุมก็พอรับได้แต่ถ้าจะให้ดีไม่คุมดีกว่า และที่เห็นร่วมกันว่าควรจะคุมให้เป็นมาตรฐานเดียวกันก็คือเรื่อง DSR เพื่อให้เป็นการปล่อยสินเชื่อตามความสามารถการชำระหนี้ของลูกค้าจริง ๆ
“รุ่งโรจน์” สรุปว่า ภาพรวมของตลาดรถยนต์ปีนี้น่าจะเท่า ๆ ?กับปีที่ผ่านมา 1.04-1.05 ล้านคัน ด้วยปัจจัยหลายอย่าง ?ขณะที่คนซื้อรถยนต์เงินสดยังอยู่ที่ราว 10% ค่อนข้างคงที่ หรือประมาณ 1 แสนคัน ส่วนอีกกว่า 9 แสนคัน ก็จะเป็นตลาดเช่าซื้อซึ่งก็เติบโตเล็กน้อย อย่างไรก็ตาม แนวโน้มอัตราดอกเบี้ยยังอยู่ในระดับต่ำ และคาดว่าปีนี้จะเห็น ธปท.ปรับลดอัตราดอกเบี้ยลง เพราะเศรษฐกิจไม่โตก็จะส่งเสริมให้ลูกค้าตัดสินใจซื้อรถมากขึ้น แต่ก็ไม่มากกว่าปีก่อน ด้วยเพราะ ธปท.ส่งสัญญาณเรื่องคุมเข้มการปล่อยสินเชื่อจะมีผลกระทบต่อการเป็นเจ้าของรถมากขึ้นอย่างแน่นอน