
จับเทรนด์ ‘ศูนย์การค้า’ ไทย จากห้างขายของสู่พื้นที่ใช้ชีวิต

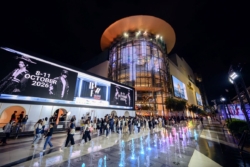
‘ศูนย์การค้า’ หนึ่งในพื้นที่เศรษฐกิจที่สร้างการจับจ่ายใช้สอยอย่างมหาศาล ผ่านหลากหลายธุรกิจที่เช่าพื้นที่ค้าปลีก ตั้งแต่อาหาร การใช้ชีวิตประจำวัน จนถึงการช็อปปิ้ง ซื้อสินค้าต่าง ๆ และการแข่งขันของศูนย์การค้าไทย มีความรุนแรงต่อเนื่อง จากการที่บรรดาผู้พัฒนาศูนย์การค้า ต่างทยอยเปิดตัว จนถึงการพลิกโฉมศูนย์การค้าเดิม ไปสู่คอนเซปต์ใหม่
หากย้อนมองตั้งแต่ยุคอดีต มาจนถึงปัจจุบัน เทรนด์ของการสร้างศูนย์การค้าค่อย ๆ เปลี่ยนไปตามพฤติกรรมผู้บริโภค จากเดิมที่คนส่วนใหญ่มาศูนย์การค้า เพื่อช็อปปิ้ง ซื้อของต่าง ๆ แต่ในปัจจุบัน ‘ศูนย์การค้า’ กลายเป็นพื้นที่ที่หลาย ๆ คนเข้าไป เพื่อใช้ชีวิต พักผ่อน และใช้เวลากับคนสำคัญ ไม่ว่าจะเป็นครอบครัว คนรัก หรือการใช้เวลาอยู่กับตัวเอง สวนทางกับศูนย์การค้าในต่างประเทศ ที่ส่วนใหญ่มักเน้นเพียงการขายสินค้าเป็นหลัก
สิ่งที่น่าสนใจ คือ การพัฒนาศูนย์การค้าในวันนี้ มีกระแสหรือโฟกัสในเรื่องไหนกันบ้าง
“ประชาชาติธุรกิจ” ชวนสำรวจกระแสที่เปลี่ยนไปของการพัฒนาศูนย์การค้า
สำรวจสถานการณ์พื้นที่ ‘ศูนย์การค้า’
ข้อมูลจาก CBRE ระบุสถานการณ์พื้นที่ค้าปลีกในกรุงเทพฯ โดยปัจจุบันมีพื้นที่ที่กำลังอยู่ระหว่างการก่อสร้างสูงถึงเกือบ 580,000 ตารางเมตร และคาดการณ์ว่าจะมีพื้นที่สร้างเสร็จพร้อมเปิดตัวเข้าสู่ตลาดเพิ่มเติมอีก 300,000 ตารางเมตร ภายในปี 2026
สำหรับตัวเลขในช่วงไตรมาส 1 ปี 2026 พบว่ากรุงเทพฯ มีพื้นที่ค้าปลีกรวมอยู่ที่ประมาณ 8.04 ล้านตารางเมตร ซึ่งปรับตัวลดลงเล็กน้อย 0.2% เมื่อเทียบกับไตรมาสก่อนหน้า สาเหตุหลักมาจากการที่โครงการย่านชานเมืองบางแห่งปิดปรับปรุงชั่วคราว
ทั้งนี้ หากย้อนกลับไปดูข้อมูล ณ สิ้นปี 2025 พื้นที่ค้าปลีกรวมในกรุงเทพฯ เคยมีการบันทึกไว้ที่ประมาณ 8.25 ล้านตารางเมตร
เมื่อสำรวจภาพตลาดค้าปลีกโดยรวม พบว่ายังคงซบเซาจากความระมัดระวังในการใช้จ่ายของผู้บริโภค สะท้อนได้จากดัชนีความเชื่อมั่นผู้บริโภค (CCI) ในเดือนมีนาคม 2026 ที่ลดลงมาอยู่ที่ระดับ 51.8 ซึ่งเป็นการหดตัวลงอย่างมีนัยสำคัญถึง 8.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า ส่งผลให้ความต้องการเช่าพื้นที่ (Take-up) ของผู้เช่าหดตัวลง 0.5% เมื่อเทียบกับไตรมาสก่อนหน้าเช่นกัน
ขณะที่อัตราการเช่าพื้นที่ (Occupancy Rate) ในไตรมาส 1 ยังคงประคองตัวอยู่ที่ระดับ 91.6% แต่ก็ถือว่าปรับลดลง 0.2 จุดเปอร์เซ็นต์ (QoQ) และลดลง 1.3 จุดเปอร์เซ็นต์ (YoY) ในขณะที่อัตราค่าเช่าพื้นที่ยังคงทรงตัวอยู่ที่ 2,000 – 5,500 บาทต่อตารางเมตรต่อเดือน โดยไม่มีการเติบโตเพิ่มขึ้นทั้งแบบรายไตรมาสและรายปี (0% growth)
เทรนด์ ‘ศูนย์การค้า’ เมื่อผู้บริโภคไม่ได้มาแค่เพื่อ “ช้อปปิ้ง” อีกต่อไป
เมื่อสำรวจกระแสของการสร้างและพัฒนาศูนย์การค้าในปัจจุบัน จะเห็น 4 เรื่องหลักที่เกิดขึ้น
เปลี่ยนห้างเป็นพื้นที่ไลฟ์สไตล์ (Experiential Shift)
เหตุผลที่ผู้บริโภคมาเดินศูนย์การค้าได้เปลี่ยนไปแล้ว ศูนย์การค้าจึงต้องยกระดับเป็นพื้นที่ไลฟ์สไตล์และจุดหมายปลายทางแบบ multi-purpose โดยมุ่งเน้นไปที่ร้านอาหาร การพักผ่อน สุขภาพ (Wellness) ความบันเทิง งานบริการ และประสบการณ์ที่เชื่อมโยงกับชุมชนมากยิ่งขึ้น
เพื่อตอบโจทย์ผู้บริโภคยุคใหม่ โดยเฉพาะกลุ่ม Gen Z ที่ยังคงให้ความสำคัญกับการได้สัมผัสประสบการณ์จริงหน้าร้าน (Physical Experience)
นอกจากนี้ ยังมีแนวโน้มการทำพื้นที่แบบ “Phygital retail” ที่ผสานโลกออนไลน์และออฟไลน์เข้าด้วยกันอย่างไร้รอยต่อ เพื่อเพิ่มยอดขายและดึงดูดผู้เข้ามาใช้บริการ
ยกเลิกการจัดสรรพื้นที่แบบดั้งเดิม (End of Legacy Space Planning)
สูตรสำเร็จเดิมที่แบ่งสัดส่วนพื้นที่ค้าปลีกกับร้านอาหารไว้ที่ 70:30 ไม่สามารถใช้เป็นมาตรฐานได้อีกต่อไป
ทำให้ผู้พัฒนาหันมาจัดสรรพื้นที่ให้มีความยืดหยุ่นและเน้นไลฟ์สไตล์เป็นหลัก เช่น การนำพื้นที่ดาดฟ้าที่ไม่ได้ใช้งานมาปรับเป็นโซนร้านอาหาร หรือเปลี่ยนโถงทางเดินที่เงียบเหงาให้กลายเป็นพื้นที่สำหรับ Health & Wellness และสิ่งอำนวยความสะดวก
ไม่ต้องทุบสร้างใหม่ แต่เน้น “รีโนเวทเฉพาะจุด” (Targeted Reinvestment)
ศูนย์การค้าบางแห่ง ใช้วิธีฟื้นฟูและเพิ่มมูลค่าสินทรัพย์เดิม ด้วยการปรับปรุงพื้นที่ส่วนกลางและปรับเปลี่ยนกลุ่มผู้เช่า (Tenant Mix) ให้สอดคล้องกับปัจจุบัน แทนการทุบสร้างหรือรื้อใหม่ทั้งหมด โดยดึงบริการที่จำเป็นต่อชีวิตประจำวัน เช่น สถาบันกวดวิชา คลินิกความงาม และบริการทางการเงิน เข้ามาเป็นแม่เหล็กดึงดูดลูกค้าให้มาใช้บริการอย่างสม่ำเสมอ
ตอบสนองชุมชนรอบข้าง (Hyper-Local & Community-Centric)
เทรนด์นี้จะพบได้ในพื้นที่ศูนย์การค้าชานเมืองและคอมมูนิตี้มอลล์ โดยสร้างพื้นที่ให้เป็นศูนย์กลางของคนในย่าน (Neighborhood Hub) มีการเพิ่มพื้นที่สีเขียว การออกแบบพื้นที่แบบเป็นมิตรกับสัตว์เลี้ยง (Pet-friendly) และการคัดเลือกร้านค้าที่ตอบโจทย์ชีวิตประจำวัน เพื่อสร้างความผูกพันกับชุมชนและกระตุ้นให้เกิดการกลับมาใช้บริการซ้ำ
‘ทำเล-การปรับตัว’ ความท้าทายใหญ่
ท่ามกลางอุปทานพื้นที่ใหม่จำนวนมากในปี 2026 นี้ ซึ่งอาจเติบโตเร็วกว่าความต้องการเช่า อาจทำให้เกิดการแบ่งขั้วอย่างชัดเจนระหว่าง “ศูนย์การค้าที่ปรับตัวได้ดี” กับ “ศูนย์การค้าที่ไม่ยอมเปลี่ยนแปลง”
ดร.จริยา ถ้ำตรงกิจกุล หัวหน้าแผนกพื้นที่ค้าปลีกและกลุ่มบริหารธุรกรรมอสังหาริมทรัพย์ ประเทศไทย ของ CBRE ให้มุมมองน่าสนใจว่า ความเสี่ยงของศูนย์การค้ากลุ่มที่ไม่ยอมเปลี่ยนแปลง ไม่ใช่การถดถอยแบบฉับพลัน (Sudden decline) แต่คือการค่อย ๆ สูญเสียความน่าสนใจไปเรื่อย ๆ (Gradual loss of relevance)
สาเหตุหลักเกิดมาจากการยึดติดกับผังพื้นที่และการจัดสรรพื้นที่แบบดั้งเดิม (Legacy space planning) ซึ่งไม่ตอบโจทย์ความคาดหวังและ “เหตุผล” ในการมาเดินห้างของผู้บริโภคยุคปัจจุบันอีกต่อไป และเมื่อรูปแบบไม่ตอบโจทย์ จำนวนผู้มาใช้บริการ (Footfall) จะค่อย ๆ ลดลง ส่งผลกระทบโดยตรงต่อผู้เช่าและรายได้ของศูนย์การค้าในระยะยาว
อีกหนึ่งมิติที่น่าสนใจ คือ การแบ่งขั้วในมิติของ “ทำเล (Location)” นอกจากการปรับตัวแล้ว ปัจจัยด้านทำเลยังทำให้การแบ่งขั้วชัดเจนขึ้นด้วย โดยทำเลใจกลางเมือง (CBD) ได้เปรียบจากโครงข่ายรถไฟฟ้าและกำลังซื้อที่สูง รวมถึงการดึงดูดแบรนด์หรู (Luxury) ทำให้ศูนย์การค้าที่มีคุณภาพสูงในย่านนี้ยังสามารถกอบโกยรายได้ รักษาความได้เปรียบ และอาจปรับขึ้นค่าเช่าได้
ขณะที่ทำเลชานเมือง (Non-CBD) ต้องเผชิญความท้าทายอย่างหนักจากภาวะ “อุปทานส่วนเกิน (Oversupply)” เนื่องจากมีโครงการมิกซ์ยูสและคอมมูนิตี้มอลล์ขนาดใหญ่เปิดตัวพร้อมกันหลายแห่ง ทำให้การแข่งขันรุนแรงมาก ศูนย์การค้าในกลุ่มนี้หากไม่ยอมปรับตัว จะถูกบีบให้ต้องใช้กลยุทธ์ลดราคาหรืออัดโปรโมชั่นเพื่อแย่งชิงผู้เช่าให้อยู่รอด
มองแนวโน้มอนาคต ลุ้นฟื้นตัวปี 70-71
วิจัยกรุงศรี วิเคราะห์แนวโน้มพื้นที่ค้าปลีกให้เช่าในกรุงเทพฯ และปริมณฑล ช่วงปี 2569-2571 โดยมองภาพรวมปี 2569 ตลาดเผชิญแรงกดดันและชะลอตัว ไม่ว่าจะเป็นเรื่องกำลังซื้อที่เปราะบาง ซึ่งถูกกดดันจากปัญหาหนี้ครัวเรือน ค่าครองชีพสูง และเศรษฐกิจไทยที่เติบโตช้า รวมถึงความไม่แน่นอนของเศรษฐกิจโลกและภาคการท่องเที่ยวที่ฟื้นตัวช้าลง
ขณะที่ความต้องการเช่า มีการคาดการณ์ว่าจะโตเพียง 0.9% เมื่อเทียบกับปีก่อนหน้า แต่จะมีพื้นที่ค้าปลีกใหม่ทยอยสร้างเสร็จเข้าสู่ตลาดสูงถึง 330,000 ตารางเมตร (มากกว่าปี 2568 ถึง 4 เท่า) ส่วนใหญ่มาจากโครงการมิกซ์ยูสขนาดใหญ่
รวมถึงอัตราการเช่าลดลง โดยปริมาณพื้นที่ใหม่ที่เพิ่มขึ้นรวมเป็น 7.4 ล้านตารางเมตร จะกดดันให้อัตราการเช่าเฉลี่ย (Occupancy Rate) ลดลงมาอยู่ที่ 89.0% จากเดิมที่ระดับ 92.4% ในปี 2568
ส่วนภาพรวมในปี 2570-2571 วิจัยกรุงศรี มองว่า ตลาดมีสัญญาณฟื้นตัวและกระเตื้องขึ้น ตลาดจะเริ่มกระเตื้องขึ้นโดยคาดว่าความต้องการเช่าพื้นที่จะกลับมาขยายตัวได้เฉลี่ย 1.7–2.5% ต่อปี
ปัจจัยสนับสนุนการเติบโตของธุรกิจพื้นที่ค้าปลีกให้เช่า มีทั้งการฟื้นตัวอย่างค่อยเป็นค่อยไปของเศรษฐกิจและการท่องเที่ยว โดยคาดว่านักท่องเที่ยวต่างชาติจะกลับมาแตะระดับ 35.5 ล้านคนได้ภายในปี 2571
การขยายตัวของชุมชนเมืองตามแนวโครงข่ายรถไฟฟ้า และมาตรการกระตุ้นการใช้จ่ายจากภาครัฐ
พฤติกรรมผู้บริโภคยุคใหม่ (โดยเฉพาะกลุ่ม Gen Z) ที่ยังคงให้ความสำคัญกับการสัมผัสประสบการณ์จริงหน้าร้าน (Physical Experience) ซึ่งช่องทางออนไลน์ไม่สามารถทดแทนได้ทั้งหมด
อย่างไรก็ตาม การแข่งขันจะยังคงทวีความรุนแรงขึ้น เนื่องจากจะมีอุปทานใหม่เข้าสู่ตลาดเฉลี่ย 1.2–2.0% (ราว 240,000 ตารางเมตร) ต่อปี ทำให้อัตราการเช่าเฉลี่ยจะขยับขึ้นเล็กน้อยมาอยู่ที่ระดับ 89.5% ซึ่งถือว่ายังอยู่ในระดับต่ำ