

ปรับโครงสร้างหนี้ สู้ภัยเศรษฐกิจจากโควิด-19
คอลัมน์ นอกรอบ
โดย คมน์ ไทรงาม ฝ่ายคุ้มครองผู้ใช้บริการทางการเงิน ธปท.
รายได้ลด จ่ายค่างวดไม่ไหวทำอย่างไรดี ? ภาวะเศรษฐกิจชะลอตัวจากผลของสงครามการค้า ภาวะภัยแล้ง ต่อเนื่องมาถึงการแพร่ระบาดของไวรัสโคโรน่า (โควิด-19) ส่งผลกระทบรุนแรงในวงกว้างทั้งต่อภาคธุรกิจและประชาชน ทำให้รายได้ลดลงและอาจทำให้ลูกหนี้ผ่อนค่างวดไม่ไหว นอกจากนี้ ภายใต้สถานการณ์ที่หลายเรื่องยังยากที่จะคาดเดาอนาคต ผู้ประกอบการจำนวนไม่น้อยต้องการเงินทุนหมุนเวียนเพิ่มเติม เพื่อเป็นสภาพคล่องสำหรับดำเนินกิจการต่อไป
ถ้าท่านเป็นผู้ประสบปัญหาดังกล่าว ทางออกหนึ่งที่สำคัญ คือ การเข้าไปติดต่อกับสถาบันการเงิน (สง.) เพื่อปรับโครงสร้างหนี้ หรือปรับเงื่อนไขการชำระหนี้ใหม่ให้สอดคล้องกับรายได้ที่ลดลง
อย่างไรก็ดี ในอดีตที่ผ่านมาจำนวนลูกหนี้ที่ผ่อนชำระหนี้ตามปกติมีจำนวนไม่มากที่เข้าไปติดต่อกับ สง.เพื่อปรับโครงสร้างหนี้ เพราะอาจเข้าใจว่าการปรับโครงสร้างหนี้จะสามารถทำได้ก็ต่อเมื่อเป็นหนี้เสีย (Non-Performing Loan : NPL) แล้วเท่านั้น รวมทั้งอาจเข้าใจผิดว่าเมื่อปรับโครงสร้างหนี้แล้วจะทำให้เสียประวัติในเครดิตบูโร (NCB) ซึ่งจะทำให้การขอสินเชื่อในอนาคตทำได้ยาก นอกจากนี้ ลูกหนี้อีกส่วนหนึ่งอาจไม่ทราบว่าการปรับโครงสร้างหนี้นั้นมีหน้าตาเป็นอย่างไร ซึ่งเนื้อหาหลักของบทความนี้ต้องการพูดถึงแนวทางต่าง ๆ ในการปรับโครงการสร้างหนี้ให้ผู้อ่านได้ทราบโดยสังเขป
– จะหนี้ดีหรือหนี้เสียก็ปรับหนี้ได้ ไม่เสียประวัติใน NCB
ธนาคารแห่งประเทศไทย (ธปท.) ติดตามพัฒนาการทางเศรษฐกิจ รวมทั้งปัจจัยลบต่าง ๆ ข้างต้นอย่างใกล้ชิด และเห็นว่าการที่ สง.และลูกหนี้สามารถบรรลุข้อตกลงในการปรับโครงสร้างหนี้ร่วมกันเป็นเรื่องสำคัญอย่างมากสำหรับเศรษฐกิจไทย และจะเป็นภูมิคุ้มกันสำคัญที่จะช่วยให้อยู่รอดได้ในยุคโควิด-19 จึงได้ขับเคลื่อนให้ สง.เร่งดำเนินการให้ความช่วยเหลือลูกหนี้ในเชิงรุกอย่างทันเหตุการณ์ โดยเฉพาะในช่วงปี 2563-2564
จากเดิมนั้น สง.ให้ความสำคัญในการปรับโครงสร้างหนี้ให้กับกลุ่มที่เป็น NPL แล้วเป็นหลัก ในครั้งนี้จะให้ความสำคัญกับการปรับโครงสร้างหนี้เชิงป้องกัน (preemptive debt restructuring) เพื่อลดโอกาสที่ลูกหนี้ดีที่ยังผ่อนชำระปกติจะไหลลงกลายเป็นหนี้เสีย ทั้งนี้ การปรับโครงสร้างหนี้ในขณะที่สถานะยังปกติ ไม่ถือเป็น TDR (troubled debt restructuring) และไม่มีผลเสียต่อประวัติข้อมูลเครดิต
สำหรับหนี้ที่ค้างชำระเกิน 90 วัน หรือเป็นหนี้เสียแล้ว โดยทั่วไปเมื่อมีการปรับโครงสร้างหนี้และมีการผ่อนชำระตามเงื่อนไขใหม่ต่อเนื่องครบ 3 งวด หรือ 3 เดือนแล้ว สถานะจะถูกปรับให้เป็นปกติ โดยในฐานข้อมูลเครดิตจะมีการรายงาน “วันที่ปรับโครงสร้างหนี้” ไว้ ซึ่งไม่ถือเป็นบัญชีดำห้ามการพิจารณาสินเชื่อเช่นกัน
– ท่ามาตรฐานการปรับโครงสร้างหนี้ที่ควรรู้
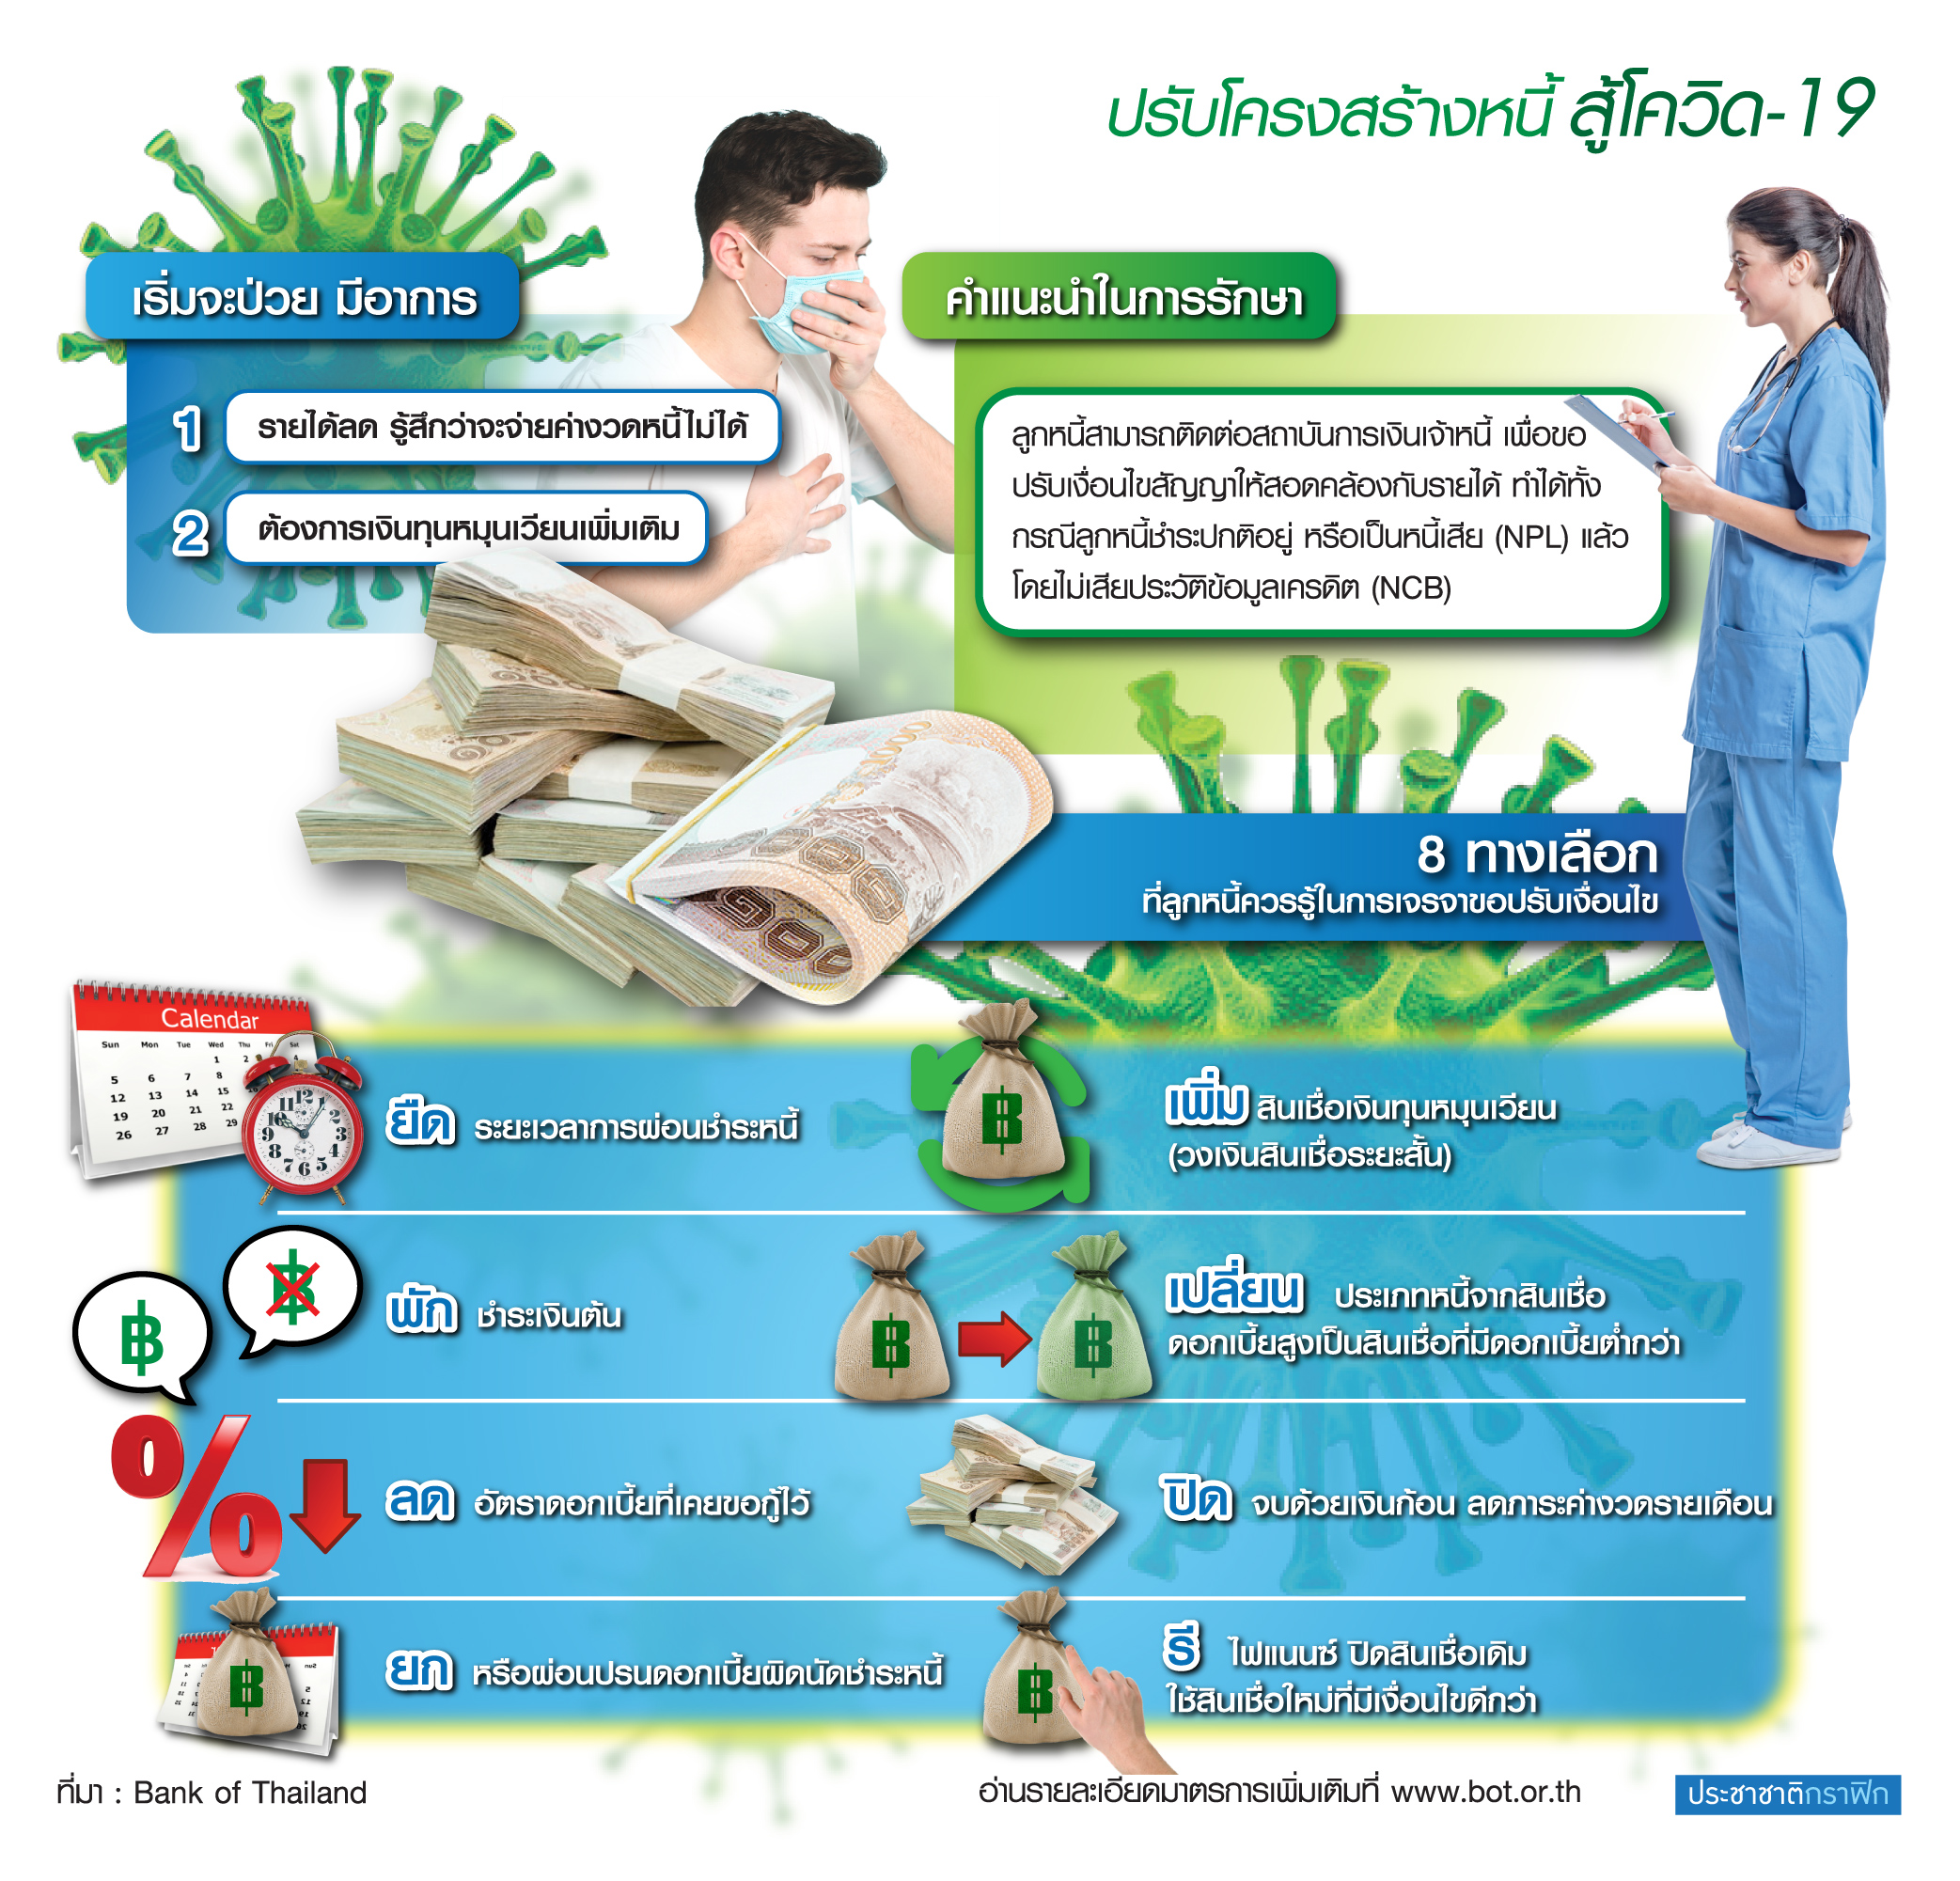
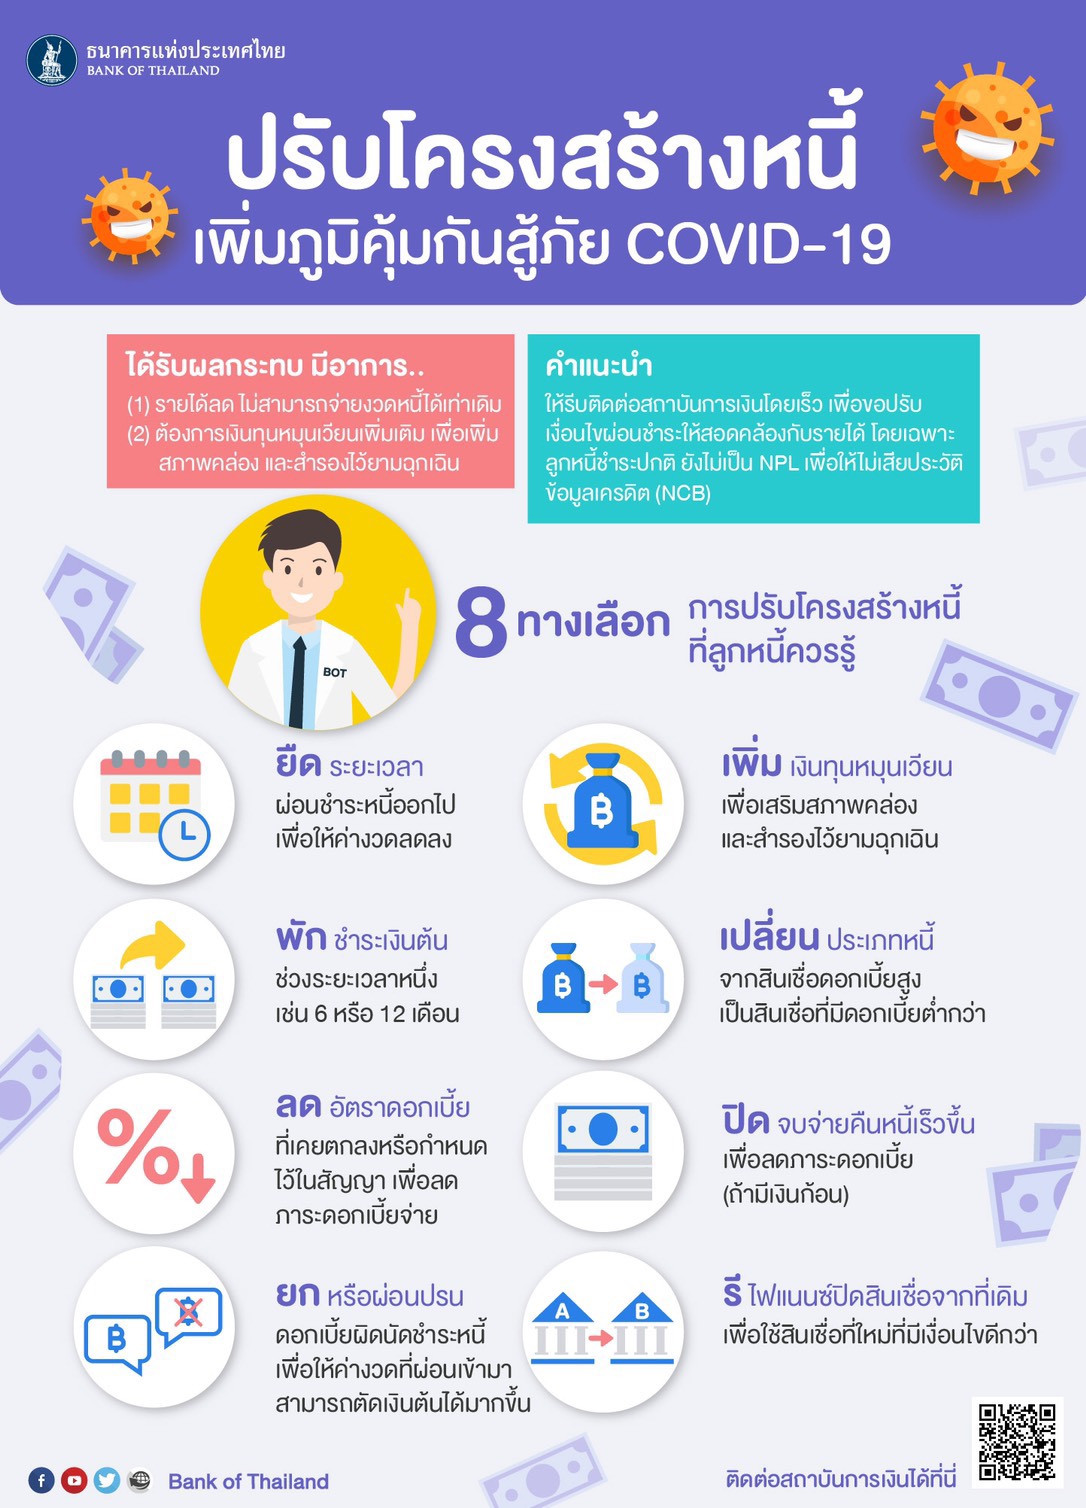
ตามที่ได้กล่าวไปแล้วว่า ลูกหนี้ไม่ว่าจะมีสถานะการชำระปกติหรือไม่ ก็อยู่ในข่ายที่สามารถปรับเงื่อนไขหรือปรับปรุงโครงสร้างหนี้ได้ ในที่นี้จะนำเสนอท่ามาตรฐานในการปรับโครงสร้างหนี้ิ8 แนวทางที่ลูกหนี้ควรรู้ไว้ เพื่อสามารถใช้เป็นตัวอย่างตั้งต้นเมื่อเข้าไปหารือกับ สง.
1) ยืดระยะเวลา : การยืดหรือขยายระยะเวลาชำระหนี้ถือเป็นวิธีการปรับโครงสร้างหนี้ที่ใช้มากที่สุดวิธีหนึ่ง ซึ่งจะช่วยให้ภาระการผ่อนชำระสอดคล้องกับรายได้ที่ลดลง ตัวอย่าง สินเชื่อธุรกิจ SMEs ที่มีระยะเวลาผ่อน 10 ปี ผ่อนมาแล้ว 6 ปี เหลือ 4 ปี กรณีเช่นนี้ก็อยู่ในวิสัยที่ สง.จะสามารถขยายระยะเวลาการผ่อนชำระให้ยาวออกไปโดยพิจารณาอายุตัวของผู้กู้ด้วย ซึ่งในอดีตค่าเฉลี่ยของระยะเวลาผ่อนชำระหลังจากที่ปรับโครงสร้างหนี้อยู่ที่ประมาณ 8 ปี
2) พักชำระเงินต้น : ค่างวดที่ผ่อนชำระ โดยปกติประกอบด้วย 2 ส่วน คือ เงินต้น กับดอกเบี้ย ดังนั้น เพื่อลดภาระ อีกวิธีที่นิยมทำ คือ การพักชำระเงินต้น ตัวอย่าง สัญญาเงินกู้กำหนดค่าผ่อนชำระเท่ากันทุกเดือน เดือนละ 20,000 บาท ในงวดปัจจุบันอาจประกอบด้วยส่วนของเงินต้น 8,000 บาท และส่วนของดอกเบี้ย 12,000 บาท การพักชำระเงินต้นจะทำให้ค่างวดเหลือเพียง 12,000 บาท ซึ่ง สง.อาจพิจารณาพักชำระเงินต้น เป็นเวลา 3-6 เดือน อย่างไรก็ตาม เงินต้นที่พักชำระไว้นี้ย่อมส่งผลให้ต้องจ่ายเงินก้อนใหญ่ขึ้นในช่วงท้ายสัญญา (balloon) หรือทำให้ต้องเป็นหนี้และแบกภาระดอกเบี้ยนานขึ้น
ดังนั้น ในทางกลับกันเมื่อสถานการณ์สภาพคล่องของลูกหนี้ดีขึ้น หรือมีเงินที่เตรียมไว้ลงทุนแต่ไม่ได้ใช้ การนำเงินก้อนมา “โปะ” เพื่อลดหนี้ก่อนถึงกำหนดตามสัญญา ย่อมทำให้ภาระดอกเบี้ยจ่ายมีจำนวนลดลง และหนี้หมดเร็วขึ้น ซึ่งในช่วงที่ผ่านมาแบงก์ชาติก็ได้รณรงค์ปรับปรุงเรื่องการชำระหนี้ก่อนครบกำหนด (prepayment) ให้มีการปฏิบัติที่เป็นธรรมมากขึ้นด้วย
3) ลดอัตราดอกเบี้ย : การลดอัตราดอกเบี้ยเงินกู้ถือเป็นอีกรูปแบบของการปรับโครงสร้างหนี้ที่ทำกันอย่างแพร่หลาย เพราะอัตราดอกเบี้ยเงินกู้ที่ลดลง หมายถึงส่วนที่จะไปตัดลดเงินต้นจะมีมากขึ้น และเมื่อเงินต้นลด ภาระดอกเบี้ยก็จะลดลง ตัวอย่าง SMEs กู้ยืมที่อัตราดอกเบี้ย MOR+ 2% ได้รับผลกระทบทางเศรษฐกิจทำให้ผ่อนชำระที่อัตราดอกเบี้ยเดิมไม่ไหว สามารถยื่นเรื่องขอลดอัตราดอกเบี้ยเงินกู้ให้ต่ำลง โดยสิ่งที่ สง.จะนำมาพิจารณานั้นประกอบด้วยหลายปัจจัย เช่น ต้นทุนของ สง.เอง ประวัติการผ่อนชำระของลูกหนี้ ประเภทสินเชื่อ และหลักประกัน เป็นต้น
4) ยกหรือผ่อนปรนดอกเบี้ยผิดนัดชำระหนี้ : นอกเหนือจากการประกาศลดอัตราดอกเบี้ยเงินกู้ที่ สง.หลายแห่งได้ทำไปแล้ว ยังมีเรื่องการปรับวิธีการคำนวณดอกเบี้ยผิดนัดชำระหนี้ ซึ่งแบงก์ชาติได้ประกาศไปช่วงต้นปี 2563 ให้ สง.คิดดอกเบี้ยปรับบนฐานของงวดที่ผิดนัดชำระจริงเท่านั้น ซึ่งนอกจากต้องการปรับปรุงให้เกิดความเป็นธรรมแล้ว ยังเป็นการให้ความสำคัญกับเรื่องความสามารถในการชำระหนี้ของลูกหนี้อย่างเป็นรูปธรรมมากขึ้นด้วย กล่าวคือการกำหนดดอกเบี้ยปรับสามารถทำได้ แต่ต้องไม่เป็นภาระแก่ลูกหนี้จนเกินสมควร หรือเป็นเหตุที่ทำให้ภาระหนี้สูงขึ้นมากจนชำระไม่ได้ กลายเป็นหนี้เสียในเวลาต่อมา
5) เพิ่มเงินทุนหมุนเวียน : ในภาวะที่เหตุการณ์ในอนาคตมีความไม่แน่นอนสูง แบงก์ชาติตระหนักถึงความสำคัญของเงินทุนหมุนเวียน หรือ working capital (WC) ในฐานะปัจจัยที่จำเป็นช่วยหล่อเลี้ยงธุรกิจในยามที่ลำบาก ให้มีโอกาสฟื้นกลับอย่างรวดเร็วได้ในภายหลัง จึงสนับสนุนให้ สง.ให้สินเชื่อ WC ใหม่แก่กิจการที่มีศักยภาพ โดยแยกการจัดชั้นสินเชื่อ WC นี้ออกจากสินเชื่ออื่นซึ่งอาจจะเป็น NPL ไปแล้ว ช่วยให้กิจการยังมีบัญชีสินเชื่อสถานะปกติไว้ใช้งานได้
ในการขอ WC เพิ่มเพื่อมาเป็นทุนหมุนเวียน ในฝั่งของผู้กู้ควรเตรียมเหตุผลและประมาณการรายจ่ายที่จะเกิดขึ้นในระยะ 6-12 เดือนข้างหน้า อาทิ ค่าจ้างพนักงาน ค่าซื้อวัตถุดิบเพื่อผลิตสินค้า รวมทั้งค่าใช้จ่ายอื่น ๆ ในการดำเนินงาน เช่น ค่าไฟ ค่าน้ำ ค่าเช่าสำนักงาน เป็นต้น เพื่อให้ สง.ใช้ประกอบการพิจารณาวงเงิน ในขณะที่ฝั่ง สง.จะพิจารณาจากประวัติการผ่อนชำระ เช่น 1 ปีที่ผ่านมาลูกหนี้ชำระหนี้ทั้งในส่วนของเงินต้นและดอกเบี้ยเป็นจำนวนเท่าใด วงเงิน WC ที่ขอเพิ่มเติมคิดเป็นสัดส่วนเท่าใดของภาระหนี้รวม เป็นต้น
6) เปลี่ยนประเภทหนี้ : หนี้ที่อัตราดอกเบี้ยแพงควรถูกเปลี่ยนประเภทเป็นหนี้ที่อัตราดอกเบี้ยถูกลง ตัวอย่าง ลูกหนี้ SMEs ใช้บัตรเครดิตและบัตรกดเงินสดเป็นแหล่งเงินทุนหมุนเวียนอัตราดอกเบี้ยสูง 18% และ 28% หรือลูกหนี้มีวงเงิน O/D ใช้วงเงินเต็ม ในกรณีเช่นนี้อาจจะเข้าไปหารือกับ สง. ว่าจะสามารถเปลี่ยนจากสินเชื่อหมุนเวียนที่อัตราดอกเบี้ยแพงเหล่านี้ ไปเป็นสินเชื่อแบบมีกำหนดระยะเวลาชำระ (term loan) ที่ดอกเบี้ยถูกลงได้หรือไม่
7) ปิดจบด้วยเงินก้อน : หากพอมีความสามารถหาเงินก้อนได้จำนวนหนึ่ง เช่น จากเงินออม จากการยืมญาติมิตร หรือจากการขายทรัพย์สิน ถึงแม้จะไม่มากเท่ากับยอดที่เป็นหนี้อยู่ ลูกหนี้ก็ยังอาจเจรจาทำสัญญาปรับโครงสร้างหนี้แบบมีส่วนลดบางส่วนเพียงพอให้ปิดจบหนี้ทั้งบัญชีได้ ซึ่งจะทำให้หมดภาระค่างวดรายเดือนไปอีกหนึ่งก้อน โดยปกติ สง.เจ้าหนี้จะกำหนดให้ชำระเสร็จสิ้นภายในระยะเวลาสั้น ๆ 6 เดือน หรือเพียง 1-2 งวด อย่างไรก็ดี การเจรจาขอปิดจบโดยมีส่วนลดจะทำได้ค่อนข้างยากในกรณีที่มีหลักประกันมูลค่าสูงกว่ายอดหนี้
8) รีไฟแนนซ์ : การรีไฟแนนซ์คือการปิดสินเชื่อจาก สง.เดิม ย้ายไปใช้สินเชื่อของ สง. ที่ใหม่ที่ให้เงื่อนไขดีกว่า เช่น คิดอัตราดอกเบี้ยถูกลง โดยที่เจ้าหนี้รายใหม่ทำการชำระหนี้เดิมที่คงค้างอยู่ให้ก่อน ในประเทศไทยประชาชนคุ้นเคยกับการรีไฟแนนซ์ สินเชื่อบ้าน และสินเชื่อธุรกิจที่มีหลักประกันอยู่ระดับหนึ่งแล้ว นอกจากนี้แบงก์ชาติได้สนับสนุนให้เกิดตลาดรีไฟแนนซ์สำหรับหนี้บัตรเครดิต บัตรกดเงินสด สินเชื่อส่วนบุคคล (หนี้บัตร) ทำให้ในต้นปี 2563 มี สง.เปิดตัวเข้ามานำเสนอผลิตภัณฑ์รีไฟแนนซ์หนี้บัตรเพิ่มขึ้น ได้แก่ ธนาคารออมสิน ซึ่งรับรีไฟแนนซ์หนี้บัตรสำหรับลูกหนี้ที่มีวินัยทางการเงินและประวัติการชำระดี
– คาถาปรับเงื่อนไขหนี้ : ยืด-พัก-ลด-ยก-เพิ่ม-เปลี่ยน-ปิด-รี
การปรับโครงสร้างหนี้เป็นเรื่องที่มีความสำคัญมากต่อทุกภาคส่วน ทั้งกรณีบุคคลและภาคธุรกิจที่ต้องดำเนินการให้ทันท่วงที เพราะจะเป็นภูมิคุ้มกันช่วยรองรับผลกระทบจากการระบาดของไวรัสโควิด-19 และแรงกระทบอื่น ๆ ช่วยให้ลูกหนี้ในภาคส่วนต่าง ๆ สามารถจ่ายหนี้ได้สอดคล้องกับรายได้ที่ลดลง ไม่เกิดการผิดนัดชำระหนี้
อย่างไรก็ตาม ผลสัมฤทธิ์อันวิเศษใด ๆ ไม่อาจจะหวังเอาได้เพียงจากการท่องบ่นมนตราอยู่กับตัวเอง ฉันใดก็ฉันนั้น คาถาปรับเงื่อนไขหนี้ที่ได้นำเสนอ 8 ข้อข้างต้น เป็นเพียงสูตรตั้งต้นสำหรับลูกหนี้พกพาติดตัวไปปรึกษากับเจ้าหนี้เพื่อร่วมคิดหาทางออก เพื่อเป็นประโยชน์ต่อทั้งสองฝ่ายให้รอดพ้นจากภัยเศรษฐกิจที่ทุกคนเผชิญอยู่นี้ กล่าวคือลูกหนี้จะได้ลดภาระการผ่อนชำระหนี้ ทำให้มีความสามารถดำเนินธุรกิจหรือดำรงชีวิตต่อไปได้ ขณะเดียวกันก็ช่วยให้เจ้าหนี้ไม่มีภาระหนี้เสียเพิ่มขึ้น สิ่งสำคัญคือ ต้องรีบเจรจาโดยเร็วตั้งแต่ยังเป็นหนี้ดีแก้ได้ไม่ยาก ก่อนกลายเป็นหนี้เสียซึ่งการแก้ไขจะยากกว่า
– ทางด่วนแก้หนี้ เสริมช่องทางติดต่อ สง.เพื่อหาทางออกเรื่องหนี้ยุคโควิด-19
ในช่วงนี้มาตรการเว้นระยะทางสังคม (social distancing) เพื่อลดการแพร่กระจายของเชื้อโควิด-19 ส่งผลให้หลายคนต้องทำงานอยู่กับบ้าน หรือไม่สะดวกในการเดินทางติดต่อเจ้าหนี้ อีกทั้งมีการปรับลดหรือปิดสาขาที่ให้บริการ ทำให้การรองรับลูกค้าของ สง.ทำได้ไม่ค่อยราบรื่นนัก อย่างไรก็ดี ลูกหนี้ก็ยังคงสามารถติดต่อแก้หนี้จากบ้านได้ โดยดูมาตรการช่วยเหลือที่ สง.ประกาศ และช่องทางติดต่อ online หรือ call center ที่ https://www.bot.or.th/Thai/FinancialInstitutions/Pages/FI_Support.aspx
นอกจากนี้ ศูนย์คุ้มครองผู้ใช้บริการทางเงิน (ศคง.) แบงก์ชาติ ได้เปิดช่องทางออนไลน์ “ทางด่วนแก้หนี้” ขึ้นที่ http://www.1213.or.th/th/Pages/ทางด่วนแก้หนี้.aspx เพื่อเป็นช่องทางเสริมสำหรับประชาชนและธุรกิจแจ้งความต้องการปรับปรุงโครงสร้างหนี้ โดยข้อมูลที่ได้รับผ่านช่องทางนี้จะถูกส่งต่อไปยัง สง.ที่ผู้ใช้บริการระบุ “เราจะแก้หนี้ สู้ภัยเศรษฐกิจจากโควิด-19 ไปด้วยกัน”