

ปี’70 อินเดียพลิกกลยุทธ์ส่งออกเขย่าตลาดข้าวโลก
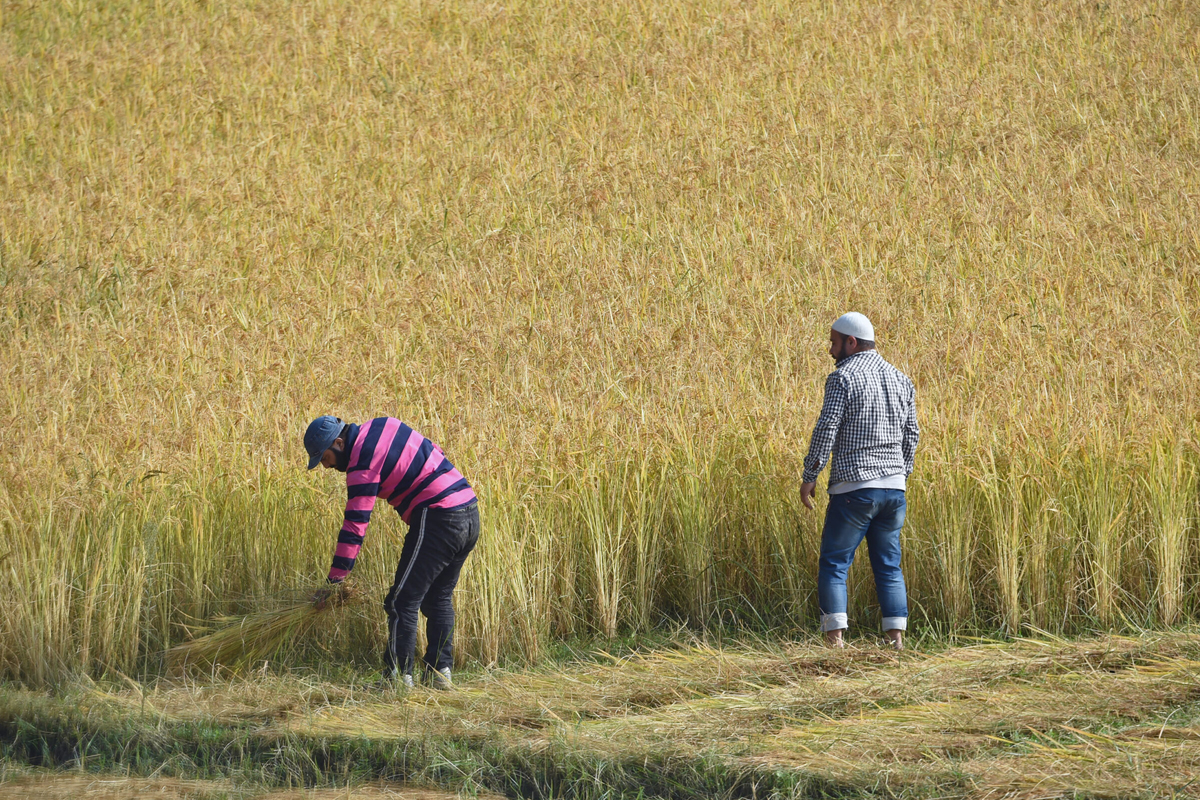
ทูตพาณิชย์เผยอินเดียพลิกทิศนโยบายข้าว หลังผลผลิตอยู่ระดับสูงและทยอยคลายมาตรการจำกัดส่งออก จากช่วงปี 2566-2567 ที่เน้นคุมราคาและความมั่นคงทางอาหาร กลับมารุกตลาดโลก ปี 2025-26 ส่งออกข้าวที่ไม่ใช่บาสมาติทะลุ 15.01 ล้านตัน มูลค่า 5.82 พันล้านดอลลาร์สหรัฐ ขณะรัฐบาลเร่งเพิ่มคลังธัญพืชอีก 13.1 ล้านตัน พร้อมยกระดับคุณภาพข้าวครั้งใหญ่ คาดปี 2570 การส่งออกยังเป็นกลไกสำคัญ
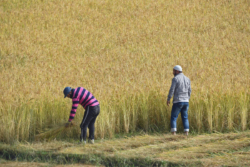
รายงานข่าวจากสำนักงานส่งเสริมการค้าในต่างประเทศ ณ นิวเดลี ประเทศอินเดีย (ทูตพาณิชย์) ระบุว่า สถานการณ์ข้าวของอินเดียในปี 2569 เปลี่ยนแปลงอย่างมีนัยสำคัญ จากปี 2566-2567 ซึ่งรัฐบาลใช้มาตรการจำกัดการส่งออกเพื่อควบคุมราคาและรักษาความมั่นคงทางอาหารภายในประเทศ แต่ปัจจุบันอินเดียมีผลผลิตข้าวอยู่ในระดับสูง เริ่มผ่อนคลายการจำกัดส่งออก ทำให้อินเดียกลับมามีบทบาทสูงในตลาดข้าวโลกอีกครั้ง อย่างไรก็ตาม รัฐบาลอินเดียยังคงดูแลรายได้เกษตรกรผ่านราคาขั้นต่ำที่รัฐบาลกำหนด หรือ Minimum Support Price (MSP) และการรับซื้อข้าวเข้าสู่คลังสำรอง โดยฤดูการตลาดข้าวนาปี 2026-27 หรือ Kharif Marketing Season (KMS) รัฐบาลกลางและรัฐบาลรัฐต่าง ๆ กำหนดประมาณการรับซื้อข้าวเปลือกไว้ที่ 70.864 ล้านตันโดยปริมาณรับซื้อระดับสูงทำให้อินเดียต้องเร่งจัดการความไม่สมดุลระหว่างการรับซื้อ การระบายข้าวออกไปใช้ และพื้นที่จัดเก็บ โดยเดินหน้า New Storage Policy ซึ่งมีแผนเพิ่มความสามารถในการจัดเก็บธัญพืชอีก 13.1 ล้านตัน ควบคู่กับการขยายคลังระดับท้องถิ่นผ่านระบบสหกรณ์ และเพิ่มประสิทธิภาพด้านโลจิสติกส์และ Supply Chain
อีกความเคลื่อนไหวสำคัญ คือ Improved-Quality Rice Policy ซึ่งยกระดับคุณภาพข้าวที่แจกจ่ายผ่านโครงการสวัสดิการของรัฐบาล ครอบคลุมประชาชนมากกว่า 800 ล้านคน โดยลดสัดส่วนข้าวหักในข้าวดิบจากไม่เกิน 25% เหลือ 10% และข้าวนึ่งจาก 16% เหลือ 5% พร้อมนำ QR Code มาเพิ่มประสิทธิภาพการตรวจสอบย้อนกลับ นอกจากนี้ อินเดียเริ่มจัดซื้อข้าวตามมาตรฐานใหม่ตั้งแต่ฤดู 2026-27 และจะทยอยขยายให้ครอบคลุมรัฐที่มีการรับซื้อข้าวทั้งหมดภายในฤดู 2027-28 ส่งผลให้โรงสีต้องปรับปรุงกระบวนการผลิตและคัดแยก ขณะที่รัฐบาลประเมินว่าการปรับระบบดังกล่าวจะลดต้นทุนด้านการขนส่ง จัดเก็บ และบรรจุภัณฑ์ได้ประมาณ 2,161 Crore รูปีต่อปี
ด้านการส่งออก ข้อมูลของ Agricultural and Processed Food Products Export Development Authority (APEDA) ระบุว่า ในปี 2025-26 อินเดียส่งออกข้าวที่ไม่ใช่บาสมาติ (Non-Basmati Rice) ปริมาณ 15.01 ล้านตัน มูลค่า 5.82 พันล้านดอลลาร์สหรัฐ โดยมีตลาดสำคัญ ได้แก่ เบนิน บังกลาเทศ กินี โตโก และโกตดิวัวร์ ซึ่งทิศทางล่าสุดสะท้อนว่า อินเดียกำลังให้น้ำหนักกับการรักษาและขยายตลาดส่งออกมากขึ้น โดย APEDA เดินหน้าทั้งการขึ้นทะเบียนและอำนวยความสะดวกผู้ส่งออก อาทิ การขยายอายุใบรับรอง Registration-cum-Allocation Certificate (RCAC) สำหรับข้าวบาสมาติและข้าวที่ไม่ใช่บาสมาติ การกำหนดขั้นตอนส่งออกข้าวไปจีน และการขึ้นทะเบียนสถานประกอบการเพื่อส่งออกข้าวไปซาอุดีอาระเบีย
สำหรับทิศทางปี 2570 แม้รัฐบาลอินเดียยังไม่ได้ประกาศนโยบายข้าวสำหรับปีดังกล่าวโดยเฉพาะ แต่จากมาตรการที่ประกาศและกำลังทยอยดำเนินการ ทูตพาณิชย์ประเมินว่า นโยบายจะให้น้ำหนักกับ “การบริหารผลผลิตและสต๊อกให้มีประสิทธิภาพ ควบคู่กับการยกระดับคุณภาพและรักษาความสามารถในการส่งออก” มากขึ้น เนื่องจากแม้ผลผลิตและสต๊อกของรัฐบาลยังอยู่ในระดับสูง แต่อินเดียเริ่มเผชิญข้อจำกัดด้านคลังสินค้าและการระบายสต๊อก ประกอบกับความต้องการข้าวจากอุตสาหกรรมเอทานอลและความเสี่ยงจากสภาพอากาศ ทำให้การบริหารปริมาณข้าวภายในประเทศกับการส่งออกต้องดำเนินไปพร้อมกัน ขณะที่ภาพตลาดข้าวโลกปี 2026/27 แม้อุปทานโดยรวมยังเพียงพอ แต่เริ่มมีความตึงตัวและผันผวนมากขึ้น โดยข้อมูลที่รายงานอ้างอิงจาก FAO ระบุว่าผลผลิตโลกมีแนวโน้มลดลง ขณะที่การบริโภคเพิ่มขึ้นและสต๊อกลดลงจากระดับสูงสุดเป็นประวัติการณ์ สอดคล้องกับข้อมูล USDA เดือนกันยายน 2569 ที่สะท้อนทิศทางผลผลิตและสต๊อกข้าวโลกที่ลดลง ดังนั้น หากผลผลิตและสต๊อกอินเดียยังอยู่ในระดับสูง และราคาอาหารภายในประเทศไม่เพิ่มขึ้นผิดปกติ การส่งออกมีแนวโน้มยังมีบทบาทสำคัญต่ออุตสาหกรรมข้าวอินเดียในปี 2570 แต่รัฐบาลยังสามารถปรับมาตรการส่งออกตามสถานการณ์ความมั่นคงทางอาหารและระดับราคาภายในประเทศได้
ทูตพาณิชย์ระบุว่า ช่วงปลายปี 2569 ต่อเนื่องถึงปี 2570 ไทยจึงต้องจับตาอินเดียอย่างน้อย 4 ปัจจัยสำคัญ ได้แก่ ผลผลิตข้าวฤดูกาล 2026-27 ปริมาณสต๊อกข้าวของรัฐบาล ราคาและปริมาณส่งออกข้าวที่ไม่ใช่บาสมาติและข้าวหัก รวมถึงการเปลี่ยนแปลงนโยบายส่งออก เพราะทั้งหมดจะเป็นตัวชี้ว่าอินเดียจะนำข้าวเข้าสู่ตลาดโลกมากน้อยเพียงใดในปี 2570 ภาพรวมจึงสะท้อนการเปลี่ยนผ่านของนโยบายข้าวอินเดีย จากช่วงอุปทานตึงตัวที่ให้น้ำหนักกับ “ความมั่นคงทางอาหารและการควบคุมการส่งออก” ไปสู่การบริหารพร้อมกันทั้งความมั่นคงทางอาหาร คุณภาพ สต๊อกและคลังสินค้า การส่งออก การใช้ประโยชน์จากผลผลิตส่วนเกิน โดยทิศทางจะชัดเจนขึ้นเมื่อทราบผลผลิตฤดูกาล 2026-27 และระดับสต๊อกของรัฐบาลในช่วงต้นปี 2570 ซึ่งจะเป็นตัวแปรสำคัญต่อทั้งปริมาณและราคาข้าวในตลาดโลก