
วิจัยกสิกรไทย จับตาธุรกิจรายจิ๋ว-เล็ก มีสัญญาณหนี้ด้อยคุณภาพเพิ่ม
ศูนย์วิจัยกสิกรไทย เปิดข้อมูลบัญชีลูกหนี้ธุรกิจของเครดิตบูโร ชี้ไตรมาส 1/68 พบลูกค้าธุรกิจขนาดเล็กมีปัญหาหนี้เอ็นพีแอล จับตากลุ่มธุรกิจพักแรม-ค้าปลีกมีหนี้เพิ่ม แนะมาตรการแก้หนี้ด้อยคุณภาพของธุรกิจที่ยั่งยืน ต้องอาศัยเงื่อนไขเศรษฐกิจมหภาคที่เอื้ออำนวย เพื่อช่วยให้ธุรกิจไทยแข่งขันได้ มีความสามารถในการทำกำไรในระยะยาว
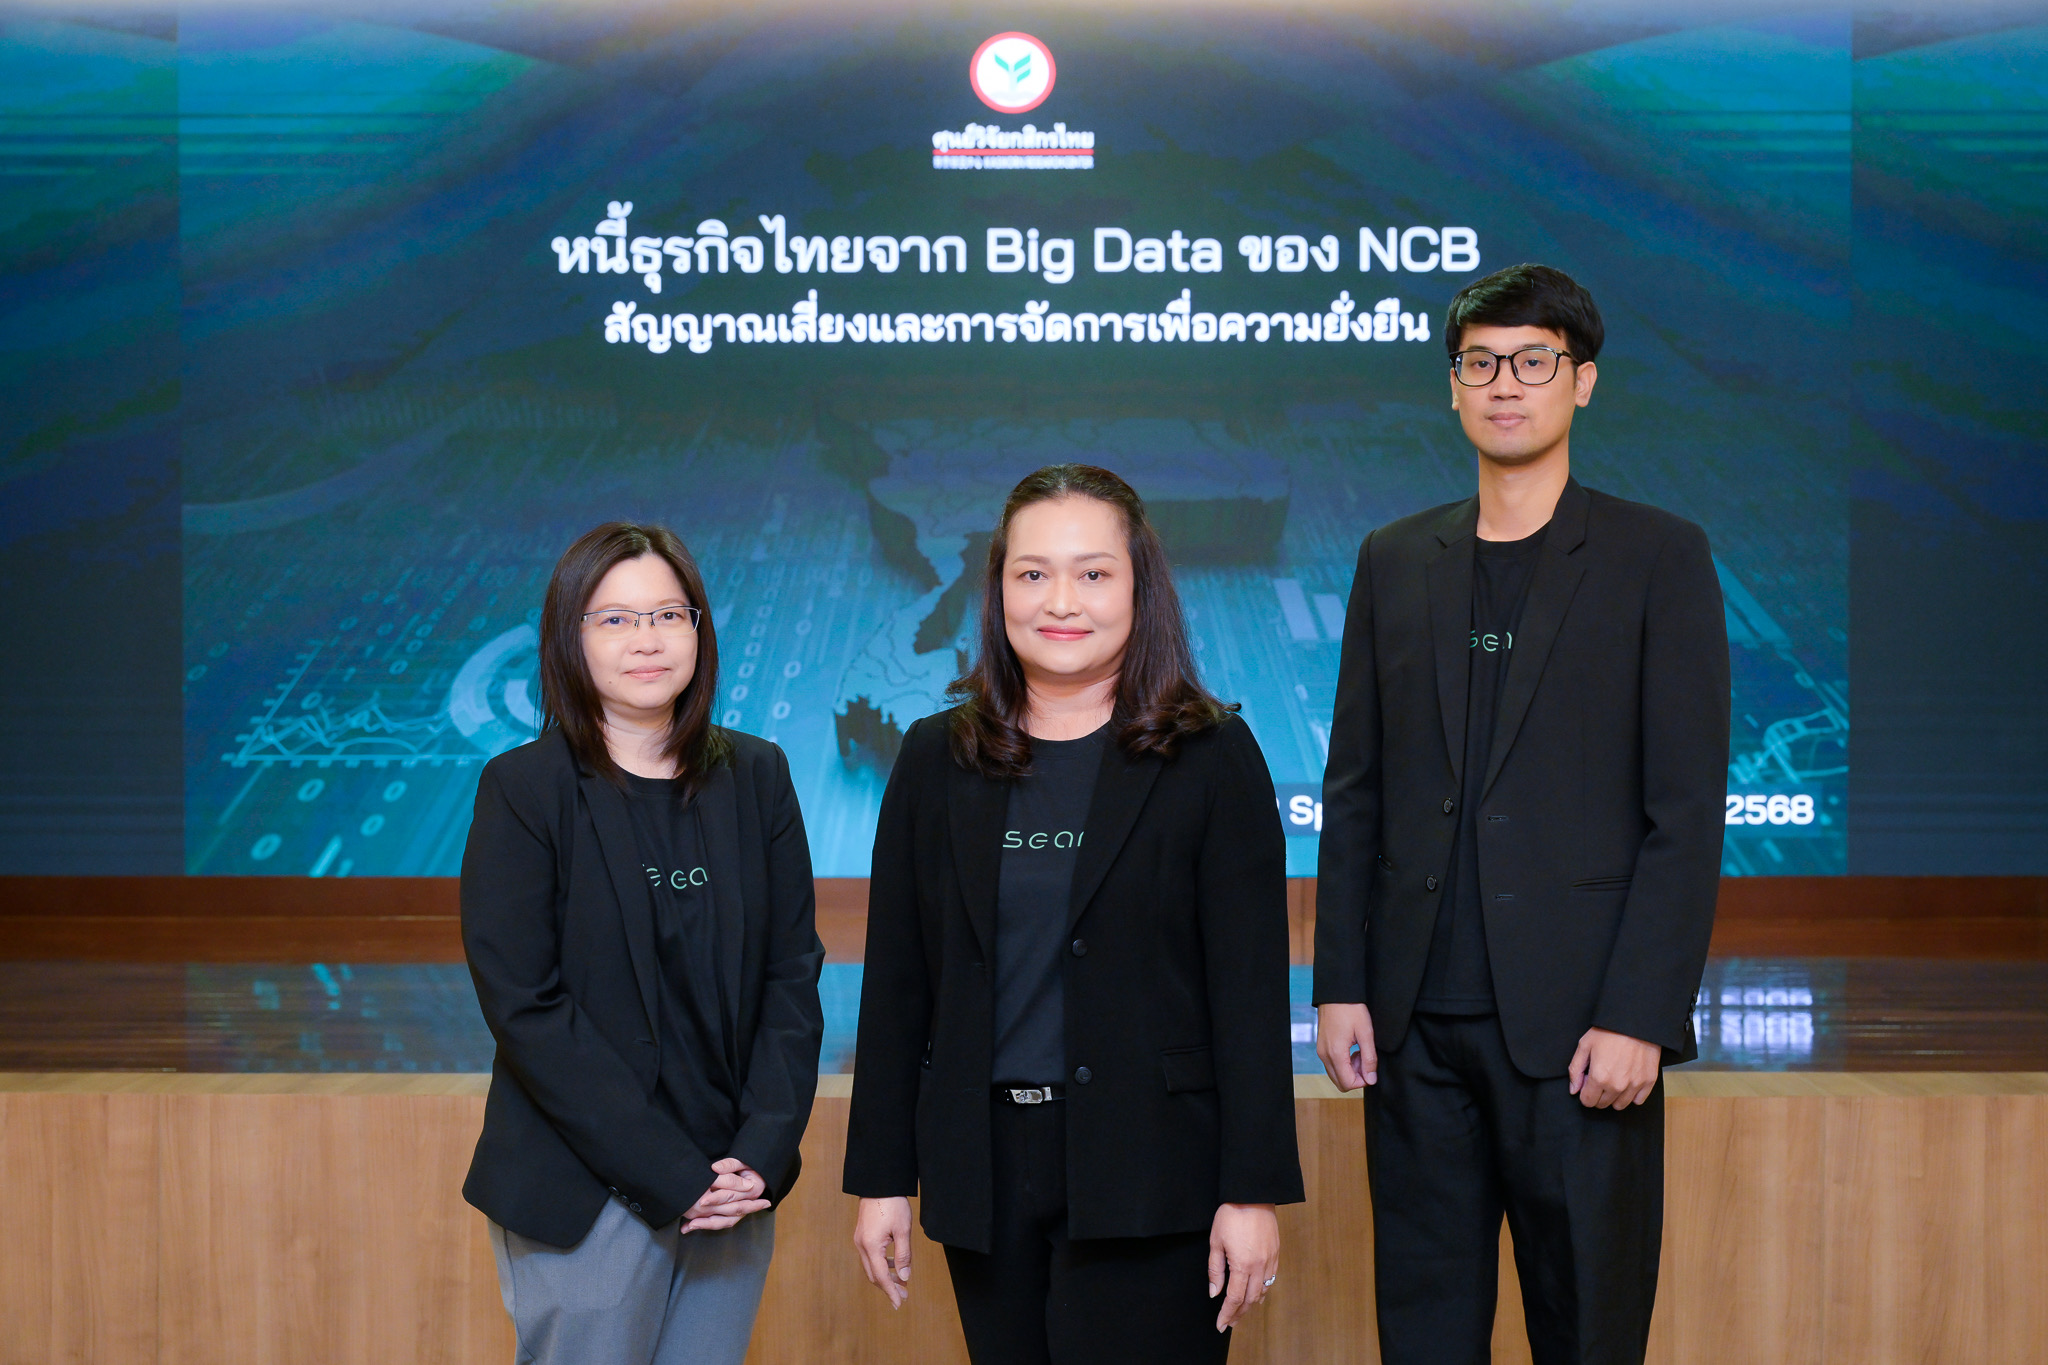
นางสาวธัญญลักษณ์ วัชระชัยสุรพล รองกรรมการผู้จัดการ บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า ในไตรมาส 2/2568 ภาพรวมหนี้เสียของระบบธนาคารพาณิชย์ 9 แห่งที่เปิดเผยสู่ตลาดหลักทรัพย์ฯ มีเอ็นพีแอลที่ขยับสูงขึ้นเล็กน้อยจากไตรมาสก่อนหน้า
ขณะที่หากเจาะลึกฐานข้อมูลบัญชีลูกหนี้ธุรกิจของบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ซึ่งเป็นข้อมูลไตรมาส 1/2568 พบว่าแม้ทิศทางหนี้ที่มีปัญหา (Stage 2 และ Stage 3) จะทรงตัวจากช่วงปลายปี 2567 แต่ก็เพิ่มขึ้นเล็กน้อยจากไตรมาส 2/2566 ซึ่งเป็นช่วง 1 ปีนับจากมีการเปิดประเทศหลังโควิด
นอกจากนี้ ลูกค้าธุรกิจยิ่งมีขนาดเล็ก ยิ่งมีปัญหาหนี้เอ็นพีแอลเพิ่มขึ้นชัดกว่ากลุ่มอื่น ๆ โดยในกลุ่ม Super Micro เอ็นพีแอลมีสัดส่วนสูงถึง 14.81% ของสินเชื่อรวม ตามมาด้วยกลุ่ม Micro ที่ 12.11% และกลุ่มธุรกิจขนาดเล็กที่ 9.75% ในขณะที่กลุ่มธุรกิจขนาดกลางและใหญ่จะอยู่ที่ 6.51% และ 1.37% ตามลำดับ
อย่างไรก็ตาม มาตรการปรับโครงสร้างหนี้ตามเกณฑ์ Responsible Lending (RL) และแนวทางดูแลคุณภาพหนี้เชิงรุกของสถาบันการเงิน ทำให้สัดส่วนหนี้ค้างชำระ 1-30 วัน มีทิศทางที่ปรับตัวลดลงตั้งแต่ช่วงกลางปี 2567 เป็นต้นมา
นายกฤษฏิ์ แก้วหิรัญ นักวิจัยอาวุโส บริษัท ศูนย์วิจัยกสิกรไทย จำกัด เปิดเผยว่า จากข้อมูลคุณภาพหนี้จำแนกตามประเภทธุรกิจ พบว่าธุรกิจที่เชื่อมโยงกับกำลังซื้อของตลาดในและต่างประเทศ เช่น ภาคการผลิตและกลุ่มที่พักแรม ความน่ากังวลจะอยู่ที่ธุรกิจขนาดใหญ่ที่มีสัดส่วนหนี้ค้างชำระเกิน 30 วันขึ้นไป อยู่ในระดับสูงที่สุด และส่วนที่เป็นธุรกิจเอสเอ็มอีรายเล็ก-ย่อย เริ่มเห็นภาพหนี้ค้างชำระที่เพิ่มขึ้น
ขณะที่ธุรกิจที่เชื่อมโยงกับกำลังซื้อของตลาดในประเทศ เช่น ธุรกิจค้าส่งค้าปลีก พบว่าคุณภาพหนี้ที่ด้อยลงในกลุ่มเอสเอ็มอีรายเล็ก-ย่อยในช่วงก่อนหน้านี้ ได้ขยายมาสู่ธุรกิจขนาดกลางมากขึ้น ส่วนธุรกิจก่อสร้างและอสังหาริมทรัพย์ ภาพลบจะขยายมาถึงธุรกิจขนาดใหญ่ด้วย
ซึ่งด้วยแนวโน้มเศรษฐกิจที่มีความไม่แน่นอนสูงขึ้น ทั้งจากผลของการขึ้นภาษีนำเข้าของสหรัฐที่กระทบการส่งออก และภาพกำลังซื้อในประเทศที่ซบเซา อาจทำให้แนวโน้มความสามารถในการชำระหนี้ของประเภทธุรกิจต่าง ๆ ข้างต้น มีโอกาสถดถอยลงอีกในไตรมาสที่เหลือของปีนี้
ดร.กาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า ผลจากการจัดกลุ่มบัญชีสินเชื่อธุรกิจใหม่ตามลักษณะพฤติกรรมการชำระหนี้ของลูกหนี้ในรอบหนึ่งปีที่ผ่านมา ออกเป็น 4 กลุ่ม ประกอบด้วย สถานะปกติ (Good) เริ่มไม่ปกติ (Newly Impaired) ดีสลับแย่ (On-Off) และมีปัญหารุนแรง (Distressed) พบว่า 95% ของจำนวนบัญชีสินเชื่อธุรกิจ ยังจัดอยู่ในกลุ่มสถานะปกติ แต่จุดที่น่าสนใจคือ สัดส่วนจำนวนบัญชีที่จัดอยู่ในกลุ่มสถานะปกตินี้เริ่มทยอยลดลงในช่วงหลังโควิด ขณะที่กลุ่มดีสลับแย่และกลุ่มที่มีปัญหารุนแรงเพิ่มสูงขึ้น
ทั้งนี้ ภาพดังกล่าวสะท้อนผลกระทบจากปัญหาเศรษฐกิจหลายระลอกที่กระทบความสามารถในการทำกำไรของธุรกิจไทย โดยธุรกิจยิ่งเล็ก ยิ่งมีสัดส่วนของบัญชีสินเชื่อกลุ่มสถานะปกติลดลงเมื่อเวลาผ่านไป
นอกจากนี้ แม้การปรับโครงสร้างหนี้จะมีส่วนช่วยชะลอการไหลลงไปสู่ชั้นหนี้เสีย แต่การปรับโครงสร้างหนี้ จะ “มีประสิทธิผลที่สุด” ในการช่วยฟื้นธุรกิจ ก็ต่อเมื่อเข้าไปดูแลตั้งแต่ธุรกิจ “เริ่ม” มีสัญญาณการค้างชำระ ไม่ใช่เข้าไปดูแลหลังจากที่กลายเป็นเอ็นพีแอลไปแล้ว เพราะโอกาสการฟื้นตัวของหนี้เอ็นพีแอลกลับมาสู่การจัดชั้นที่ดีขึ้น (ภายในกรอบระยะเวลา 1 ปีหลังจากปรับโครงสร้างหนี้) จะมีไม่ถึง 10%
ศูนย์วิจัยกสิกรไทยเสนอแนะเพิ่มเติมว่า ทางการไทยควรจัดวางมาตรการดูแลหนี้ให้เหมาะสมกับลักษณะการชำระหนี้ของแต่ละกลุ่มลูกค้า โดยอาจเพิ่มนโยบายสนับสนุนการปรับเงื่อนไขการชำระหนี้ชั่วคราวให้กับลูกค้าปกติที่ยังไม่ผิดนัดชำระหนี้และเล็งเห็นปัญหาของธุรกิจตนตั้งแต่เนิ่น ๆ รวมถึงอาจเตรียมทำโครงการ Asset Warehousing รอบใหม่ อันถือเป็นมาตรการเชิงรุกก่อนที่ลูกหนี้จะกลายเป็นเอ็นพีแอล
ขณะที่เมื่อลูกหนี้กลายเป็นเอ็นพีแอลแล้ว สิ่งที่ควรทำคือส่งเสริมกระบวนการนอกศาล (Out-of-Court Workouts) เช่น ตีโอนทรัพย์จบหนี้ โดยทางการสามารถช่วยสนับสนุนผ่านการลดค่าธรรมเนียมที่เกี่ยวข้องได้ อาทิ ค่าธรรมเนียมการโอนที่เกี่ยวข้องกับสิ่งปลูกสร้างและที่ดิน เป็นต้น
นอกจากนี้ เนื่องจากเมื่อลูกหนี้มีวันค้างชำระนานขึ้น โอกาสจะตกชั้นลึกลงย่อมมีมากกว่าการฟื้นคืนชีพมาเป็นหนี้ดี ดังนั้น หากกระบวนการทางกฎหมายมีระยะเวลาพิจารณาคดีทางกฎหมายที่เร็วขึ้น ก็น่าจะช่วยให้ลูกหนี้และเจ้าหนี้เห็นความชัดเจนเร็วขึ้น ลูกหนี้จะได้เริ่มธุรกิจใหม่เร็วขึ้นด้วย รวมถึงควรเพิ่มทางเลือกให้ลูกหนี้ผ่อนสินทรัพย์รอการขายของตนเองได้เป็นลำดับแรก ๆ ซึ่งเท่ากับเป็นการเปิดโอกาสให้กับลูกหนี้ที่ฟื้นฟูตัวเองได้ไว สามารถกลับมาเป็นเจ้าของทรัพย์เดิมได้ด้วยเช่นกัน
อย่างไรก็ตาม แนวทางแก้หนี้ต่าง ๆ ดังกล่าว เป็นการฟื้นฟูธุรกิจเฉพาะหน้าเท่านั้น การแก้วังวนของปัญหาหนี้ด้อยคุณภาพของธุรกิจที่ถาวรขึ้น ต้องอาศัยเงื่อนไขเศรษฐกิจมหภาคที่เอื้ออำนวย เพื่อช่วยให้ธุรกิจไทยแข่งขันได้ มีความสามารถในการทำกำไรในระยะยาว จึงจะเป็นการจัดการอย่างยั่งยืนแท้จริง