
เมื่อประธานเฟดขึ้นดอกเบี้ยด้วยคำพูด
คอลัมน์ : ส่องโลก มองไทย
ผู้เขียน : ดร.ปิยศักดิ์ มานะสันต์ [email protected]
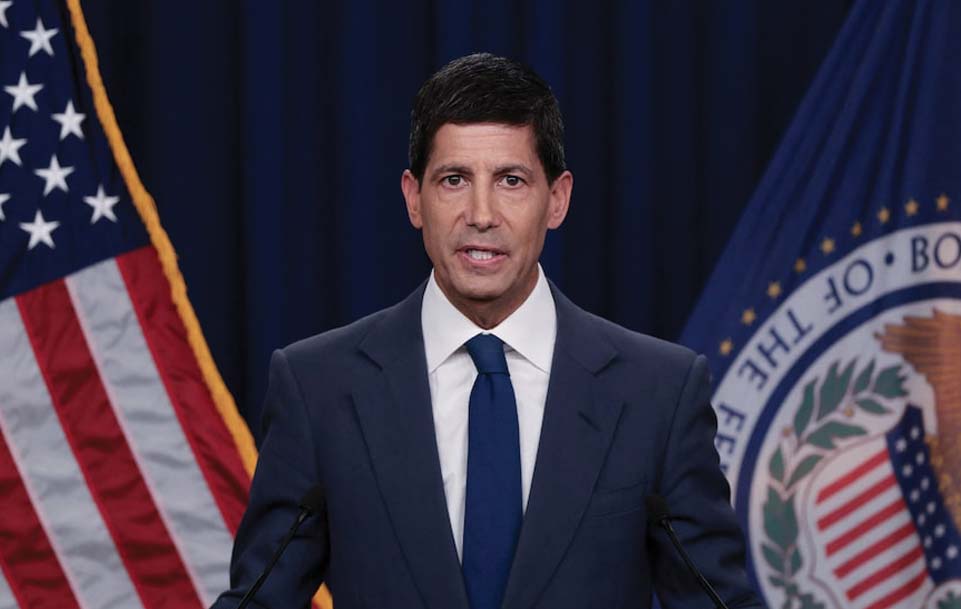
สัปดาห์ที่ผ่านมา ผู้เขียนถูกนักลงทุนถามว่า “เฟดจะกลับมาขึ้นดอกเบี้ยจริงหรือ” หลังจาก Kevin Warsh ประธานธนาคารกลางสหรัฐ (Fed) คนใหม่ ขึ้นกล่าวสุนทรพจน์ครั้งสำคัญที่เวทีสัมมนาวิชาการประจำปี ณ Jackson Hole รัฐไวโอมิง ด้วยถ้อยคำที่ “เข้มงวด” (Hawkish) กว่าที่ตลาดเตรียมใจไว้มาก จนหลายฝ่ายรีบตีความว่าเป็นการเปิดประตูสู่การขึ้นดอกเบี้ย ทว่าเมื่ออ่านโดยละเอียด ผู้เขียนเห็นว่านี่คือการ “ขู่เพื่อคุม ไม่ใช่ขู่เพื่อขึ้น”
สาระที่ Warsh สื่อออกมามี 3 จุดหลัก ประการแรก แม้ตัวเลขเงินเฟ้อช่วงฤดูร้อนจะออกมาดีกว่าคาด แต่ยังไม่สะท้อนว่าแนวโน้มเงินเฟ้อพื้นฐานปรับดีขึ้นอย่างแท้จริง โดยอัตราเงินเฟ้อ PCE รอบ 6 เดือน อยู่ที่ 4.1% สูงกว่ารอบ 12 เดือน ที่ 3.7% บ่งชี้ว่าเงินเฟ้ออาจกำลังเร่งตัว ยิ่งไปกว่านั้น เมื่อแยกองค์ประกอบราคาพบว่า 54% ของสินค้าและบริการในตะกร้า PCE ยังมีราคาเพิ่มขึ้นเกิน 3% ซึ่งสูงกว่าค่าเฉลี่ยก่อนโรคระบาดที่ 32% มาก
ประการที่สอง ภาวะการเงินปัจจุบัน “ยังไม่ตึงตัวพอ” และดอกเบี้ยระยะสั้นคือ “เครื่องมือหลัก” ของ Fed และประการสุดท้าย Fed ต้องมั่นใจว่าเงินเฟ้อกำลังเข้าสู่เป้าหมายอย่างชัดเจนและเร็วพอ มิเช่นนั้น “ยังมีงานต้องทำ”
ตลาดตอบรับด้วยการตีความว่าเป็นการเปิดประตูสู่การขึ้นดอกเบี้ย โดยปรับเพิ่มโอกาสขึ้นดอกเบี้ย 0.25% ในการประชุมวันที่ 15-16 กันยายน จากราว 35% ก่อนการแถลง เป็น 57% ปฏิกิริยาในตลาดพันธบัตรก็สอดคล้องกัน โดยเส้นอัตราผลตอบแทน (Yield Curve) ปรับขึ้นทั้งเส้นภายในวันเดียว แต่ปลายสั้นขึ้นเร็วกว่าปลายยาว ซึ่งเป็นภาวะที่เรียกว่า Bear Flattening กล่าวคือ พันธบัตรอายุ 2 ปี ขึ้น 14 bps จาก 4.20% สู่ 4.34% อายุ 5 ปี ขึ้น 10 bps จาก 4.38% สู่ 4.48% อายุ 10 ปี ขึ้น 6 bps จาก 4.67% สู่ 4.73% ขณะที่ปลายยาวสุดอย่างอายุ 30 ปี ขยับเพียง 3 bps จาก 5.19% สู่ 5.22%
ประเด็นสำคัญที่ผู้เขียนมองว่าประธาน Fed ไม่ได้ประกาศว่าจะขึ้นดอกเบี้ย คือการที่ Warsh ปฏิเสธการส่งสัญญาณนโยบายล่วงหน้า (Forward Guidance) อย่างเปิดเผย ดังประโยคที่เขาย้ำว่า “ผมยึดมั่นในหลักการ ไม่ใช่ในการตัดสินใจ (ล่วงหน้า)” เจตนาที่แท้จริงจึงไม่ใช่การประกาศว่าจะขึ้นดอกเบี้ย แต่คือการต้องการให้ตลาดสร้างมุมมองของตนเองต่อทิศทางเศรษฐกิจ
เพราะเมื่อประธาน Fed ส่งสัญญาณเข้มงวด ตลาดจะทำหน้าที่ทำให้ภาวะการเงินตึงตัวแทน ทั้งผ่านผลตอบแทนพันธบัตรที่สูงขึ้น เงินดอลลาร์ที่แข็งค่า และสินทรัพย์เสี่ยงที่ปรับฐานลง โดยเฉพาะดอกเบี้ยสินเชื่อที่อยู่อาศัย 30 ปี ที่ปรับขึ้นกว่า 70 bps (หรือ 0.7%) ตั้งแต่ต้นปี ทั้ง ๆ ที่ดอกเบี้ยนโยบายยังไม่ได้ปรับเปลี่ยนเลย กลไกเหล่านี้ช่วยชะลอความร้อนแรงของอุปสงค์และตรึงเงินเฟ้อ โดยที่ Fed ยังไม่ต้องลงมือใช้เครื่องมือจริงแม้แต่นิดเดียว นี่คือศิลปะของการส่งสัญญาณเชิงป้องปราม Jawboning) ที่ได้ผล
ในภาพใหญ่ ผู้เขียนจึงยังคงมุมมองเดิมว่า Fed จะคงดอกเบี้ยตลอดทั้งปีนี้ ด้วยเหตุผล 3 ประการ ประการแรกคือหลักการพึ่งพาข้อมูล (Data Dependent) เมื่อ Warsh ไม่ผูกมัดกับกรอบเวลาใด ตัวเลข CPI เดือนสิงหาคมที่จะประกาศวันที่ 11 กันยายนจึงกลายเป็นตัวชี้ขาด ซึ่งกรณีฐานของเรามองว่าจะชะลอมากพอให้ Fed อ้างข้อมูลล่าสุดเพื่อคงดอกเบี้ยได้โดยไม่เสียความน่าเชื่อถือ
ประการที่สองคือปัจจัยการเมือง การขึ้นดอกเบี้ยก่อนการเลือกตั้งกลางเทอมเดือนพฤศจิกายน ท่ามกลางแรงกดดันจากประธานาธิบดีทรัมป์ที่ต้องการดอกเบี้ยต่ำ ย่อมมีต้นทุนสูงมาก และประการสุดท้าย เมื่อเส้นผลตอบแทนได้ปรับขึ้นทั้งเส้นและส่งผ่านต้นทุนไปยังภาคเศรษฐกิจจริงเรียบร้อยแล้ว การขึ้นดอกเบี้ยนโยบายซ้ำเข้าไปอีกอาจทำให้ภาวะการเงินตึงตัวเกินจำเป็น
บทเรียนครั้งนี้มีนัยต่อเศรษฐกิจและตลาดทุนไทยอย่างน้อย 3 ทาง ทางแรก เมื่อผลตอบแทนพันธบัตรสหรัฐปรับขึ้นทั้งเส้นและดอลลาร์แข็งค่า ส่วนต่างอัตราดอกเบี้ยที่กว้างขึ้นจะเพิ่มแรงกดดันต่อค่าเงินบาทและกระแสเงินทุนเคลื่อนย้าย(ล่าสุดเงินบาทอ่อนลงมาสู่ระดับประมาณ 33.1 บาทต่อดอลลาร์ จาก 32.6 บาทในสัปดาห์ก่อน)
ทางที่สอง สภาพคล่องโลกที่ตึงขึ้นชั่วคราวมักกดดันสินทรัพย์เสี่ยงในตลาดเกิดใหม่ (Emerging Markets) รวมถึงตลาดหุ้นไทย ก่อนที่ความชัดเจนของตัวเลขเงินเฟ้อสหรัฐจะช่วยคลายแรงกดดันในระยะถัดไป
และทางที่สาม สำหรับผู้ดำเนินนโยบายไทยเอง กรณีของ Warsh คือตัวอย่างชั้นดีว่า การสื่อสารที่แม่นยำสามารถทำงานแทนการปรับดอกเบี้ยจริงได้ในหลายสถานการณ์ ซึ่งเป็นเครื่องมือที่มีต้นทุนต่ำและยืดหยุ่นกว่า ท่ามกลางเศรษฐกิจไทยที่ยังฟื้นตัวไม่ทั่วถึงและต้องการนโยบายการเงินที่ประคับประคอง
โดยสรุป ผู้เขียนมองว่าสุนทรพจน์ครั้งนี้คือการส่งสัญญาณเชิงป้องปรามที่ประสบความสำเร็จ เพราะ Warsh ได้ทั้งการป้องปรามไม่ให้ตลาดผ่อนคลายเร็วเกินไป การตรึงความคาดหวังเงินเฟ้อ และการตึงภาวะการเงินในวงกว้าง โดยไม่ต้องขยับดอกเบี้ยจริง ทั้งนี้ ความเสี่ยงหลักต่อมุมมอง “คงดอกเบี้ย” ของเราคือตัวเลขเงินเฟ้อ CPI และ PCE เดือนสิงหาคม ที่หากออกมาสูงกว่าคาดอย่างชัดเจน จะบีบให้ Warsh ต้องขึ้นดอกเบี้ยจริงเพื่อรักษาความน่าเชื่อถือที่เพิ่งประกาศไว้
เพราะในโลกของธนาคารกลาง คำขู่จะทรงพลังก็ต่อเมื่อทุกคนเชื่อว่าผู้ขู่พร้อมจะลงมือจริง และวันที่ตลาดหยุดเชื่อ ก็คือวันที่ปากต้องกลายเป็นการกระทำในที่สุด