
สภาผู้บริโภค-DSI เปิด 8 ข้อ สัญญาเงินกู้โหด จี้หน่วยงานเร่งกำกับดอกเบี้ย
สภาผู้บริโภค-ดีเอสไอ เปิด 8 รูปแบบสัญญาเงินกู้โหด ที่ผู้บริโภคควรระวัง เตือนผู้บริโภ ห้ามเซ็นสัญญาในกระดาษเปล่าเด็ดขาด พร้อมเรียกร้องหน่วยงานที่เกี่ยวข้องเร่งกำกับให้บริษัทที่ปล่อยกู้ต้องให้คู่สัญญากับผู้บริโภค-คุมอัตราดอกเบี้ยไม่ให้เกินกว่ากฎหมายกำหนด
วันที่ 6 พฤศจิกายน 2566 จากรายงานสถานการณ์หนี้ครัวเรือนของธนาคารแห่งประเทศไทย (ธปท.) ที่ระบุว่า หนี้ครัวเรือนของไทยสูงขึ้นอยู่ที่ระดับร้อยละ 90.7 ต่อจีดีพี (GDP : Gross Domestic Product) ส่วนใหญ่ยังเป็นปัญหาหนี้เรื้อรังอย่างหนี้ที่เกิดจากการกู้สินเชื่อ โดยที่ผู้บริโภคต้องเผชิญกับปัญหาสัญญาและดอกเบี้ยที่ไม่เป็นธรรมนั้น
สภาองค์กรของผู้บริโภค (สภาผู้บริโภค) ได้จัดรายการ ‘เราไม่ได้บริโภคหญ้าเป็นอาหาร’ เพื่อแลกเปลี่ยนในประเด็นสัญญาเงินกู้โหด ผู้บริโภคไม่พ้นกับดักหนี้ โดยมี สารี อ๋องสมหวัง เลขาธิการสำนักงานสภาผู้บริโภค นายประมุข วิจารณ์ปรีชา รองผู้อำนวยการกองกิจการอำนวยความยุติธรรม (ดีเอสไอ) และคุณแก้ม ผู้เสียหายจากสัญญาเงินกู้โหด เข้าร่วมรายการ
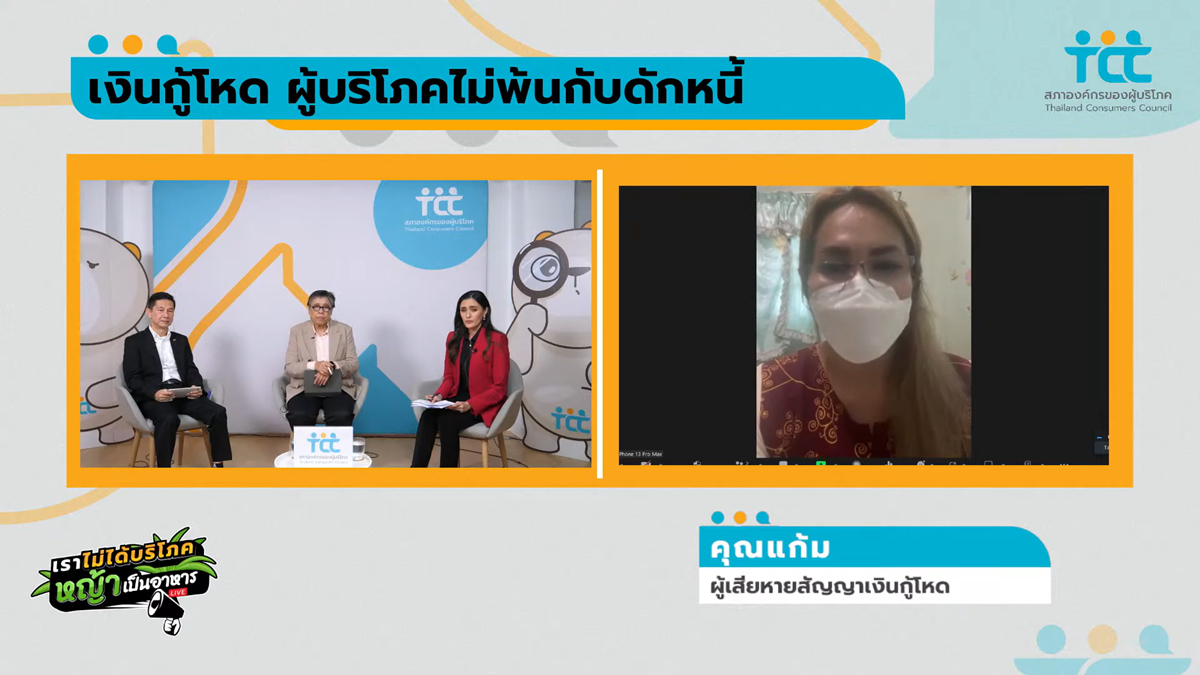
ผู้บริโภคที่ใช้นามในที่นี้ว่า “คุณแก้ม” ซึ่งได้รับความเสียหายจากสัญญาเงินกู้โหด กล่าวว่า ช่วงที่ผ่านมาได้ทำสัญญาเงินกู้กับบริษัทเงินกู้ชื่อดังแห่งหนึ่ง เนื่องจากธุรกิจมีปัญหาในช่วงโควิด-19 และได้นำโฉนดที่ดินไปกู้เงินจำนวน 2 สัญญา โดยตัวเองและหลานสาวกู้รายละ 200,000 บาท แต่กลับได้เพียงคนละ 179,126 บาท ซึ่งบริษัทดังกล่าวอ้างว่าจะต้องเสียค่าธรรมเนียม 16,000 บาท ค่าประกันกลุ่ม 4,000 บาท และค่าประกันอัคคีภัยอีก 874 บาท แต่จนถึงขณะที่ยังไม่ได้รับกรมธรรม์
อย่างไรก็ตาม คุณแก้มผู้เสียหายได้กล่าวอีกว่า ได้จ่ายเงินต่องวดเดือนละ 4,000 บาท และดอกเบี้ยร้อยละ 2 ต่อเดือน หลังจากผ่านไป 1 ปี เจ้าหน้าที่บริษัทได้โทร.มาให้ต่อสัญญาเงินกู้ใหม่โดยมีค่าธรรมเนียม ค่าประกันกลุ่ม และค่าประกันอัคคีภัย เหมือนการทำสัญญาครั้งแรก ผู้บริโภครายนี้จึงตัดสินใจไม่ต่อสัญญา แต่พนักงานแจ้งว่าหากไม่ต่อสัญญาใหม่ต้องคืนเงินต้นทั้งหมด 204,000 บาท แต่สุดท้ายคุณแก้มไม่ได้ต่อสัญญา เนื่องจากเห็นว่าไม่มีการแจ้งในสัญญาเดิมว่าต้องคืนเงินใน 1 ปี
“เราทุกข์ใจมากเพราะกลัวว่าที่ดินจะถูกยึด เพราะบริษัทเงินกู้แห่งนี้ไม่ให้สัญญาจึงไปขอความช่วยเหลือที่ศูนย์ยุติธรรมจังหวัด (หรือสำนักงานยุติธรรมจังหวัด) แต่ศูนย์ยุติธรรมจังหวัดบอกกับเราว่าไม่สามารถช่วยเหลือได้ เช่นเดียวกันกับสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) แต่ไม่มีความคืบหน้าอะไรเนื่องจาก สคบ. ยังไม่มีฝ่ายที่ดูแลเรื่องการกู้เงินจากที่ดิน เพราะส่วนใหญ่จะทำเรื่องสินเชื่อรถยนต์” คุณแก้มกล่าว
ต่อมาบริษัทปล่อยเงินกู้แห่งนี้กลับฟ้องร้องผู้บริโภครายนี้ โดยพบว่าสัญญาเงินกู้ของบริษัทที่ใช้ฟ้องร้องและสัญญาเงินกู้ที่ไปขอมาในภายหลังเป็นคนละฉบับกัน จนที่สุดคดีฟ้องร้องไกล่เกลี่ยทำให้ต้องไปกู้เงินกับนายทุนเงินกู้แห่งหนึ่ง โดยนำโฉนดไปทำสัญญาขายฝากจำนวน 780,000 บาท ซึ่งบริษัทระบุว่ายอดดังกล่าวครอบคลุมดอกเบี้ย ดังนั้นผู้บริโภครายดังกล่าวจึงได้รับเงินเพียง 540,000 บาท และดอกเบี้ยร้อยละ 2 ต่อเดือน
“สัญญาเงินกู้ของนายทุนเงินกู้ดังกล่าวไม่แตกต่างจากบริษัทเงินกู้ แต่โหดกว่าเพราะมีการโทร.ตามทวงหนี้ทุกเดือนและป่วนไปทั้งบ้าน โดยคิดดอกเบี้ยทุกเดือน เดือนละ 4,000 บาท เงินงวดต้องส่งคืน 13,000 บาทต่อเดือน ซึ่งขณะนี้เรายังจ่ายเจ้าหนี้รายนี้ไม่หมด ทำให้ถูก โทร.ตามทวงหนี้ตลอดเวลา” ผู้บริโภคที่ได้รับความเสียหายระบุ
อย่างไรก็ตาม คุณแก้มได้ฝากถึงผู้บริโภครายอื่น ๆ โดยขอให้มีสติในการกู้เงินและตรวจสอบรายละเอียดให้ดี และอย่าตัดสินใจเพียงเพราะต้องการเงิน อีกทั้งยังส่งผลให้เครียดและหาทางออกได้ยากในภายหลัง
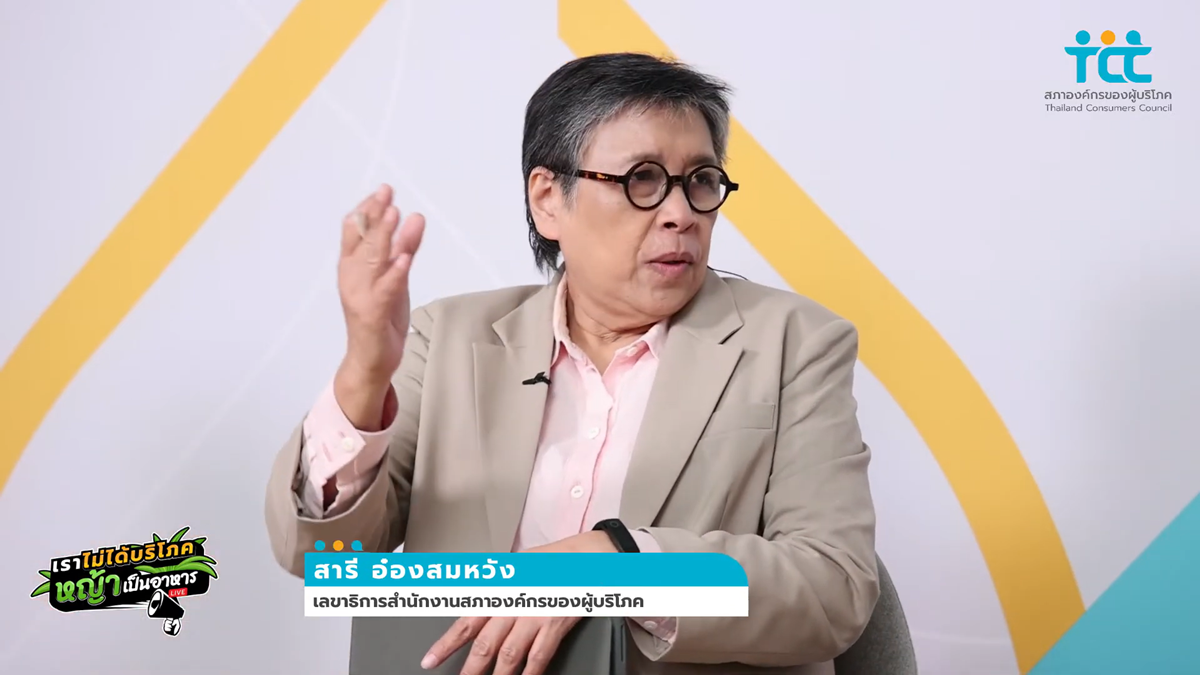
ด้าน นางสาวสารี อ๋องสมหวัง เลขาธิการสำนักงานสภาผู้บริโภค (สภาผู้บริโภค) กล่าวว่า กรณีของคุณแก้มที่นำโฉนดที่ดินไปจำนอง เข้าข่ายคิดดอกเบี้ยเกินกว่าที่กฎหมายกำหนด เนื่องจากดอกเบี้ยสำหรับผู้ที่ใช้หลักทรัพย์ค้ำประกันจะต้องคิดไม่เกินร้อยละ 15 แต่กรณีของคุณแก้มมีการคิดอัตราดอกเบี้ยถึงร้อยละ 24 ซึ่งการเก็บดอกเบี้ยเกินเป็นสิ่งที่ผิดกฎหมาย และจะต้องขออนุญาตจาก ธปท.ก่อน
ทั้งนี้ นางสาวสารี ได้สรุปรายละเอียดสัญญาเงินกู้ที่ผู้บริโภคต้องระวังจากกรณีที่มีผู้บริโภคเข้ามาร้องเรียนที่สภาผู้บริโภคมีทั้งหมด 8 กรณี ดังนี้
1.ผู้ขอสินเชื่อไม่ได้รับเอกสารคู่สัญญา โดยเจ้าหน้าที่ของบริษัท อ้างว่าเป็นนโยบายของบริษัท 2.ขายประกันชีวิตและประกันวินาศภัยพ่วง โดยไม่ให้สิทธิผู้บริโภคในการปฏิเสธ 3.คิดอัตราดอกเบี้ยร้อยละ 2 ต่อเดือน 4.ได้รับเงินไม่ครบตามจำนวนที่ขอสินเชื่อ 5.โฆษณาว่าฟรีค่าธรรมเนียม แต่มีการเรียกเก็บ
6.บริษัทจำกัดการชำระเงินต้น ทำให้ผู้บริโภคต้องมีภาระดอกเบี้ยเพิ่มขึ้น 7.กำหนดให้ผู้กู้ชำระเงินให้ครบภายใน 12 เดือน หากไม่สามารถชำระได้จะให้ทำสัญญากู้ใหม่ และเรียกเก็บค่าธรรมเนียมอีกครั้งหนึ่ง และ 8.เมื่อชำระเงินกู้ครบตามสัญญาแล้วกลับเรียกเก็บค่าประเมินหลักประกัน ซึ่งตามความเป็นจริงแล้วผู้บริโภคเป็นคนขอหนังสือประเมินจากสำนักงานที่ดินได้ด้วยตัวเอง
ทั้งนี้ เลขาธิการสำนักงานสภาผู้บริโภค ได้เรียกร้องไปยัง สคบ.ว่าควรจะต้องมีระเบียบหรือออกมาตรการให้ทุกธุรกิจที่เกี่ยวข้องกับกู้ยืมเงินต้องให้คู่สัญญากับผู้บริโภค แม้จะกู้เพียงแค่ 2,000 บาท นอกจากนี้ ฝากให้ผู้บริโภคที่ไม่ได้รับสัญญาเงินกู้มาร้องที่สภาผู้บริโภค เพื่อทำเอกสารยื่นให้ สคบ. ดำเนินการกับบริษัทดังกล่าวเพราะสามารถเปรียบเทียบปรับได้ถึง 200,000 บาท รวมไปถึงภาครัฐอาจต้องมีมาตรการในการควบคุมบริษัทที่ปล่อยกู้โดยเก็บดอกเบี้ยเกินกว่ากฎหมายกำหนดเพราะเป็นสัญญาเงินกู้ที่ไม่เป็นธรรมกับผู้บริโภค
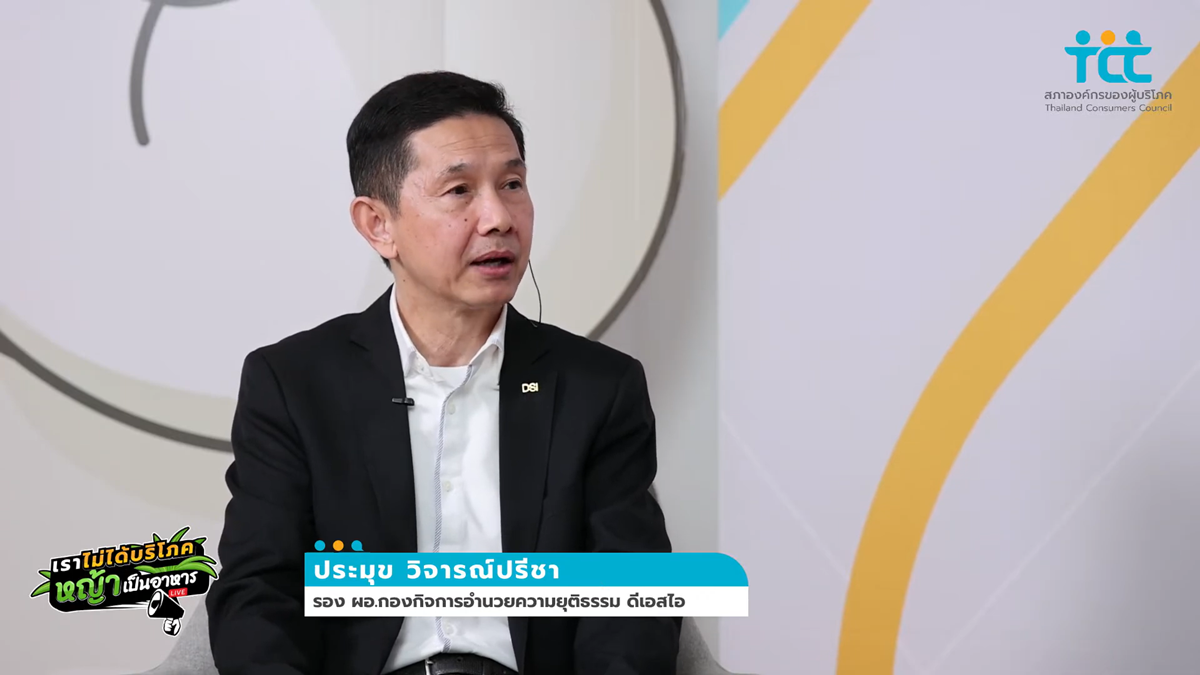
ขณะที่ นายประมุข วิจารณ์ปรีชา รองผู้อำนวยการกองกิจการอำนวยความยุติธรรม กรมสอบสวนคดีพิเศษแห่งราชอาณาจักรไทย หรือดีเอสไอ กล่าวว่า ดีเอสไอจะเข้าไปตรวจสอบกรณีเงินกู้ของคุณแก้มว่ามีการเรียกเก็บดอกเบี้ยเกินกว่ากฎหมายกำหนดหรือไม่ และกรณีขายฝากโฉนดที่มีการเรียกเก็บดอกเบี้ยรายเดือนไม่สามารถทำได้เช่นกัน ส่วนกรณีการทำสัญญาเงินกู้กับบริษัทเงินกู้ ขณะนี้ดีเอสไอสามารถรับเป็นคดีพิเศษได้หากคดีดังกล่าวมีผู้เสียหายเกิน 50 คน และมีมูลค่าเสียหายเกิน 30 ล้านบาท
ทั้งนี้ รองผู้อำนวยการกองกิจการอำนวยความยุติธรรม ดีเอสไอ ได้ฝากเตือนถึงผู้บริโภคว่าหากต้องการกู้เงินนั้น จะต้องห้ามเซ็นสัญญาเงินกู้บนกระดาษเปล่า และควรปรึกษาคนรอบข้างก่อนที่จะกู้เงิน อย่างไรก็ตาม ขณะนี้พบว่ามีผู้บริโภคที่ตกเป็นเหยื่อสัญญาเงินกู้และการกู้เงินผ่านแอปพลิเคชั่นเป็นจำนวนมาก
สำหรับผู้ที่มีปัญหาเกี่ยวกับการกู้เงินหรือได้รับความไม่เป็นธรรม สามารถติดต่อไปที่ศูนย์ช่วยเหลือลูกหนี้และประชาชนที่ไม่ได้รับความเป็นธรรม กรมสอบสวนคดีพิเศษ ที่เบอร์ 0-2575-3344 หรือติดต่อมาที่สภาผู้บริโภค โทร. 0-2239-1839 กด 1