วิจัยกสิกรไทย เผย 5 โจทย์ธุรกิจแบงก์ต้องรับมือปี 68 ชี้ รายได้ธุรกิจหลักฟื้นตัวจำกัด
ศูนย์วิจัยกสิกรไทย เผย 5 โจทย์ธุรกิจแบงก์ต้องรับมือปี 68 หลังรายได้ธุรกิจหลักฟื้นตัวจำกัด-หนี้เสียยังบริหารเชิงรุก-เกาะติดผู้เล่นรายใหม่ Virtual Bank หลังเผยผลประกอบการปี 67 กลุ่มธนาคาร รายได้ไม่ใช่ดอกเบี้ยขยับเพิ่มแตะ 24.6% หนี้เสียยังคุมได้-ค่าใช้จ่ายสำรองหนี้สูญฯ ลดลง
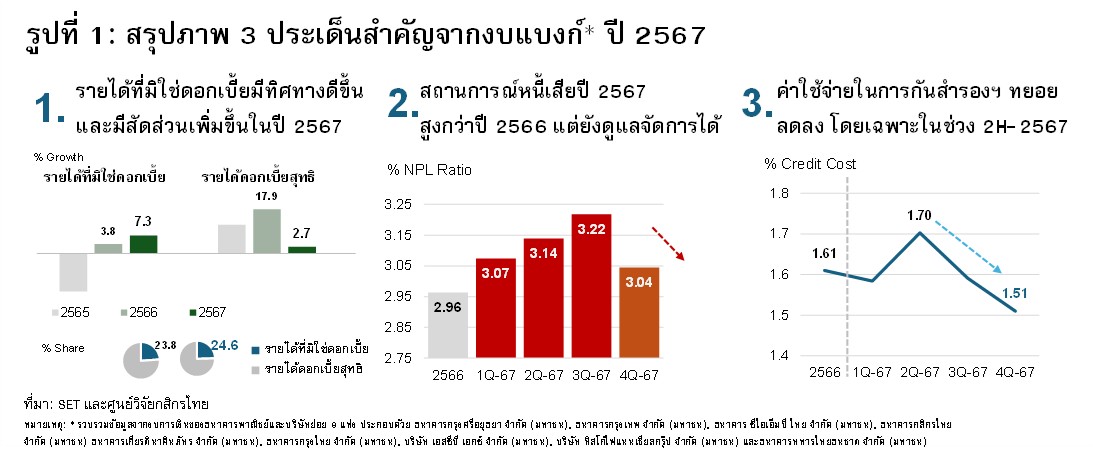
นางสาวกาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด ระบุว่า งบการเงินปี 2567 ของกลุ่มแบงก์ (9 แห่ง) สะท้อนประเด็นสำคัญ 3 เรื่อง ได้แก่ 1.รายได้ที่มิใช่ดอกเบี้ยมีทิศทางดีขึ้น 2.ระดับหนี้เสียยังบริหารจัดการได้ และ 3.ค่าใช้จ่ายในการตั้งสำรองฯ ต่อสินเชื่อ เริ่มทยอยลดลง
1.รายได้ที่มิใช่ดอกเบี้ยมีทิศทางดีขึ้นและมีสัดส่วนเพิ่มขึ้นในปี 2567 (แม้รายได้หลักของกลุ่มแบงก์จะยังมาจากรายได้ดอกเบี้ยเป็นส่วนใหญ่ก็ตาม) โดยสัดส่วนรายได้ที่มิใช่ดอกเบี้ยขยับขึ้นมาที่ 24.6% ของรายได้จากการดำเนินงานสุทธิในปี 2567 (จาก 23.8% ในปี 2566)
ขณะที่สัดส่วนรายได้ดอกเบี้ยสุทธิชะลอลงตามภาพสินเชื่อที่อ่อนแอและการปรับตัวลงของอัตราดอกเบี้ยในประเทศ ทั้งนี้ รายได้ที่มิใช่ดอกเบี้ยของกลุ่มแบงก์เริ่มฟื้นตัวได้ดีขึ้นในช่วงครึ่งปีหลัง และสามารถกลับมาเติบโตสูงกว่าการเติบโตของรายได้ดอกเบี้ยสุทธิในปี 2567
นำโดย รายได้ค่าธรรมเนียมและบริการสุทธิ (จากธุรกิจบัตรเครดิต และบริการประกันผ่านธนาคาร และบริการกองทุนรวม) การเพิ่มขึ้นของกำไรจากการเปลี่ยนแปลงของราคาสินทรัพย์ และกำไรจากเงินลงทุนซึ่งได้รับอานิสงส์จากสภาวะตลาด
2.สถานการณ์หนี้เสียยังสูง แต่ยังอยู่ในขอบเขตที่ธนาคารสามารถดูแลจัดการได้ แม้เมื่อเปรียบเทียบสัดส่วนหนี้เสียต่อสินเชื่อรวม (สัดส่วน NPLs หรือ NPL Ratio) ณ สิ้นปี 2567 จะปรับตัวขึ้นมาที่ 3.04% (จาก 2.96% ณ สิ้นปี 2566) แต่สัดส่วน NPLs ก็ปรับตัวลดลงมาค่อนข้างมากในช่วงไตรมาสสุดท้ายของปี 2567 จากจุดสูงสุดของปีที่ทำไว้ในไตรมาสที่ 2/2567
ซึ่งสะท้อนว่าธนาคารต่างๆ ยังมีการจัดการกับปัญหาคุณภาพสินเชื่อในเชิงรุกทั้งดูแลจำกัดความเสี่ยงด้านเครดิตของสินเชื่อที่ปล่อยใหม่ การตัดหนี้สูญ-ตัดขายหนี้เสีย รวมถึงการปรับโครงสร้างหนี้ให้กับลูกหนี้ในช่วงที่ผ่านมาที่มีผลทำให้ลูกหนี้บางส่วนมีการปรับชั้นจาก NPLs ขึ้นมาเป็นสินเชื่อ Stage 2
3.ค่าใช้จ่ายในการกันสำรองฯ ทยอยลดลงโดยเฉพาะในช่วงครึ่งหลังของปี 2567 ซึ่งเป็นอีกหนึ่งสาเหตุสำคัญที่ช่วยหนุนผลการดำเนินงานให้ประคองตัวผ่านปี 2567 โดยแม้ค่าใช้จ่ายในการตั้งสำรองฯ เฉลี่ยต่อไตรมาสของธนาคารส่วนใหญ่ในปี 2567 จะยังอยู่ในระดับที่สูงกว่าค่าเฉลี่ยต่อไตรมาสในช่วงที่สถานการณ์เศรษฐกิจอยู่ในภาวะปกติก่อนโควิด แต่ Credit Cost ก็ทยอยปรับลดลงมาจากจุดสูงสุดของปี 2567 แล้ว เกือบ 20 basis points (bps.) มาอยู่ที่ 1.51% ในไตรมาส 4/2567
5 โจทย์ที่ต้องเตรียมรับมือธุรกิจแบงก์ในปี 2568
ศูนย์วิจัยกสิกรไทย มองว่า ความเปราะบางของแนวโน้มการฟื้นตัวของเศรษฐกิจไทยในปี 2568 ยังคงเป็นหนึ่งในโจทย์ท้าทายความสามารถในการประคองรายได้จากธุรกิจหลักของธนาคารพาณิชย์ ซึ่งทำให้คาดว่า ภาพในอีกด้านหนึ่งจะเห็นธนาคารพาณิชย์ต่างๆ ให้ความสำคัญกับการดูแลจัดการประสิทธิภาพด้านต้นทุนและค่าใช้จ่าย ควบคู่ไปกับการเตรียมปรับตัวรับมาตรการที่ทางการอาจทยอยประกาศออกมาเพิ่มเติม เช่น แนวทางการช่วยเหลือลูกหนี้ ตลอดจนเตรียมวางกลยุทธ์เพื่อรับมือกับการแข่งขันกับผู้เล่นหน้าใหม่ โดยเฉพาะVirtual Bank ในช่วงหลังจากนี้
1. รายได้จากธุรกิจหลักอาจมีกรอบการฟื้นตัวที่จำกัด โดยในส่วนของผลตอบแทนจากการปล่อยสินเชื่อ (Yield on Loans) ปี 2568 อาจประคองตัวอยู่ในระดับใกล้เคียงหรือต่ำกว่า 5.30% ในปี 2567 ตามภาพการเติบโตในกรอบจำกัดของสินเชื่อโดยเฉพาะพอร์ตสินเชื่อ High Yields รวมถึงความเป็นไปได้ที่อัตราดอกเบี้ยในประเทศอาจปรับตัวลดลง
นอกจากนี้ แรงหนุนต่อรายได้ที่มิใช่ดอกเบี้ยในปี 2568 โดยเฉพาะรายได้ค่าธรรมเนียมฯ กำไรจาก FVTPL และเงินลงทุน อาจมีความท้าทายกว่าปี 2567 เพราะจะขึ้นอยู่กับสภาวะความผันผวนของตลาดการเงินภายหลังการเข้ารับตำแหน่งประธานาธิบดีสหรัฐฯ อีกครั้งของนายโดนัลด์ ทรัมป์
2. ธนาคารส่วนใหญ่จะใช้ความพยายามเพิ่มขึ้นในการดูแลบริหารจัดการประสิทธิภาพของค่าใช้จ่ายและต้นทุนต่างๆ ซึ่งทำให้คาดว่าสัดส่วนต้นทุนต่อค่าใช้จ่าย (Cost to Income Ratio) ในปี 2568 จะลดลงต่ำกว่าระดับ 45% ในปี 2567 อย่างไรก็ดี ค่าใช้จ่ายด้านเทคโนโลยีสารสนเทศน่าจะยังมีสัดส่วนเพิ่มขึ้นเมื่อเทียบกับค่าใช้จ่ายการดำเนินงานอื่น ๆ
3. ระดับค่าใช้จ่ายในการกันสำรองฯ ปี 2568 มีแนวโน้มชะลอลง (หลังจากที่กันสำรองฯ ในระดับสูงตลอดหลายปีที่ผ่านมา) แต่คาดว่า สัดส่วนสำรองฯ ต่อ NPLs (Coverage ratio) ในปี 2568 จะลดลงจาก 182% ณ สิ้นปี 2567 ไม่มาก เนื่องจากธนาคารส่วนใหญ่ยังน่าจะมีแนวทางการกันสำรองฯ แบบระมัดระวังท่ามกลางความไม่แน่นอนของเศรษฐกิจไทยและผลจากนโยบายเศรษฐกิจของประธานาธิบดีทรัมป์ที่จะมีผลทั้งในเชิงบวกและลบกับภาคธุรกิจซึ่งทำให้ธนาคารต้องติดตามอย่างใกล้ชิด
โดยอาจมีการปรับแนวทางการกันสำรองฯ ให้สมดุลกับความเสี่ยงทางเศรษฐกิจและปัญหาคุณภาพหนี้ที่ยังเป็นโจทย์ต่อเนื่องระหว่างปี
4. ปัญหาคุณภาพสินเชื่อยังต้องดูแลต่อเนื่องในปี 2568 เพื่อรักษาระดับ NPLs ให้ใกล้เคียงหรือขยับขึ้นไม่มากเมื่อเทียบกับ 3.04% ณ สิ้นปี 2567 โดยในปี 2568 ธนาคารพาณิชย์ยังคงมีภารกิจต่อเนื่องในการให้ความช่วยเหลือและปรับโครงสร้างลูกหนี้รายย่อยและผู้ประกอบการ SMEs ตามกรอบ Responsible Lending ซึ่งจะต้องดำเนินการไปพร้อมกับการเร่งบริหารจัดการคุณภาพหนี้ในเชิงรุก และการประเมินและทบทวนความเสี่ยงด้านเครดิตของลูกหนี้โดยคำนึงถึงความเสี่ยงของเศรษฐกิจไทยในระยะข้างหน้าอย่างระมัดระวัง
5. ประเด็นติดตามเพิ่มเติมจะอยู่ที่เกณฑ์ของทางการและสภาพการแข่งขัน โดยเฉพาะมาตรการช่วยเหลือลูกหนี้การดูแลความปลอดภัยทางด้านการเงิน และการวางกลยุทธ์เตรียมรับมือกับการแข่งขันจากคู่แข่งที่จะเข้มข้นขึ้น โดยคงจะเห็นแผนและรูปแบบการทำธุรกิจของผู้สมัคร Virtual Bank ที่ชัดเจนขึ้น หลังการประกาศรายชื่อผู้ได้รับอนุญาตจัดตั้ง Virtual Bank ในช่วงกลางปี 2568