
คปภ.พลิกโฉมกระบวนการให้ความเห็นชอบแบบผลิตภัณฑ์ประกันภัย
คปภ.พลิกโฉมกระบวนการให้ความเห็นชอบแบบผลิตภัณฑ์ประกันภัย ส่งเสริมอุตสาหกรรมประกันภัยไทยกระชับขั้นตอนการพิจารณาและกำหนดกรอบเวลาให้ความเห็นชอบชัดเจน ด้วยแนวทาง 3 ระยะ “สั้น-กลาง-ยาว”
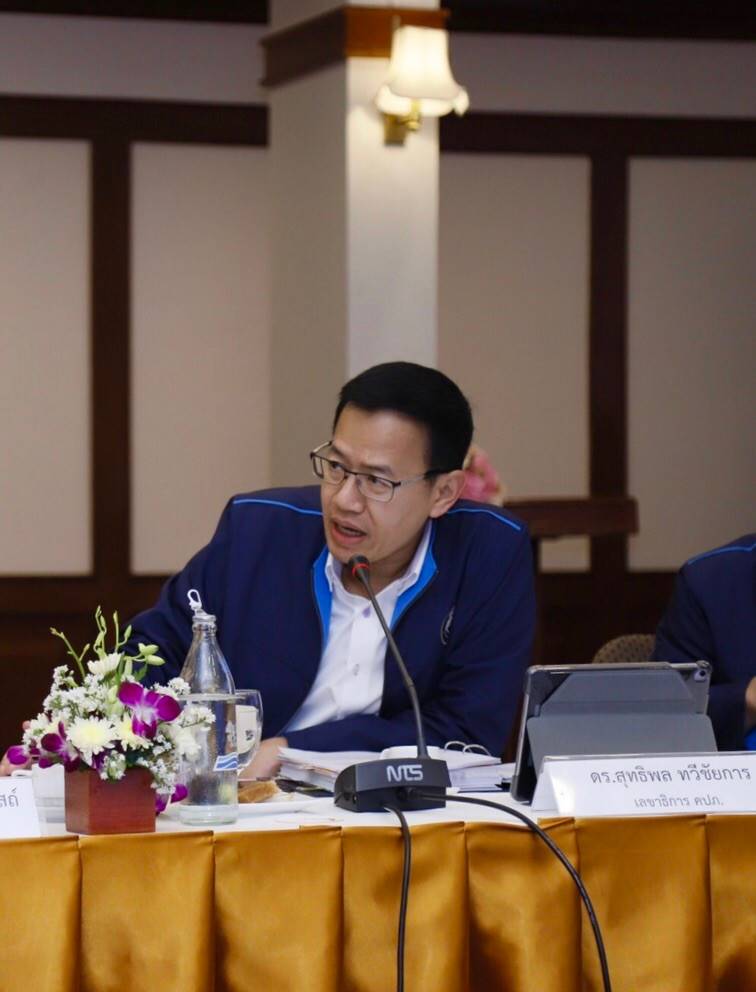
นายสุทธิพล ทวีชัยการ เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดเผยว่า คปภ. ตระหนักถึงความสำคัญของการสร้างสภาพแวดล้อมที่เอื้อต่อการแข่งขัน เพื่อให้บริษัทประกันภัยมีขีดความสามารถ ผ่านการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย เพื่อให้มีความยืดหยุ่นและอิงกลไกตลาดมากขึ้น จึงได้ดำเนินโครงการศึกษาแนวทางการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย เพื่อให้ข้อเสนอแนะจัดวางกรอบแนวทางในการพัฒนาระบบการกำกับผลิตภัณฑ์ประกันภัย ด้วยการจัดทำแผนงาน กรอบ วิธีการ ขั้นตอนการดำเนินงาน (Road Map) และเครื่องมือช่วยในการกำกับดูแล เพื่อให้เกิดความชัดเจนต่อการวางแผนการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย โดยคำนึงถึงประโยชน์สูงสุดของประชาชนที่จะได้รับจากการประกันภัยเป็นหลักการดำเนินงานที่สำคัญ
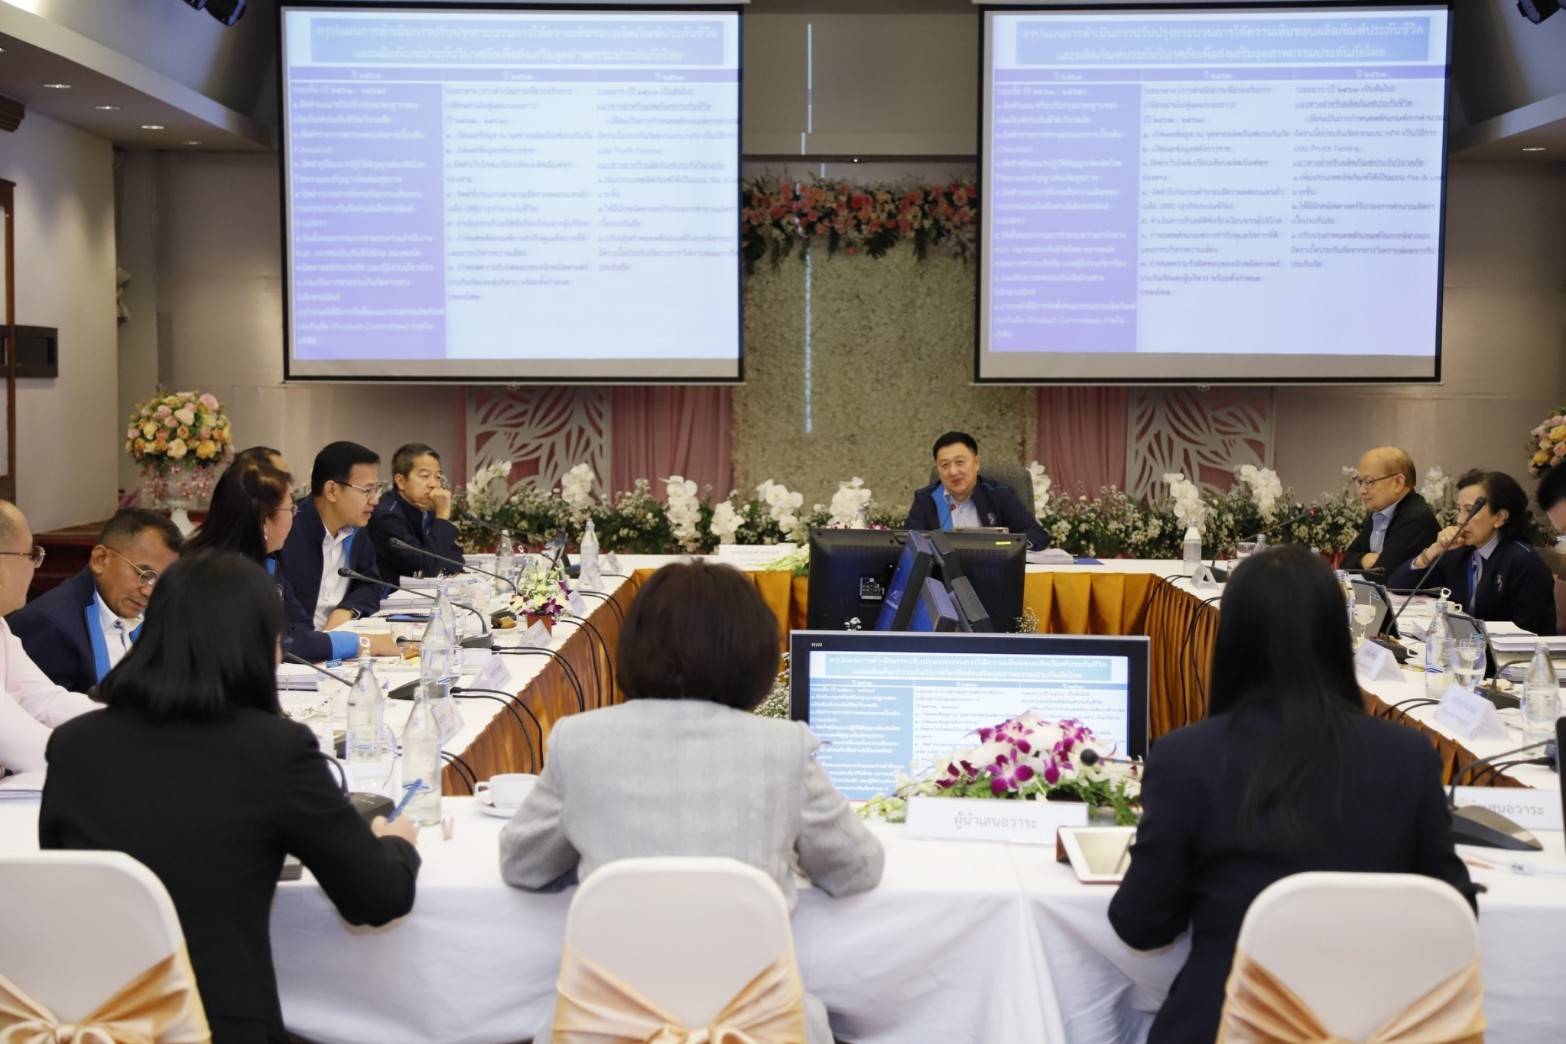
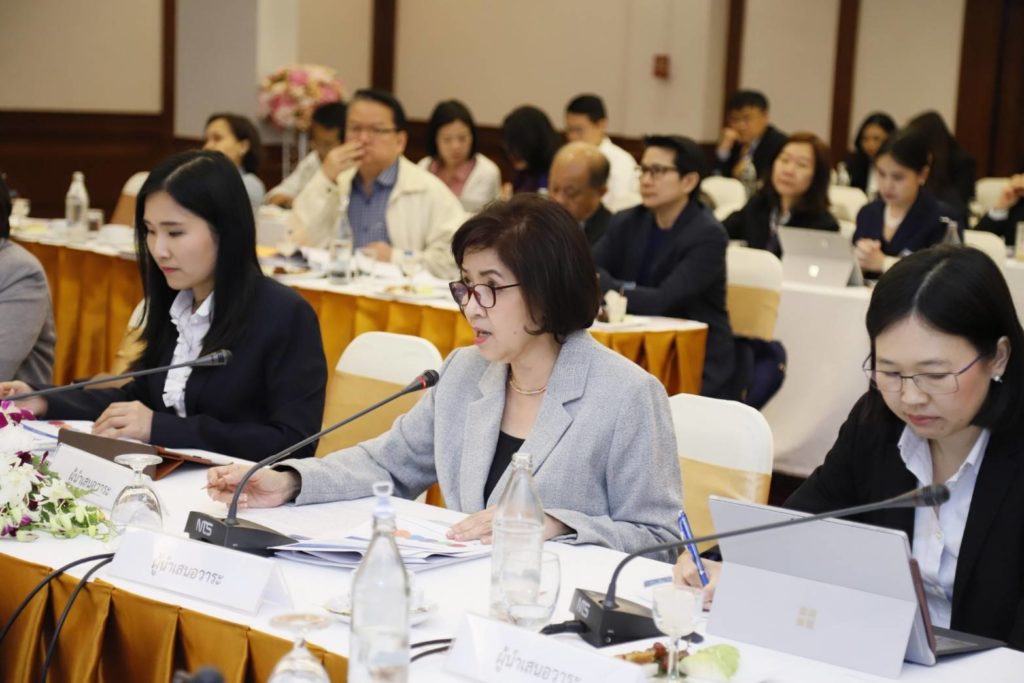
ทั้งนี้ จากผลการศึกษาแนวทางการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย และจากการดำเนินการที่ผ่านมา เพื่อให้กระบวนการให้ความเห็นชอบผลิตภัณฑ์ประกันภัยมีประสิทธิภาพยิ่งขึ้น จึงได้จัดทำแผนงานโดยมีการปรับปรุงกระบวนการให้ความเห็นชอบผลิตภัณฑ์ประกันภัยอย่างครบวงจร โดยแบ่งเป็น 3 ระยะ คือ ระยะสั้น ระยะกลาง และระยะยาว ซึ่งเมื่อวันที่ 8 พฤศจิกายน 2561 ได้ประชุมรับฟังความคิดเห็นและแนวทางการปฏิบัติที่สามารถดำเนินการได้จากทั้งภาคธุรกิจประกันชีวิต และธุรกิจประกันวินาศภัย ซึ่งเห็นชอบแนวทางการดำเนินงานที่สำนักงาน คปภ. จัดทำขึ้น พร้อมที่จะดำเนินการร่วมกันในการจัดทำกระบวนการให้ความเห็นชอบผลิตภัณฑ์ประกันภัยไปสู่การปฏิบัติที่เป็นรูปธรรมต่อไป
เลขาธิการ คปภ. กล่าวต่อไปว่าการยื่นขอรับความเห็นชอบ แบบและข้อความ และอัตราเบี้ยประกันภัย แบ่งเป็น 2 รูปแบบ ดังนี้
1. แบบอัตโนมัติ กล่าวคือ กรมธรรม์ประกันภัยที่ยื่นขอรับความเห็นชอบ ต้องมีการกำหนดแบบและข้อความ และอัตราเบี้ยประกันภัย ให้เป็นไปตามคำสั่งนายทะเบียนเรื่องการให้ความเห็นชอบแบบและข้อความ และอัตราเบี้ยประกันภัย แบบมาตรฐาน โดยรูปแบบดังกล่าวจะใช้ระยะเวลาในการให้ความเห็นชอบนับแต่เอกสารครบถ้วนถูกต้องสมบูรณ์ ไม่เกิน 30 นาที
2. แบบปกติ ซึ่งมีทั้งกรมธรรม์ประกันภัยที่ไม่เคยได้รับความเห็นชอบมาก่อนหรือขอใหม่ ซึ่งมีทั้งแบบไม่ซับซ้อน คือ กรมธรรม์ประกันภัยที่ปรับปรุงให้มีความหลากหลายเพื่อตอบสนองความต้องการของลูกค้า และเพื่อการแข่งขันทางการตลาด โดยยังคงอ้างอิงตามแบบประกันภัยมาตรฐาน โดยรูปแบบดังกล่าวจะใช้ระยะเวลาในการให้ความเห็นชอบนับแต่เอกสารครบถ้วนถูกต้องสมบูรณ์ ไม่เกิน 30 วัน และแบบที่มีความซับซ้อน หรือกระทบสิทธิผู้เอาประกันภัย โดยกรมธรรม์ประกันภัยที่ได้พัฒนาขึ้นเป็นรูปแบบใหม่ สำหรับบริษัทหรือธุรกิจประกันภัยในประเทศไทย จึงต้องมีการพิจารณาอย่างละเอียดรอบคอบ ถูกต้อง ชัดเจน ทั้งการคำนวณอัตราเบี้ยประกันภัยมีความถูกต้อง เป็นไปตามหลักคณิตศาสตร์ประกันภัย อัตราการเกิดเหตุ (incident rate) มีความสมเหตุสมผลเชื่อถือได้ และการกำหนดปัจจัยต่างๆ ในการคำนวณอัตราเบี้ยประกันภัยเป็นไปตามหลักเกณฑ์และข้อกฎหมายที่กำหนดไว้ และในส่วนของการพิจารณาแบบและข้อความมีข้อกำหนดการจ่ายผลประโยชน์มีความเหมาะสมเป็นธรรมไม่ขัดข้อกฎหมาย สอดคล้องกับเบี้ยประกันภัย โดยต้องไม่กระทบต่อสิทธิของผู้เอาประกันภัย โดยรูปแบบดังกล่าวจะใช้ระยะเวลาในการให้ความเห็นชอบนับแต่เอกสารครบถ้วนถูกต้องสมบูรณ์ ไม่เกิน 60 วัน
นอกจากนี้ ยังมีแบบขอต่ออายุ/แก้ไขกรมธรรม์ที่เคยได้รับความเห็นชอบ คือ กรมธรรม์ประกันภัยที่นายทะเบียนให้ความเห็นชอบแบบและข้อความ และอัตราเบี้ยประกันภัย เป็นช่วงระยะเวลา เช่น 3ปี, 5ปี โดยบริษัทจะต้องเก็บข้อมูลสถิติการรับประกันภัย (Loss Ratio) นำส่งประกอบการพิจารณาขอต่ออายุ หากกรมธรรม์ประกันภัยดังกล่าว ไม่ต้องมีการแก้ไขหรือแก้ไขเล็กน้อย จะใช้ระยะเวลาในการให้ความเห็นชอบนับแต่เอกสารครบถ้วนถูกต้องสมบูรณ์ ไม่เกิน 15 วัน แต่หากกรมธรรม์ประกันภัยดังกล่าวต้องปรับปรุงแก้ไขซึ่งอาจจะเกี่ยวข้องกับอัตราเบี้ยประกันภัย หรือแบบและข้อความในสัญญาที่ส่งผลกระทบต่อสิทธิผู้เอาประกันภัยหรือเกี่ยวข้องกับข้อกฎหมายที่เพิ่มมาใหม่ จะใช้ระยะเวลาในการให้ความเห็นชอบนับแต่เอกสารครบถ้วนถูกต้องสมบูรณ์ ไม่เกิน 30 วัน
สำหรับแผนการปรับปรุงกระบวนการให้ความเห็นชอบผลิตภัณฑ์ประกันภัย เพื่อส่งเสริมอุตสาหกรรมประกันภัยไทย โดยแบ่งเป็น 3 ระยะ คือ ระยะสั้น ระยะกลาง และระยะยาว สำนักงาน คปภ. ได้เสนอต่อที่ประชุมคณะกรรมการ คปภ. ครั้งที่ 13/2561 เมื่อวันที่ 24 พฤศจิกายน 2561 ณ อำเภอแม่สอด จังหวัดตาก เรียบร้อยแล้วดังนี้
แผนระยะสั้น (ปี 2561 – 2562) มุ่งเน้นเรื่องการคุ้มครองผู้บริโภค (Customer Protection) ซึ่งเป็นช่วงระยะเวลาที่สำคัญเพื่อทำให้มั่นใจว่าผู้บริโภคมีข้อมูลที่เพียงพอ และมีความโปร่งใสในการตัดสินใจซื้อผลิตภัณฑ์ประกันชีวิตที่ตรงกับความต้องการของตนเอง โดยการจัดทำและ/หรือปรับปรุงมาตรฐานของผลิตภัณฑ์ประกันชีวิต/วินาศภัย การจัดทำรายการตรวจสอบเอกสารเบื้องต้น (Checklist) การจัดทำคู่มือแนวปฏิบัติสัญญาเพิ่มเติมโรคร้ายแรงและสัญญาเพิ่มเติมสุขภาพ การจัดทำระบบการยื่นขอรับความเห็นชอบกรมธรรม์ประกันภัยผ่านอิเล็กทรอนิกส์ (I-SERFF) การจัดตั้งคณะกรรมการร่วมระหว่าง สำนักงาน คปภ. สมาคมประกันชีวิตไทย สมาคมนักคณิตศาสตร์ประกันภัย และผู้มีส่วนเกี่ยวข้อง การส่งเสริมการขายประกันภัยผ่านทางอิเล็กทรอนิกส์ และการกำหนดให้มีการจัดตั้งคณะกรรมการผลิตภัณฑ์ประกันภัย (Product Committee) ภายในบริษัทประกันภัย
แผนระยะกลาง โดยการดำเนินการเพื่อรองรับการเปลี่ยนผ่านไปสู่แผนระยะยาว (ปี 2562 – 2563) มุ่งเน้นเรื่องหลักการกำกับดูแลกิจการที่ดี และการบริหารความเสี่ยง (Internal Governance & Risk Management) ซึ่งเป็นระยะที่เกี่ยวกับการทำให้กรอบการกำกับดูแลภายในให้มีความเข้มงวดยิ่งขึ้น โดยการเปิดเผยข้อมูล ณ จุดขายผลิตภัณฑ์ประกันภัย กำหนดหลักเกณฑ์การเปิดเผยค่า Commission หรือ Distribution Cost การเปิดเผยข้อมูลหลังการขาย โดยการแจ้งข้อมูลเรื่องผลตอบแทนจากการลงทุนในส่วนของเงินปันผลประจำปีแก่ผู้เอาประกันภัย (ธุรกิจประกันชีวิต) การจัดทำเว็บไซต์เปรียบเทียบผลิตภัณฑ์ทุกช่องทาง การจัดทำโปรแกรมคำนวณอัตราผลตอบแทนถั่วเฉลี่ย (IRR) (ธุรกิจประกันชีวิต) การดำเนินการเก็บสถิติข้อร้องเรียนจากผู้บริโภค การกำหนดหลักเกณฑ์การกำกับดูแลกิจการที่ดีและการบริหารความเสี่ยง กระบวนการอนุมัติที่เกี่ยวข้องกับนักคณิตศาสตร์ โดยกำหนดความรับผิดชอบของนักคณิตศาสตร์ประกันภัยและผู้บริหาร พร้อมทั้งกำหนดบทลงโทษนักคณิตศาสตร์ประกันภัย
แผนระยะยาว (ปี 2563 เป็นต้นไป) มุ่งเน้นไปที่การประเมินความพร้อมของตลาดสำหรับกฎเกณฑ์ข้อบังคับในการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย หากการคุ้มครองผู้บริโภค และการกำกับดูแลภายในมีความสมบูรณ์ เพื่อให้ธุรกิจเกิดความสามารถในการแข่งขันและนวัตกรรม (Competition and Innovation) โดยพิจารณาตามความมั่นคงและระดับความเสี่ยงของบริษัท และเพิ่มมาตรการกลั่นกรองโดยบริษัท พร้อมกำหนดแนวทางเพิ่มเติม เพื่อผ่อนคลายกระบวนการให้ความเห็นชอบอัตราเบี้ยประกันภัย แบ่งเป็น แนวทางสำหรับผลิตภัณฑ์ประกันชีวิต เน้นการผ่อนคลายกระบวนการให้ความเห็นชอบอัตราเบี้ยประกันภัยมากขึ้น โดยพิจารณาความมั่นคงและระดับความเสี่ยงของบริษัท ประกอบด้วย สมมติฐานและหลักการที่ใช้ในการคำนวณอัตราเบี้ยประกันภัย จะเปลี่ยนเป็นการกำหนดหลักเกณฑ์การคำนวณอัตราเบี้ยประกันภัยจากเดิมที่ใช้วิธีการแบบ NPV ไปเป็นวิธีการแบบ Profit Testing เพื่อผ่อนปรนข้อจำกัดในการตั้งสมมติฐานการกำหนดอัตราเบี้ยประกันภัย และแนวทางสำหรับผลิตภัณฑ์ประกันวินาศภัย โดยจะปรับปรุงเกณฑ์การพิจารณาให้ความเห็นชอบ เน้นการผ่อนคลายกระบวนการให้ความเห็นชอบอัตราเบี้ยประกันภัยมากขึ้น ประกอบด้วย กระบวนการอนุมัติผลิตภัณฑ์ จะเพิ่มประเภทผลิตภัณฑ์เป็นแบบ file & use ให้มากขึ้น เพื่อให้บริษัทได้นำไปใช้ขายในตลาดได้เร็วขึ้น โดยจะคำนึงถึงระดับความเสี่ยงของบริษัทเป็นเกณฑ์ประกอบการพิจารณาด้วย นักคณิตศาสตร์ประกันภัยมีบทบาทสำคัญมากขึ้น โดยให้นักคณิตศาสตร์รับรองการคำนวณอัตราเบี้ยประกันภัย เพื่อส่งเสริมพัฒนาวิชาชีพและเพิ่มการรับผิดชอบของบริษัท ในการกำหนดอัตราเบี้ยประกันภัยให้เป็นไปตามหลักคณิตศาสตร์ประกันภัย และปรับปรุงกำหนดหลักเกณฑ์ในการพิจารณาอัตราเบี้ยประกันภัยจากการวิเคราะห์ผลการรับประกันภัย เช่น การคำนวณ Expected Loss ratio โดยจะกำหนดสมมติฐานต่างๆที่ใช้ในการประมาณการ เป็นต้น
“การปรับปรุงกระบวนการให้ความเห็นชอบผลิตภัณฑ์ประกันภัย เพื่อส่งเสริมอุตสาหกรรมประกันภัยไทยครั้งนี้ สอดคล้องกับแผนพัฒนาการประกันภัย ฉบับที่ 3 (ปี 2559-2563) ยุทธศาสตร์ที่ 3 การสร้างสภาพแวดล้อมที่เอื้อต่อการแข่งขัน ที่ต้องการให้บริษัทประกันภัยมีขีดความสามารถ ผ่านการผ่อนคลายการกำกับผลิตภัณฑ์ประกันภัย เพื่อให้มีความยืดหยุ่นและอิงกลไกตลาดมากขึ้น รวมทั้งพัฒนาการกำกับและกระบวนการให้ความเห็นชอบ อนุมัติผลิตภัณฑ์ประกันภัย เพื่อลดอุปสรรคและความล่าช้าในการให้ความเห็นชอบและอนุมัติผลิตภัณฑ์ประกันภัยโดยตั้งอยู่บนพื้นฐานการกำกับตามระดับความมั่นคงและระดับความเสี่ยงของบริษัทประกันภัย และคำนึงถึงประโยชน์สูงสุดของประชาชนที่จะได้รับจากการประกันภัยเป็นสำคัญ โดยขณะนี้ได้เริ่มดำเนินการแล้วและจะมีการปรับปรุงแผนการตามที่เสนอให้กระชับขึ้น เพื่อให้สามารถดำเนินการได้แล้วเสร็จในปี 2562” เลขาธิการ คปภ.กล่าว