
คลังแจง 7 ข้อเท็จจริงภาษีที่ดินและสิ่งปลูกสร้าง
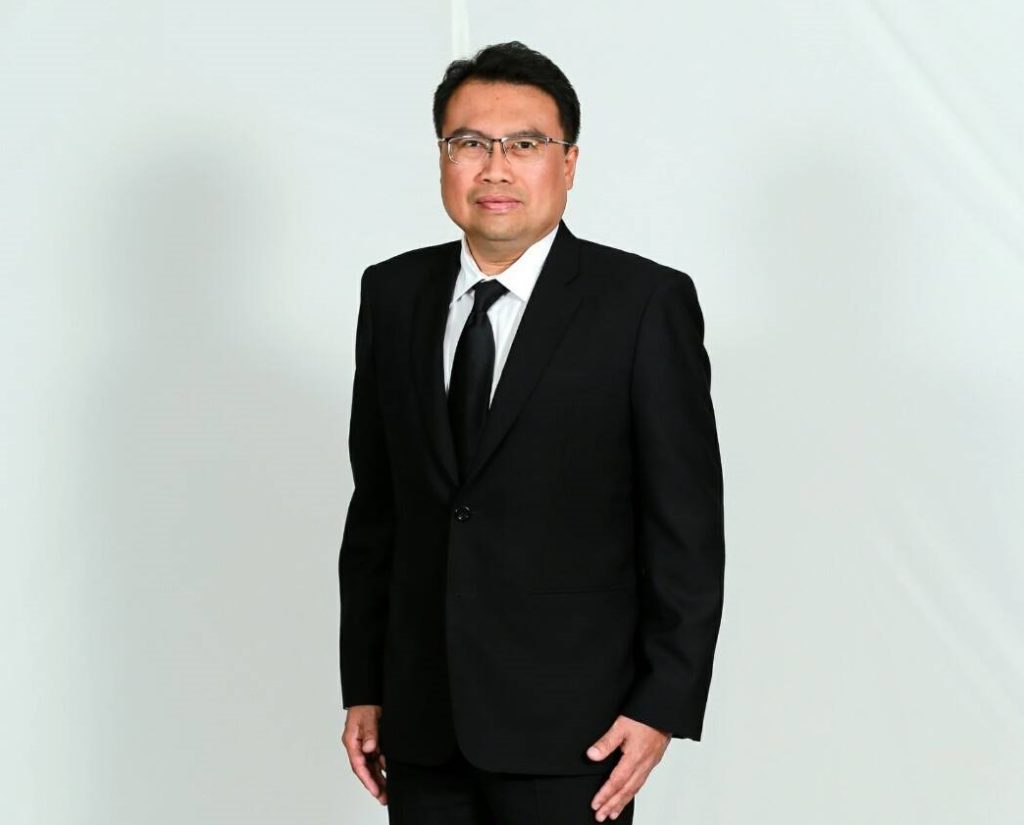
นายพรชัย ฐีระเวช ที่ปรึกษาด้านเศรษฐกิจการเงิน สำนักงานเศรษฐกิจการคลัง ในฐานะโฆษกสำนักงานเศรษฐกิจการคลัง เปิดเผยว่า “ขณะนี้ได้ปรากฏมีการเผยแพร่ข่าวสารที่คลาดเคลื่อนและไม่เป็นความจริงเกี่ยวกับร่างพระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. …. (ร่างกฎหมายฯ) ในโลกโซเชียล ซึ่งอยู่ในระหว่างการพิจารณาของสภานิติบัญญัติแห่งชาติในประเด็นสำคัญ สำนักงานเศรษฐกิจการคลัง กระทรวงการคลัง ในฐานะหน่วยงานที่รับผิดชอบร่างกฏหมายดังกล่าว เห็นว่า เพื่อให้เกิดความเข้าใจที่ถูกต้องและป้องกันไม่ให้เกิดการบิดเบือนข้อเท็จจริงในประเด็นดังกล่าว จึงขอชี้แจงข้อเท็จจริงที่ถูกต้องให้ประชาชนและผู้เกี่ยวข้องทุกฝ่ายได้รับทราบ ดังนี้
1.ประเด็นการกำหนดนิยามการใช้ที่ดินที่ขาดความชัดเจน ในกรณีของเกษตรกรรมและที่รกร้างว่างเปล่า
คำชี้แจง ในร่างกฎหมายฯ ได้มีการกำหนดหลักการของการใช้ประโยชน์เพื่อเกษตรกรรมไว้ให้หมายถึง การทำนา ทำไร่ ทำสวน เลี้ยงสัตว์ เลี้ยงสัตว์น้ำ และกิจการอื่นที่รัฐมนตรีว่าการกระทรวงการคลังและรัฐมนตรีว่าการกระทรวงมหาดไทยร่วมกันประกาศกำหนด และสำหรับที่ดินที่รกร้างว่างเปล่า จะดำเนินการกำหนดหลักเกณฑ์ไว้ในกฎกระทรวงที่เป็นกฎหมายลำดับรอง ซึ่งกระทรวงการคลังได้กำหนดหลักการและหลักเกณฑ์ในเรื่องดังกล่าว พร้อมยกร่างกฎหมายลำดับรองที่เกี่ยวข้องไว้เรียบร้อยแล้ว ทั้งนี้ เมื่อกฎหมายภาษีที่ดินและสิ่งปลูกสร้างมีผลบังคับใช้ กระทรวงการคลังจะเสนอร่างกฎหมายลำดับรองที่เกี่ยวข้องทั้งหมดให้คณะรัฐมนตรีพิจารณาให้ความเห็นชอบ ดังนั้น การปฏิบัติหน้าที่ของเจ้าหน้าที่องค์กรปกครองส่วนท้องถิ่น (อปท.) ในเรื่องดังกล่าวจะต้องเป็นไปตามที่กฎหมายลำดับรองที่กำหนดไว้ ซึ่งเป็นการลดการใช้ดุลยพินิจและป้องกันการทุจริตในการจัดเก็บภาษีของเจ้าหน้าที่
2.ประเด็นผลกระทบของภาษีต่อกิจการวิสาหกิจขนาดย่อม SMEs
คำชี้แจง ธุรกิจขนาดกลางและขนาดย่อม (SMEs) ทุกประเภทข้างต้นที่กล่าวอ้างในปัจจุบันมีภาระต้องเสียภาษีโรงเรือนและที่ดิน (ภาษีโรงเรือนฯ) โดยจะต้องเสียภาษีจากค่ารายปีหรือค่าเช่าที่สมควรได้ในอัตราร้อยละ 12.5 ซึ่งเป็นอัตราที่สูงมาก ไม่ว่าจะอยู่ใจกลางเมืองหรือในชนบท ซึ่งเจ้าของธุรกิจเหล่านี้ก็รับรู้กันว่า การประเมินภาษีโรงเรือนฯ นั้น จะตกลงต่อรองกับเจ้าหน้าที่ อปท. เพื่อให้เสียภาษีน้อยลงได้ ซึ่งเป็นช่องทางที่อาจก่อให้เกิดการทุจริต แต่การนำภาษีที่ดินและสิ่งปลูกสร้าง (ภาษีที่ดินฯ) มาบังคับใช้แทนภาษีโรงเรือนฯ นั้น ได้ตัดช่องทางดังกล่าวไป เนื่องจากภาษีที่ดินฯ ได้กำหนดให้ใช้มูลค่าของทรัพย์สินเป็นฐานภาษี (โดยการประเมินมูลค่าของที่ดินและสิ่งปลูกสร้างที่เป็นทรัพย์สิน ให้นำราคาประเมินทุนทรัพย์ที่ดินและสิ่งปลูกสร้างของกรมธนารักษ์มาใช้คำนวณมูลค่า ซึ่งเป็นวิธีการเดียวกันกับที่กรมที่ดินใช้ในการประเมินมูลค่าทรัพย์สินในการเสียค่าธรรมเนียมจดทะเบียนโอนสิทธิและนิติกรรมเมื่อมีการซื้อขายที่ดินในปัจจุบัน)
อีกทั้ง การกำหนดอัตราภาษี กระทรวงการคลังได้ทำการศึกษาเปรียบเทียบภาระภาษีโรงเรือนฯ และภาษีที่ดินฯ ทั้งในเขตใจกลางเมืองและชนบทแล้วเพื่อนำข้อมูลมากำหนดอัตราภาษีที่จะให้ อปท. ใช้จัดเก็บจริงแล้ว พบว่าธุรกิจ SMEs ส่วนใหญ่จะมีภาระภาษีใกล้เคียงกับที่เคยเสียภาษีโรงเรือนฯ ในปัจจุบัน โดยภาระภาษีจะมีทั้งเพิ่มขึ้นหรือลดลงบ้าง เพราะการเปลี่ยนฐานการคำนวณภาษีจากฐานค่าเช่ามาเป็นฐานราคาประเมินมูลค่าทรัพย์สิน สำหรับธุรกิจบางประเภทที่เป็นกิจการสาธารณะ เช่น สถานศึกษาเอกชนทั้งโรงเรียนและมหาวิทยาลัย เป็นต้น รัฐบาลก็จะให้การดูแลเป็นพิเศษ โดยจะตราพระราชกฤษฎีกาบรรเทาภาษีให้เป็นการเฉพาะ
3.ประเด็นการประเมินภาษีทรัพย์สินที่มีการใช้ประโยชน์หลายประเภทรวมกัน
คำชี้แจง ร่างกฎหมายฯ ได้กำหนดหลักการไว้ชัดเจนว่า ให้จัดเก็บภาษีตามสัดส่วนการใช้ประโยชน์ โดยจะจัดเก็บภาษีในอัตราของที่อยู่อาศัยในส่วนที่ใช้เป็นที่อยู่อาศัย และเก็บภาษีในอัตราพาณิชยกรรมเฉพาะพื้นที่ที่ใช้ค้าขายเท่านั้น ดังนั้น หากเจ้าของมีพื้นที่บ้าน 200 ตารางวา อยู่ใจกลางเมืองแล้วแบ่งพื้นที่หน้าบ้านทำร้านค้า 20 ตารางวา ก็จะเสียภาษีในอัตราพาณิชยกรรมสำหรับพื้นที่ 20 ตารางวา ที่ใช้ทำการค้าเท่านั้น ส่วนพื้นที่ที่เหลือที่ใช้อยู่อาศัยก็จะเสียในอัตราที่อยู่อาศัย และหากบ้านหลังดังกล่าวเป็นบ้านหลักที่เจ้าของอาศัยอยู่ก็จะได้รับการยกเว้นถึง 50 ล้านบาทอีกด้วย
4.ประเด็นการยกเว้นภาษีสำหรับที่ดินที่ใช้เพื่อประโยชน์สาธารณะ
คำชี้แจง ร่างกฎหมายฯ ได้กำหนดให้ยกเว้นภาษีให้กับที่ดินที่ใช้เพื่อประโยชน์สาธารณะ โดยให้มีหน่วยราชการเข้าไปดูแลว่ามีการทำประโยชน์ดังกล่าวจริง ดังนั้น ที่ดินที่ใช้เป็นพื้นที่รองรับน้ำ (แก้มลิง) เจ้าของสามารถขอให้ท้องถิ่นเข้ามาดูแลการใช้ประโยชน์เพื่อสาธารณะ โดยไม่จำเป็นจะต้องยกกรรมสิทธิ์ที่ดินให้แก่ราชการแต่อย่างใด ซึ่งจะทำให้เจ้าของที่ดินได้รับยกเว้นภาษีสำหรับที่ดินดังกล่าว นอกจากนี้ ในกรณีที่ดินหรือสิ่งปลูกสร้างที่ได้รับผลกระทบจากเหตุอุทกภัย วาตภัยหรือภัยพิบัติต่าง ๆ ก็ยังได้รับการยกเว้นหรือบรรเทาภาระภาษี ตามกฎหมายเหมือนที่เป็นมาตามภาษีบำรุงท้องที่หรือภาษีโรงเรือนฯ ดังเช่นในปัจจุบัน
5.ประเด็นการคำนวณฐานภาษีของสิ่งปลูกสร้าง
คำชี้แจง ฐานภาษีของภาษีที่ดินฯ จะคิดเฉพาะมูลค่าของที่ดินและอาคาร โดยจะไม่นำมูลค่าของเครื่องจักรมารวมคำนวณ ซึ่งแตกต่างจากการคำนวณภาษีโรงเรือนฯ ในปัจจุบัน ดังนั้น มูลค่าของทรัพย์สินที่นำมาคำนวนภาษีจะลดลงมากและไม่เป็นไปตามที่กล่าวอ้าง
6.ประเด็นการเก็บภาษีสำหรับที่ดินที่ถูกรอนสิทธิ์
คำชี้แจง ในกรณีของที่ดินที่ถูกรอนสิทธิ์ด้วยกฎหมายอื่น เช่น บริเวณรอบพื้นที่สนามบินที่กำหนดให้เป็นเขตปลอดภัยทางการบิน หรือพื้นที่ที่มีสายไฟแรงสูงพาดผ่าน เป็นต้น ก็จะมีการบรรเทาภาระภาษีให้กับที่ดินดังกล่าว นอกจากนี้ ในกรณีของกฎหมายผังเมือง ภาษีที่ดินฯ ยังเป็นเครื่องมือสนับสนุนการใช้ประโยชน์ที่ดินเป็นไปตามที่กฎหมายผังเมืองระบุไว้ เช่น ในเขตที่กฎหมายผังเมืองกำหนดให้เป็นเขตเกษตรกรรม ห้ามปลูกสร้างอาคารขนาดใหญ่ เป็นต้น เมื่อเจ้าของที่ดินที่นำที่ดินในบริเวณนั้นมาทำการเกษตร ก็จะได้รับการยกเว้นภาษีตามที่กฎหมายกำหนดอีกด้วย
7.ประเด็นการกำหนดโทษ
คำชี้แจง ร่างกฎหมายฯ กำหนดไว้ในกรณีที่ผู้เสียภาษีขัดขืนคำสั่งเจ้าพนักงานตามประมวลกฎหมายอาญา หรือกรณีที่ผู้เสียภาษีเจตนาแจ้งความเท็จเพื่อหลีกเลี่ยงภาษี ขอเรียนว่า โทษดังกล่าวเป็นบทกำหนดโทษที่มีอยู่ในกฎหมายภาษีโรงเรือนฯ และภาษีบำรุงท้องที่ที่ใช้ในปัจจุบัน จึงไม่ใช่เรื่องใหม่ตามที่กล่าวหา โดยภาษีที่ดินฯ ได้ปรับปรุงอัตราโทษให้สอดคล้องกับกฎหมายภาษีอื่น ๆ ในปัจจุบันเท่านั้น ส่วนในประเด็นที่มีการกล่าวว่า “กฎหมายนี้มีกำหนดโทษจำคุก! ในกรณีจ่ายช้าหรือไม่ยอมจ่ายภาษี” นั้น ไม่ได้มีการกำหนดไว้ในร่างกฎหมายฯ ที่กระทรวงการคลังเสนอ และฉบับที่สภานิติบัญญัติแห่งชาติกำลังพิจารณาแต่อย่างใด