
หมดกังวล “ภาระหนี้” เปิด 5 แนวทางช่วยปลดหนี้ได้ไว
หมดกังวล “ภาระหนี้” เปิด 5 แนวทางช่วยปลดหนี้ได้ไว : สุมิตรา อภิรัตน์ นักวางแผนการเงิน CFP®
ไม่มีใครอยากเป็นหนี้กันใช่ไหมคะ หนี้ที่เกิดขึ้นมานั้นอาจจะมีทั้งหนี้ดีและหนี้ไม่ดี หนี้ดีหมายถึงหนี้ที่ทำให้เกิดประโยชน์ ก่อให้เกิดรายได้หรือประโยชน์มากกว่ารายจ่าย เช่น หนี้เพื่อการศึกษา ส่วนหนี้ไม่ดีหมายถึงก่อให้เกิดรายจ่ายมากกว่ารายได้ เช่น หนี้บัตรเครดิต ซึ่งทุกคนที่มีหนี้จะมีภาระเรื่องการใช้หนี้คืน ดังนั้นเป้าหมายสำคัญสำหรับใครที่มีหนี้คือการปลดหนี้ ถ้าหากเลือกได้คงไม่มีใครอยากเป็นหนี้ไปตลอด และทำอย่างไรให้ปลดหนี้ได้ไว วันนี้จึงนำ 5 แนวทางที่จะช่วยปลดหนี้ได้ไว มาแบ่งปันเพื่อให้ทุกท่านสามารถปลดหนี้ได้ไวตามที่ต้องการกัน
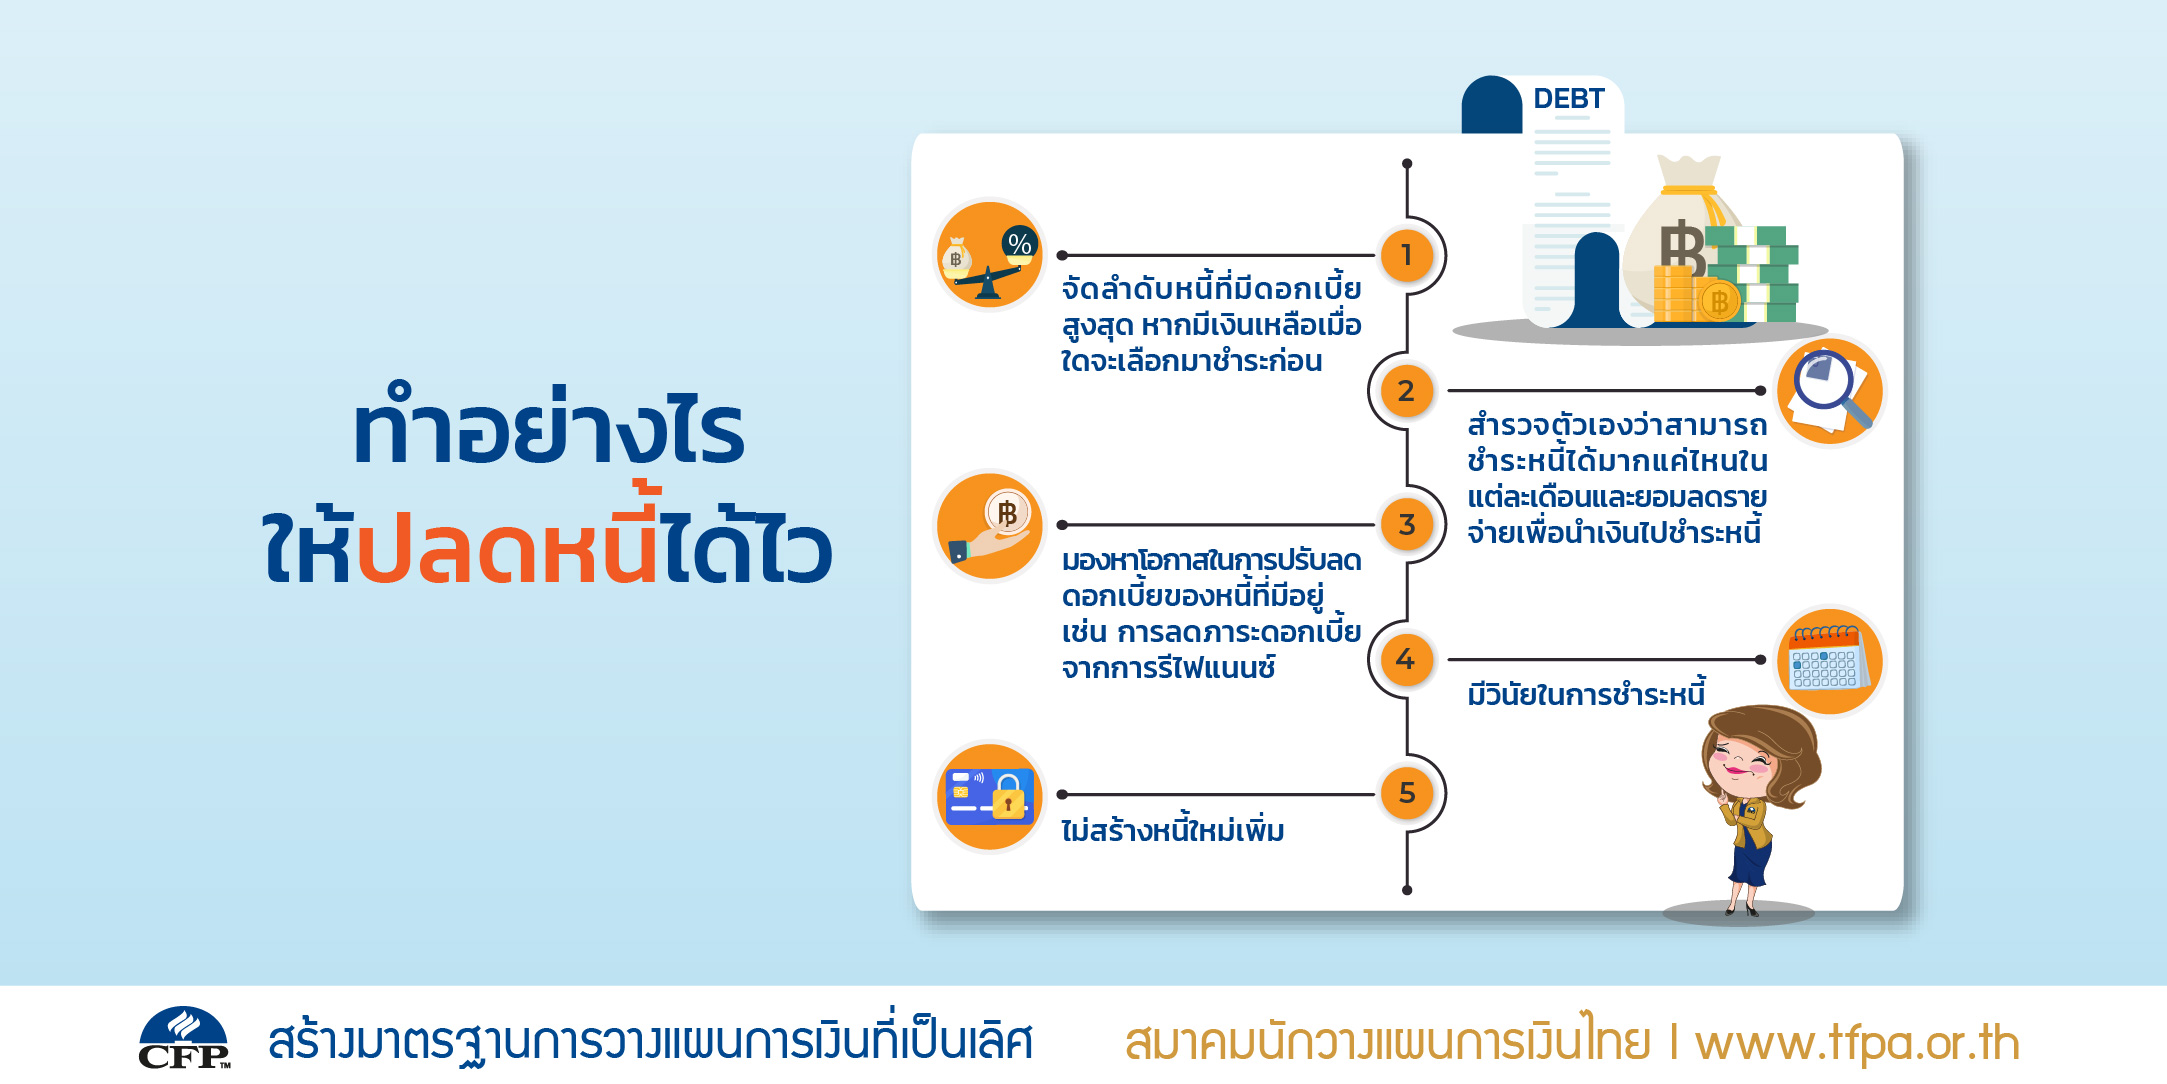
1. จัดลำดับหนี้ที่มีดอกเบี้ยสูงสุด หากมีเงินเหลือเมื่อใดจะเลือกมาชำระก่อน
เนื่องจากหนี้ที่มีดอกเบี้ยสูง จะทำให้เราต้องจ่ายเงินค่าดอกเบี้ยสูงกว่าเมื่อเทียบกับหนี้ที่มีดอกเบี้ยที่ต่ำกว่า ดังนั้นสิ่งสำคัญที่เราควรทำคือจัดลำดับหนี้ จากหนี้ที่มีดอกเบี้ยสูงที่สุดไปยังดอกเบี้ยที่ต่ำกว่า หากท่านมีเงินเหลือในแต่ละเดือนเมื่อใดก็ให้เลือกมาชำระหนี้ดอกเบี้ยสูงก่อนเพื่อทำให้เงินต้นคงค้างลดลงให้เร็วที่สุดก็จะทำให้ดอกเบี้ยจ่ายลดลง สิ่งสำคัญคือเราต้องรู้ว่าดอกเบี้ยที่เราจ่ายนั้นเป็นดอกเบี้ยแบบใด และต้องจ่ายดอกเบี้ยอัตราเท่าไร ยกตัวอย่างอัตราดอกเบี้ยเงินกู้แบบคงที่และแบบลอยตัว
อัตราดอกเบี้ยเงินกู้แบบคงที่ (Fixed Rate) คือ อัตราดอกเบี้ยเงินกู้ที่ทางผู้ให้กู้กำหนดไว้คงที่และจะไม่มีการปรับอีก เช่น ดอกเบี้ยเงินกู้ 6% ต่อปี มีระยะเวลาในการผ่อนชำระคืน 10 ปี นั่นคือภายใน 10 ปีนี้ต้องเสียดอกเบี้ยใน 6% ไปตลอด
อัตราดอกเบี้ยเงินกู้แบบลอยตัว (Floating Rate) คืออัตราดอกเบี้ยเงินกู้ที่เปลี่ยนแปลงไปตามต้นทุนของสถาบันการเงิน ซึ่งสถาบันการเงินจะประกาศออกมาเป็นครั้งๆ เช่น อัตราดอกเบี้ยอ้างอิงของธนาคารพาณิชย์ต่าง ๆ
หากทิศทางดอกเบี้ยอ้างอิงของธนาคารมีการปรับตัวสูงขึ้น ทำให้อัตราดอกเบี้ยเงินกู้แบบลอยตัวปรับตัวสูงขึ้นตาม ส่งผลให้เรามีภาระในการชำระดอกเบี้ยเพิ่มขึ้น แต่ในทางกลับกันหากทิศทางดอกเบี้ยอ้างอิงของธนาคารมีการปรับลดลง ทำให้อัตราดอกเบี้ยเงินกู้แบบลอยตัวปรับตัวลดลง ส่งผลให้เราชำระดอกเบี้ยลดลงเช่นเดียวกัน ดังนั้นการจัดลำดับหนี้ที่มีดอกเบี้ยสูงสุดอาจจะมีปรับเปลี่ยน เราจึงควรมีการทบทวนเรื่องการจัดลำดับหนี้หากมีการปรับอัตราดอกเบี้ยแบบลอยตัว
2. สำรวจตัวเองว่าสามารถชำระหนี้ได้มากแค่ไหนในแต่ละเดือน และยอมลดรายจ่ายเพื่อนำเงินไปชำระหนี้
การรู้จักตัวเองว่าจะสามารถแบ่งเงินจากรายได้มาจ่ายภาระหนี้ต่อเดือนได้มากเท่าไรนั้น ขึ้นอยู่กับว่าปัจจุบันเรามีรายจ่ายต่อเดือนมากเท่าไร หากเรายอมลดรายจ่ายบางอย่างเพื่อทำให้เรามีเงินเหลือมาจ่ายชำระหนี้ได้มากขึ้น ก็จะเป็นปัจจัยสำคัญที่จะทำให้เราสามารถปลดหนี้ได้ไวขึ้น
ยกตัวอย่างเช่น ปัจจุบันเรามีรายจ่ายต่อเดือน 60% ของรายได้ ถ้าเรายอมลดรายจ่ายต่อเดือนเหลือ 50% หรือน้อยกว่า ก็จะทำให้เรามีเงินเหลือมากขึ้น ก็จะทำให้สามารถนำไปชำระหนี้ได้เพิ่มขึ้น ก็จะทำให้ปลดหนี้ได้ไวขึ้น หากเราสำรวจและเข้าใจการใช้จ่ายเงินของตัวเอง เราจะสามารถจัดการหนี้ของเราได้ดีมากขึ้น ยอมอดทนวันนี้เพื่ออนาคตที่สดใส
3. มองหาโอกาสในการปรับลดดอกเบี้ยของหนี้ที่มีอยู่
หากมีโอกาสที่พูดคุยกับทางธนาคารเพื่อปรับลดดอกเบี้ย ซึ่งส่วนใหญ่จะใช้วิธีการลดภาระดอกเบี้ยจากการรีไฟแนนซ์ (Refinance) ที่เป็นวิธีการชำระเงินกู้เดิมด้วยเงินกู้ใหม่ที่ทำให้เราจ่ายดอกเบี้ยน้อยลง แต่ต้องดูรายละเอียดและเงื่อนไขต่างๆ ซึ่งถ้าทำแล้วจะต้องไม่จ่ายเงินหรือค่าธรรมเนียมทั้งหมดแล้วมากกว่าการชำระหนี้ปกติแบบเดิม ซึ่งการรีไฟแนนซ์ที่ถูกต้องจะต้องเป็นการกู้เงินที่ก่อให้เกิดประโยชน์ต่อตัวผู้กู้มากที่สุด เมื่อเปรียบเทียบ “อัตราส่วนค่าใช้จ่ายรวมสุทธิทั้งหมด” กับ “หนี้สิน” ที่เกิดจากการกู้ยืมก่อนหน้านี้
4. มีวินัยในการชำระหนี้
การชำระหนี้เป็นสิ่งสำคัญที่เราควรจัดลำดับไว้ก่อน เมื่อเราได้รับรายได้มาแล้วจะต้องแบ่งเงินส่วนนี้ออกมาเพื่อเตรียมชำระหนี้ หากเราไม่จัดสรรเงินก้อนนี้ไว้แล้วนำไปใช้จ่ายอย่างอื่นก่อน จะทำให้เรามีปัญหาในการชำระหนี้และถ้าไม่ชำระให้ตรงเวลาอาจจะต้องเสียค่าธรรมเนียมเพิ่มเติมอีก ทำให้ต้องจ่ายเงินเพิ่มโดยไม่จำเป็น
5. ไม่สร้างหนี้ใหม่เพิ่ม
กรณีที่เรามีหนี้เพิ่มจะทำให้เราต้องแบ่งเงินมาชำระหนี้ก้อนใหม่ด้วย ซึ่งหากกระทบการชำระหนี้ก้อนเดิมจะทำให้เราปลดหนี้ได้ช้าลง ดังนั้นหากเราต้องการที่จะปลดหนี้ให้ไวจึงต้องไม่สร้างหนี้ใหม่เพิ่มหรือควรรอให้เราปลดภาระหนี้ก้อนเดิมให้ได้ก่อนและค่อยพิจารณาภายหลังว่าจำเป็นต้องมีหนี้ใหม่นี้เมื่อไร หากยังไม่จำเป็นก็ยังไม่ต้องสร้างหนี้เพิ่ม
เราสามารถนำ 5 แนวทางนี้มาปรับใช้เพื่อให้เราสามารถจัดการหนี้ที่มีอยู่ได้ สิ่งสำคัญคือความตั้งใจในการปลดหนี้และความสม่ำเสมอการชำระหนี้ ขอให้ทุกคนสามารถปลดหนี้ได้ไวตามที่ตั้งใจไว้