
“CX สู่ AX” BBIK ใช้ AI พลิกเกมแอปการเงิน ย้ำประสบการณ์ลูกค้าต้องเป็นวาระ CEO
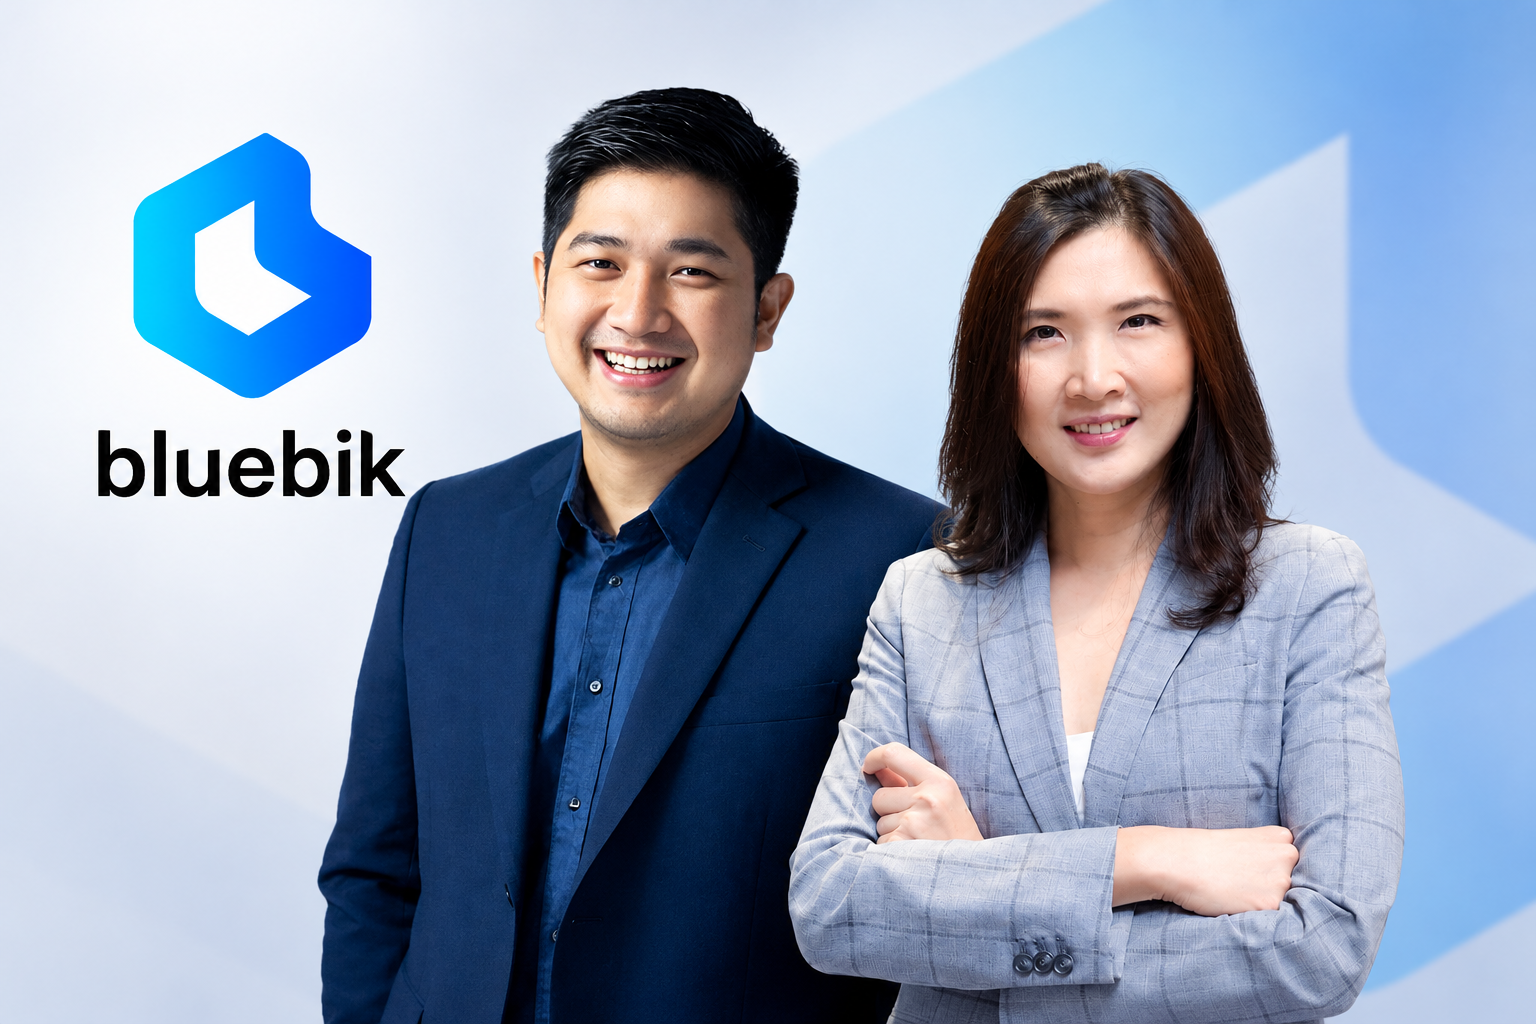
‘บลูบิค’ ชี้เกมแข่งขันธุรกิจการเงินกำลังเปลี่ยน จากการพัฒนาผลิตภัณฑ์และแก้ปัญหาลูกค้า ไปสู่การออกแบบประสบการณ์ที่รู้ใจและคาดการณ์ความต้องการได้ล่วงหน้า ดันแนวคิด Adaptive Experience (AX) ผสาน Data-AI สร้างบริการเฉพาะบุคคล พร้อมเตือนองค์กรต้องรื้อกระบวนการเดิม เชื่อมข้อมูลทุกช่องทาง และวัดผล CX เป็นตัวเงิน โดยมี CEO เป็นผู้ขับเคลื่อนหลัก
การแข่งขันของธุรกิจธนาคารในยุคดิจิทัลกำลังเข้าสู่โจทย์ใหม่ เมื่อการพัฒนาแอปพลิเคชันที่สามารถทำให้การทำธุรกรรมรวดเร็วขึ้น หรือการเพิ่มฟีเจอร์ให้หลากหลาย อาจไม่เพียงพอที่จะสร้างความแตกต่างอีกต่อไป เพราะผู้บริโภคอาจคาดหวังบริการที่เข้าใจความต้องการเฉพาะตัว รู้ว่าลูกค้ากำลังติดขัดปัญหาอะไร และสามารถเสนอทางออกได้ในเวลาที่เหมาะสม
บริษัท บลูบิค กรุ๊ป จำกัด (มหาชน) หรือ BBIK มองว่า การยกระดับประสบการณ์ลูกค้า (Customer Experience: CX) จึงต้องก้าวข้ามการปรับปรุงขั้นตอนบริการแบบเดิม ไปสู่การใช้ข้อมูลและปัญญาประดิษฐ์ (AI) เพื่อสร้างประสบการณ์ที่ปรับเปลี่ยนตามบริบทของลูกค้า หรือ Adaptive Experience (AX)
แนวคิดดังกล่าวถูกนำเสนอในงานสัมภาษณ์กลุ่มย่อยหัวข้อ “From Insight to Intelligent Experience: How Banking Apps Evolve with Every Generation” เมื่อวันที่ 20 ตุลาคม 2569
ทั้งสองมองตรงกันว่า หัวใจของ CX ยุคใหม่ไม่ใช่เพียงการทำให้ลูกค้าพึงพอใจ แต่ต้องทำให้องค์กรเข้าใจลูกค้าอย่างลึกซึ้ง สามารถเปลี่ยนข้อมูลเป็นการตัดสินใจทางธุรกิจ และออกแบบบริการที่สร้างคุณค่าได้ทั้งกับผู้ใช้และผลประกอบการ
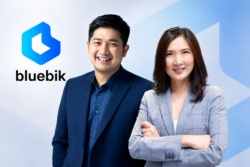
“ประชาชาติธุรกิจ” ชวนเรียนรู้เส้นทางการดำเนินธุรกิจ การสร้างแบรนด์ และการปรับตัวให้เติบโตอย่างต่อเนื่อง ผ่านมุมมองและประสบการณ์ของ นายสรณัญช์ ชูฉัตร ประธานเจ้าหน้าที่พัฒนาประสบการณ์ และนางสาวอนิสา ชูจันทร์ ผู้เชี่ยวชาญด้านการบริหารจัดการประสบการณ์ลูกค้า บริษัท บลูบิค กรุ๊ป จำกัด (มหาชน)
CX ต้องเป็นวาระ CEO ไม่ใช่งานของฝ่ายบริการลูกค้า
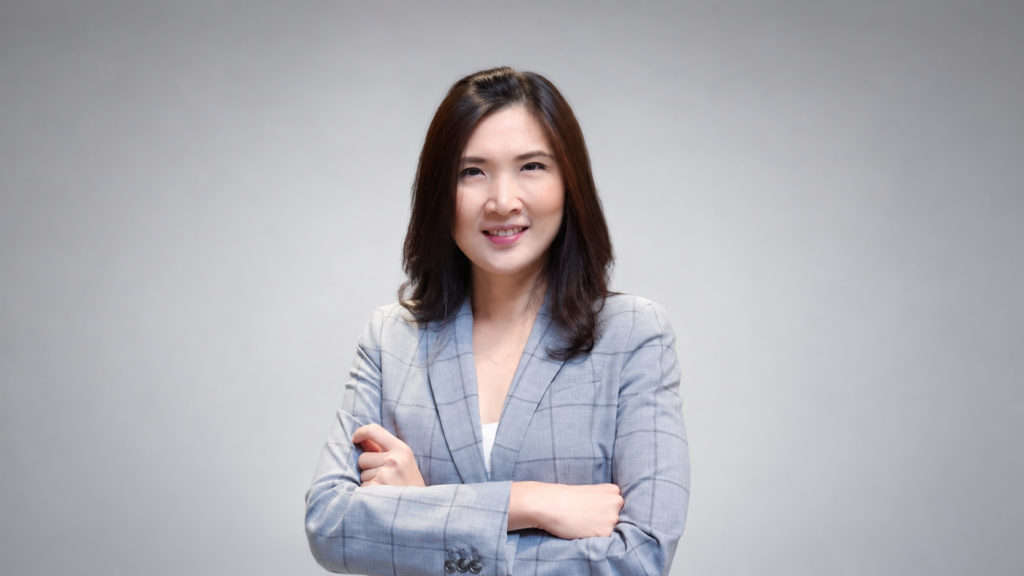
นางสาวอนิสากล่าวว่า แม้องค์กรขนาดใหญ่จำนวนมากจะระบุในวิสัยทัศน์และยุทธศาสตร์ว่า ลูกค้าเป็นศูนย์กลาง แต่การประกาศนโยบายเพียงอย่างเดียวไม่ได้หมายความว่าองค์กรจะขับเคลื่อน Customer Centricity ได้จริง
คำถามสำคัญคือ ใครเป็นผู้รับผิดชอบประสบการณ์ลูกค้าโดยตรง หน่วยงานดังกล่าวมีอำนาจตัดสินใจและงบประมาณในการจัดการเพียงพอหรือไม่ ตลอดจนประเด็นด้านลูกค้าได้รับความสำคัญในการประชุมของระดับผู้บริหารมากน้อยเพียงใด
“CX จะไม่สำเร็จเลย ถ้าไม่ได้เป็น CEO Agenda”
เธออธิบายว่า ในหลายองค์กร การประชุมผู้บริหารมักให้ความสำคัญกับยอดขาย รายได้ การขายผลิตภัณฑ์ หรือหนี้เสีย ขณะที่คำถามว่าลูกค้ารู้สึกอย่างไร กำลังเผชิญปัญหาอะไร หรือเหตุใดจึงเลือกใช้บริการ กลับไม่ได้รับความสนใจในระดับเดียวกัน
แม้บางองค์กรจะเก็บข้อมูลผ่านการสำรวจความพึงพอใจ หรือวัดคะแนนอย่าง NPS (Net Promoter Score) แต่หากข้อมูลมาถึงผู้บริหารล่าช้า และไม่มีผู้รับผิดชอบนำผลไปแก้ไข ก็ยากที่จะเปลี่ยนผลสำรวจให้เป็นการปรับปรุงบริการที่เกิดขึ้นจริง
บลูบิคจึงเสนอให้องค์กรกำหนด CX เป็นยุทธศาสตร์จากระดับบนลงล่าง หรือ Top-down โดยมีผู้บริหารระดับสูงเป็นผู้สนับสนุน จัดสรรทรัพยากร และกำหนดภาพประสบการณ์ที่ต้องการให้เกิดขึ้นในอนาคต โดยหน่วยงาน CX ควรมีความเป็นอิสระเพียงพอที่จะสะท้อนปัญหาแทนลูกค้าได้ แม้ปัญหานั้นจะเกิดจากผลิตภัณฑ์หรือหน่วยธุรกิจที่มีเป้าหมายรายได้ของตัวเองก็ตาม
แนวทางนี้ยังต้องเชื่อมโยงกับฝ่ายผลิตภัณฑ์ เทคโนโลยี ข้อมูล การตลาด และปฏิบัติการ เพราะประสบการณ์ที่ลูกค้ารับรู้ไม่ได้เกิดจากพนักงานหน้าบ้านเพียงอย่างเดียว แต่เป็นผลจากกระบวนการและระบบทั้งหมดที่อยู่เบื้องหลัง
สิ่งที่ลูกค้ารู้สึก เป็นเพียงยอดภูเขาน้ำแข็ง
บลูบิคใช้แนวคิด “Feel Above, Build Below” อธิบายว่า สิ่งที่ลูกค้าสัมผัสได้ ไม่ว่าจะเป็นความประทับใจ ความสะดวก ความหงุดหงิด หรือความผิดหวัง เป็นเพียงส่วนยอดของภูเขาน้ำแข็ง ขณะที่เบื้องหลังประสบการณ์เหล่านั้นคือโครงสร้างองค์กร กระบวนการทำงาน เทคโนโลยี และข้อมูลที่ต้องทำงานสอดประสานกัน
ยกตัวอย่างเช่น ลูกค้าอาจต้องการสมัครบัตรเครดิตผ่านแอปพลิเคชันโดยไม่ต้องกรอกข้อมูลซ้ำ แต่การทำให้เกิดขึ้นจริงจำเป็นต้องอาศัยการเชื่อมโยงข้อมูลจากระบบเดิม การยืนยันตัวตน และการออกแบบขั้นตอนให้สอดคล้องกัน
นางสาวอนิสากล่าวว่า การทำ CX จึงไม่ใช่การตั้งทีมขึ้นมารับเรื่องร้องเรียน หรือจัดแคมเปญสร้างความประทับใจเป็นครั้งคราว แต่ต้องแก้ปัญหาที่ต้นเหตุ เพื่อไม่ให้ปัญหาซ้ำเดิมเกิดขึ้น
เธอเสนอกรอบการทำงานที่มีจุดตั้งต้นสำคัญ 4 ประการ ได้แก่ 1.Purpose เข้าใจว่าลูกค้าเข้ามาใช้บริการเพื่อบรรลุเป้าหมายอะไร ไม่ใช่เริ่มจากสิ่งที่องค์กรต้องการขาย 2.Signature Moment ระบุช่วงเวลาสำคัญที่ทำให้ลูกค้าจดจำแบรนด์ และออกแบบให้ช่วงเวลานั้นโดดเด่น 3.Value Case แสดงให้เห็นว่าการลงทุนเพื่อยกระดับประสบการณ์จะสร้างรายได้ ลดต้นทุน หรือเพิ่มคุณค่าทางธุรกิจได้อย่างไร และ 4.Three Horizons วางลำดับการพัฒนาตั้งแต่การแก้ปัญหาพื้นฐาน สร้างความแตกต่าง ไปจนถึงการคาดการณ์และปรับประสบการณ์ตามความต้องการของลูกค้า
หัวใจสำคัญคือ การสร้างประสบการณ์ที่ดีต้องมีโครงสร้างรองรับ ไม่ใช่เพียงการอบรมให้พนักงานพูดจาสุภาพหรือให้บริการด้วยรอยยิ้ม แต่ต้องทำให้ลูกค้าได้รับบริการที่สอดคล้องกันทุกช่องทาง ตั้งแต่แอปพลิเคชัน เว็บไซต์ แชตบอต คอลเซ็นเตอร์ ไปจนถึงหน้าสาขา
3 Horizons: Fix the Basic สู่ Become Adaptive
สำหรับการพัฒนา CX บลูบิคแบ่งแนวทางออกเป็น 3 ระยะ โดยเริ่มจากการแก้ปัญหาพื้นฐาน ก่อนต่อยอดไปสู่ความแตกต่าง และสุดท้ายคือการสร้างประสบการณ์ที่รู้ใจลูกค้า
ระยะที่ 1 Fix the Basic คือการทำสิ่งพื้นฐานที่ลูกค้าคาดหวังให้ดีเสียก่อน เช่น ลดขั้นตอนสมัครบริการ ลดการกรอกข้อมูลซ้ำ ทำธุรกรรมได้รวดเร็ว และไม่ต้องให้ลูกค้าอธิบายข้อมูลเดิมทุกครั้งที่เปลี่ยนช่องทาง
ในกรณีธนาคาร หากลูกค้ามีบัญชีเงินฝากอยู่แล้วและต้องการสมัครบัตรเครดิตผ่านแอป ระบบควรสามารถนำข้อมูลที่จำเป็นซึ่งมีอยู่แล้วมาใช้ได้ตามความเหมาะสม แทนที่จะให้ลูกค้ากรอกข้อมูลใหม่ทั้งหมด
นางสาวอนิสาชี้ว่า ลูกค้าไม่ได้เปรียบเทียบประสบการณ์เฉพาะกับธนาคารอื่นอีกต่อไป แต่ยังเปรียบเทียบกับบริการจากอุตสาหกรรมอื่นด้วย หากสมัครบริการผ่านแพลตฟอร์มหนึ่งได้ง่าย เหตุใดการสมัครผลิตภัณฑ์ทางการเงินจึงยังต้องใช้หลายขั้นตอน
ระยะที่ 2 Differentiate คือการค้นหาจุดเด่นที่ทำให้ลูกค้าจดจำองค์กรได้ เช่น ความรวดเร็ว ความสะดวก การให้บริการที่เข้าใจลูกค้า หรือประสบการณ์เฉพาะที่สอดคล้องกับคุณค่าของแบรนด์
แทนที่จะพยายามปรับปรุงทุกขั้นตอนให้สมบูรณ์แบบพร้อมกัน องค์กรควรค้นหา Signature Moment หรือช่วงเวลาที่ส่งผลต่อความรู้สึกของลูกค้ามากที่สุด แล้วลงทุนพัฒนาจุดนั้นให้โดดเด่น
ระยะที่ 3 Become Adaptive คือการก้าวไปไกลกว่าการตอบสนองความต้องการที่ลูกค้าบอกออกมา โดยใช้ข้อมูลและ AI ช่วยทำความเข้าใจบริบท คาดการณ์ความต้องการ และเสนอทางเลือกที่เหมาะสมในเวลานั้น
นายสรณัญช์มองว่า การพัฒนาประสบการณ์ในยุคถัดไปจะไม่ได้หยุดอยู่ที่การทำให้ระบบใช้งานง่ายขึ้น แต่ต้องทำให้ระบบเข้าใจว่าเหตุใดลูกค้าจึงเข้ามาใช้บริการ และควรช่วยให้ลูกค้าบรรลุเป้าหมายได้อย่างไร
‘Micro-segment’ เปลี่ยนจากแบ่งลูกค้าตามเม็ดเงิน สู่ไลฟ์สไตล์
อีกหนึ่งโจทย์สำคัญของธุรกิจธนาคารคือการแบ่งกลุ่มลูกค้า (Customer Segmentation) ซึ่งในอดีตมักใช้ข้อมูลที่องค์กรมีอยู่แล้ว เช่น มูลค่าเงินฝาก รายได้ อายุ อาชีพ หรือพื้นที่อยู่อาศัย
อย่างไรก็ตาม การแบ่งกลุ่มด้วยตัวเลขทางการเงินเพียงอย่างเดียวอาจไม่สะท้อนพฤติกรรมและความต้องการที่แท้จริงของลูกค้า เพราะผู้ที่มีเงินฝากกับธนาคารไม่มากอาจมีความมั่งคั่งอยู่ในสินทรัพย์ประเภทอื่น หรือมีรูปแบบการใช้ชีวิตที่แตกต่างจากกลุ่มที่มีฐานะทางการเงินใกล้เคียงกัน
นายสรณัญช์กล่าวว่า การทำความเข้าใจลูกค้าในปัจจุบันต้องมองไปถึง Micro-segment หรือกลุ่มย่อยที่มีความสนใจและพฤติกรรมเฉพาะตัว เช่น คนรักสัตว์ กลุ่มที่ให้ความสำคัญกับสุขภาพและการมีอายุยืนยาว (Longevity) ตลอดจนผู้บริโภคที่มีรูปแบบการใช้ชีวิตแตกต่างจากกรอบแบ่งกลุ่มแบบเดิม
“เราไม่ได้รู้จริงเลย เพราะเราดูแค่ตัวเลขเงินในบัญชีเขา”
คือข้อจำกัดของการแบ่งกลุ่มที่ยึดข้อมูลทางการเงินเป็นหลัก โดยองค์กรอาจพลาดโอกาสในการเข้าถึงกลุ่มลูกค้าใหม่ หากมองว่ากลุ่มย่อยเหล่านี้มีขนาดเล็กเกินไปตั้งแต่ต้น
นางสาวอนิสายกตัวอย่างแนวคิดการออกบัตรเครดิตที่มีสิทธิประโยชน์เกี่ยวกับสัตว์เลี้ยง ซึ่งเคยถูกพิจารณาในช่วงที่เธอทำงานในธุรกิจธนาคาร จากพฤติกรรมของคนรุ่นใหม่ที่ให้ความสำคัญกับสัตว์เลี้ยงมากขึ้น บางคนเลือกไม่มีบุตรและทุ่มเททรัพยากรให้กับการดูแลสัตว์เลี้ยงแทน
แต่โอกาสดังกล่าวอาจไม่ได้รับการต่อยอด หากองค์กรพิจารณาเฉพาะผลตอบแทนระยะสั้น หรือประเมินว่ากลุ่มลูกค้ามีขนาดเล็กเกินกว่าจะสร้างผลกำไรได้
เธอมองว่า ธนาคารควรเปิดมุมมองไปสู่การออกแบบสิทธิประโยชน์ตามไลฟ์สไตล์ ไม่ใช่จำกัดอยู่กับโปรโมชันด้านการเดินทางและการรับประทานอาหารแบบเดิม รวมถึงพิจารณาความต้องการของกลุ่มผู้สูงอายุในมิติที่กว้างกว่าความมั่งคั่ง เช่น สุขภาวะ การดูแลตัวเอง และการมีอายุยืนอย่างมีคุณภาพ
การค้นหา Micro-segment ต้องอาศัยข้อมูลพฤติกรรมจริง เช่น รูปแบบการใช้จ่าย การทำธุรกรรม และปฏิสัมพันธ์กับช่องทางต่าง ๆ เพื่อค้นหา Insight ที่นำไปสู่ผลิตภัณฑ์และบริการใหม่ได้
อย่างไรก็ตาม ข้อมูลจำนวนมากไม่ได้หมายความว่าจะกลายเป็น Insight โดยอัตโนมัติ นายสรณัญช์เน้นว่า “Data is not Insight. Insight is data that changes decision” หรือข้อมูลเชิงลึกที่แท้จริงต้องเป็นข้อมูลที่ทำให้องค์กรเปลี่ยนวิธีคิดและการตัดสินใจได้
ออกแบบ Moment พิเศษที่ลูกค้าจดจำ
บลูบิคยังเสนอให้องค์กรทบทวนวิธีทำ Customer Journey Mapping ซึ่งหลายครั้งกลายเป็นการวางแผนขั้นตอนปฏิบัติงาน (Operation Flow) ตั้งแต่ลูกค้ากรอกข้อมูล ส่งใบสมัคร ตรวจสอบ อนุมัติ ไปจนถึงส่งมอบผลิตภัณฑ์
แม้การทำแผนผังกระบวนการจะช่วยค้นหาจุดติดขัดได้ แต่การออกแบบ CX ยุคใหม่ต้องถามต่อว่า ช่วงเวลาใดที่ทำให้ลูกค้ารู้สึกว่าองค์กรนี้แตกต่าง และประสบการณ์นั้นสะท้อนคุณค่าของแบรนด์อย่างไร
นายสรณัญช์ยกตัวอย่างธุรกิจธนาคารที่อัตราดอกเบี้ยหรือคุณสมบัติของผลิตภัณฑ์อาจใกล้เคียงกัน ความแตกต่างจึงอาจอยู่ที่ความเร็วในการอนุมัติ ความง่ายในการยื่นเอกสาร หรือการดูแลลูกค้าเมื่อเกิดปัญหา
นอกจากนี้ ยังมีช่วงเวลาที่เรียกว่า Peak Moment หรือช่วงที่สร้างความรู้สึกประทับใจเป็นพิเศษ และ Strong Ending หรือการออกแบบประสบการณ์ช่วงท้ายให้ดี ไม่ใช่ให้ความสำคัญเฉพาะตอนเริ่มต้นใช้บริการ
ตัวอย่างเช่น โรงแรมที่ดูแลลูกค้าอย่างดีในช่วงเช็กอิน แต่กลับสร้างความยุ่งยากในวันเช็กเอาต์ อาจทำให้ความประทับใจโดยรวมลดลง แม้บริการส่วนอื่นจะทำได้ดีเพียงใดก็ตาม
สำหรับธุรกิจธนาคาร ช่วงเวลาสำคัญอาจเป็นการอนุมัติสินเชื่ออย่างรวดเร็ว การแก้ปัญหาบัญชีที่ถูกระงับ หรือการช่วยลูกค้าเมื่อเกิดความผิดพลาดในการทำธุรกรรม ซึ่งล้วนเป็นช่วงที่ส่งผลต่อความรู้สึกและความเชื่อมั่นต่อแบรนด์อย่างมาก
การออกแบบประสบการณ์จึงต้องมองให้ไกลกว่าความสำเร็จของแต่ละขั้นตอน และพิจารณาว่าลูกค้ารู้สึกอย่างไรตลอดเส้นทางการใช้บริการ
AI เปลี่ยน CX สู่ AX จาก “รู้จัก” เป็น “รู้ใจ”
เมื่อ AI มีบทบาทมากขึ้น บลูบิคเสนอให้ยกระดับการบริหาร CX ไปสู่ Adaptive Experience หรือ AX ซึ่งเป็นการผสานความเข้าใจลูกค้าเข้ากับความสามารถของ AI ในการวิเคราะห์บริบท คาดการณ์ความต้องการ และปรับการตอบสนองให้เหมาะสมกับแต่ละสถานการณ์
นายสรณัญช์ยกตัวอย่างการแจ้งเตือนเงินปันผลหรือเงินโอนเข้าบัญชี หากแอปพลิเคชันแสดงเพียงจำนวนเงินและชื่อผู้โอน ก็ถือว่าให้ข้อมูลพื้นฐานที่จำเป็นแล้ว แต่ยังไม่ได้ช่วยตอบคำถามว่าลูกค้าควรทำอะไรต่อ
หากระบบเข้าใจบริบทได้มากขึ้น อาจอธิบายได้ว่าเงินที่ได้รับมาจากรายการใด พร้อมเสนอทางเลือกที่เกี่ยวข้อง เช่น ตรวจสอบรายละเอียดการลงทุน นำเงินไปลงทุนต่อ หรือจัดการภาระค่าใช้จ่ายตามความเหมาะสม โดยต้องคำนึงถึงความสมัครใจ ความเป็นส่วนตัว และความเหมาะสมของคำแนะนำด้วย
แนวคิดนี้เรียกว่า Next Best Action หรือการเสนอทางเลือกที่เหมาะสมที่สุดในจังหวะนั้น ไม่ใช่การส่งโปรโมชันเดียวกันให้ลูกค้าทุกคน
“การที่เราไม่ได้จบอยู่แค่การบอก Information ที่จำเป็นต้องบอก แต่สามารถแนะนำสิ่งที่มันควรจะทำได้ในวินาทีนั้น” คือทิศทางของการเปลี่ยนผ่านจากการให้ข้อมูลไปสู่การสร้างประสบการณ์ที่รู้ใจลูกค้า
AI ยังสามารถเรียนรู้จากผลลัพธ์ได้ หากคำแนะนำที่นำเสนอไม่สอดคล้องกับความต้องการ หรือไม่ได้รับการตอบสนอง ระบบสามารถนำข้อมูลกลับไปปรับปรุงการนำเสนอในครั้งต่อไปได้ ภายใต้การกำกับดูแลที่เหมาะสม
อีกองค์ประกอบคือการทำให้ลูกค้าไม่ต้องเริ่มต้นใหม่ทุกครั้งที่เปลี่ยนช่องทาง หากลูกค้าติดต่อคอลเซ็นเตอร์แล้วไปสาขาในภายหลัง พนักงานควรเข้าถึงข้อมูลที่จำเป็นเกี่ยวกับปัญหาและการดำเนินการก่อนหน้าได้ เพื่อให้บริการต่อเนื่องและลดภาระการอธิบายซ้ำ
การสร้างประสบการณ์เช่นนี้จำเป็นต้องมีข้อมูลที่เชื่อมโยงกัน ระบบหลังบ้านที่ทำงานร่วมกัน และโครงสร้างเทคโนโลยีที่รองรับการตอบสนองแบบใกล้เคียงเวลาจริง
ลูกค้าธนาคารอาจไม่ใช่แค่ ‘มนุษย์’ อีกต่อไป
นอกเหนือจากการใช้ AI ช่วยให้บริการลูกค้า นายสรณัญช์ยังมองว่า AI Agent อาจกลายเป็นตัวกลางสำคัญระหว่างผู้บริโภคกับธุรกิจมากขึ้นในอนาคต
เมื่อผู้บริโภคใช้ AI ช่วยค้นหาข้อมูล เปรียบเทียบทางเลือก หรือจัดการงานต่าง ๆ ธุรกิจอาจไม่ได้แข่งขันเพื่อดึงดูดความสนใจของลูกค้าที่เป็นมนุษย์เพียงอย่างเดียว แต่ต้องทำให้ข้อมูลและบริการขององค์กรสามารถถูกค้นพบ ทำความเข้าใจ และนำไปใช้โดยระบบ AI ได้ด้วย
สำหรับธนาคาร หากลูกค้าขอให้ AI วิเคราะห์ข้อมูลการเงินหรือช่วยจัดการธุรกรรม แต่ระบบกลับไม่สามารถเข้าถึงบริการที่จำเป็นได้ ลูกค้าอาจมองว่าธนาคารเป็นฝ่ายที่ไม่ตอบโจทย์ แม้ AI จะเป็นผู้ดำเนินการอยู่ก็ตาม
ความท้าทายจึงอยู่ที่การเตรียมความพร้อมทั้งด้านข้อมูล ระบบเชื่อมต่อ และความสามารถในการรองรับบริการรูปแบบใหม่ ไม่ใช่เพียงการนำแชตบอตมาเพิ่มในแอปพลิเคชัน
ขณะเดียวกัน การใช้ AI ทำให้ความคาดหวังด้านความเร็วสูงขึ้น ลูกค้าที่คุ้นเคยกับการได้รับคำตอบในเวลาไม่กี่วินาทีอาจไม่ยอมรับการรอคอลเซ็นเตอร์เป็นเวลานานเหมือนในอดีต
นางสาวอนิสาชี้ว่า งานที่ยังต้องส่งต่อให้มนุษย์ในอนาคตมีแนวโน้มจะเป็นกรณีที่ซับซ้อนมากขึ้น เช่น ปัญหาการทุจริต การยืนยันตัวตน หรือธุรกรรมที่ต้องอาศัยการพิจารณาเฉพาะกรณี แต่พนักงานอาจจะยังไม่ได้รับการฝึกอบรมเพียงพอ และมีเครื่องมือที่เหมาะสมเพื่อรับมือกับปัญหาเหล่านี้
องค์กรจึงต้องออกแบบบทบาทระหว่าง AI กับมนุษย์ใหม่ โดยใช้ AI ในงานที่ต้องการความรวดเร็ว การประมวลผลข้อมูลจำนวนมาก และการทำงานอย่างต่อเนื่อง ขณะที่มนุษย์ควรมีบทบาทเด่นในงานที่ต้องใช้ความเข้าอกเข้าใจ การตัดสินใจเชิงจริยธรรม ความคิดสร้างสรรค์ และวิจารณญาณ
โจทย์สำคัญไม่ใช่เพียงการนำ AI มาแทนที่คน แต่คือการทำให้เทคโนโลยีช่วยเพิ่มศักยภาพของบุคลากร และทำให้การดูแลลูกค้าในสถานการณ์ที่ซับซ้อนมีประสิทธิภาพมากขึ้น
อย่างไรก็ตาม การนำ AI มาใช้ไม่ได้รับประกันว่าจะสร้างประสบการณ์ที่ดีเสมอไป หากข้อมูลของลูกค้าไม่ถูกต้อง ไม่เชื่อมโยงกัน หรือไม่สะท้อนบริบทที่แท้จริง การนำข้อมูลไปวิเคราะห์และเสนอคำแนะนำก็อาจสร้างความผิดพลาดมากกว่าประโยชน์
อีกประเด็นคือความเชื่อมั่น เพราะลูกค้าอาจยังรู้สึกมั่นใจกว่าเมื่อพูดคุยกับพนักงาน โดยเฉพาะกรณีที่เกี่ยวข้องกับเงินหรือข้อมูลส่วนบุคคล ขณะที่คำตอบจากระบบดิจิทัลหรือ AI อาจทำให้เกิดคำถามว่าถูกต้องเพียงใด และควรเชื่อถือได้แค่ไหน
การออกแบบประสบการณ์จึงต้องทำให้ลูกค้าเข้าใจข้อมูลที่ได้รับ มีช่องทางตรวจสอบหรือขอความช่วยเหลือ และสามารถส่งต่อไปยังมนุษย์ได้เมื่อจำเป็น
นอกจากนี้ องค์กรยังต้องคำนึงถึงความแตกต่างของผู้ใช้ ไม่ใช่ออกแบบประสบการณ์โดยมุ่งเฉพาะคนรุ่นใหม่ที่คุ้นเคยกับเทคโนโลยี แต่ต้องรองรับผู้สูงอายุและกลุ่มที่มีความสามารถในการใช้งานดิจิทัลแตกต่างกันด้วย
สำหรับบริบทในประเทศไทย การออกแบบ AI ยังต้องเข้าใจลักษณะการสื่อสารและวัฒนธรรมการให้บริการของคนไทย ซึ่งให้ความสำคัญกับความสุภาพ การให้เกียรติ และการรักษาความรู้สึกของคู่สนทนา การนำระบบที่ตอบตรงและเป็นทางการมาใช้โดยไม่ปรับน้ำเสียงหรือบริบท อาจทำให้ประสบการณ์ดูแข็งกระด้าง แม้ข้อมูลจะถูกต้องก็ตาม
ท้ายที่สุด บลูบิคมองว่า การเปลี่ยนผ่านจาก CX สู่ AX ต้องเริ่มจากคำถามที่ว่า ลูกค้าต้องการประสบการณ์แบบใด แล้วจึงย้อนกลับมาออกแบบกระบวนการ เลือกใช้ข้อมูลและเทคโนโลยีในจุดที่สร้างคุณค่าได้จริง พร้อมปรับปรุงอย่างต่อเนื่องจากผลตอบรับของลูกค้า
เพราะความได้เปรียบในการแข่งขันระยะต่อไปอาจไม่ได้อยู่ที่ว่าใครมีฟีเจอร์ในแอปมากกว่า แต่อยู่ที่ว่าใครสามารถเข้าใจลูกค้าได้ลึกกว่า แก้ปัญหาได้ก่อนที่ลูกค้าจะต้องร้องขอ และทำให้ประสบการณ์ที่ดีเกิดขึ้นได้อย่างสม่ำเสมอ
ดังที่ทางบลูบิคสรุปแนวคิดสำคัญไว้ว่า “การแคร์ลูกค้าให้ดีขึ้น เป็นการลดต้นทุนที่ดีที่สุด แล้วสิ่งนี้จะรีดผลลัพธ์ที่ดีให้กับองค์กรเอง”