
ทรูมันนี่เผย 4 ปัจจัยแอปการเงินดิจิทัล
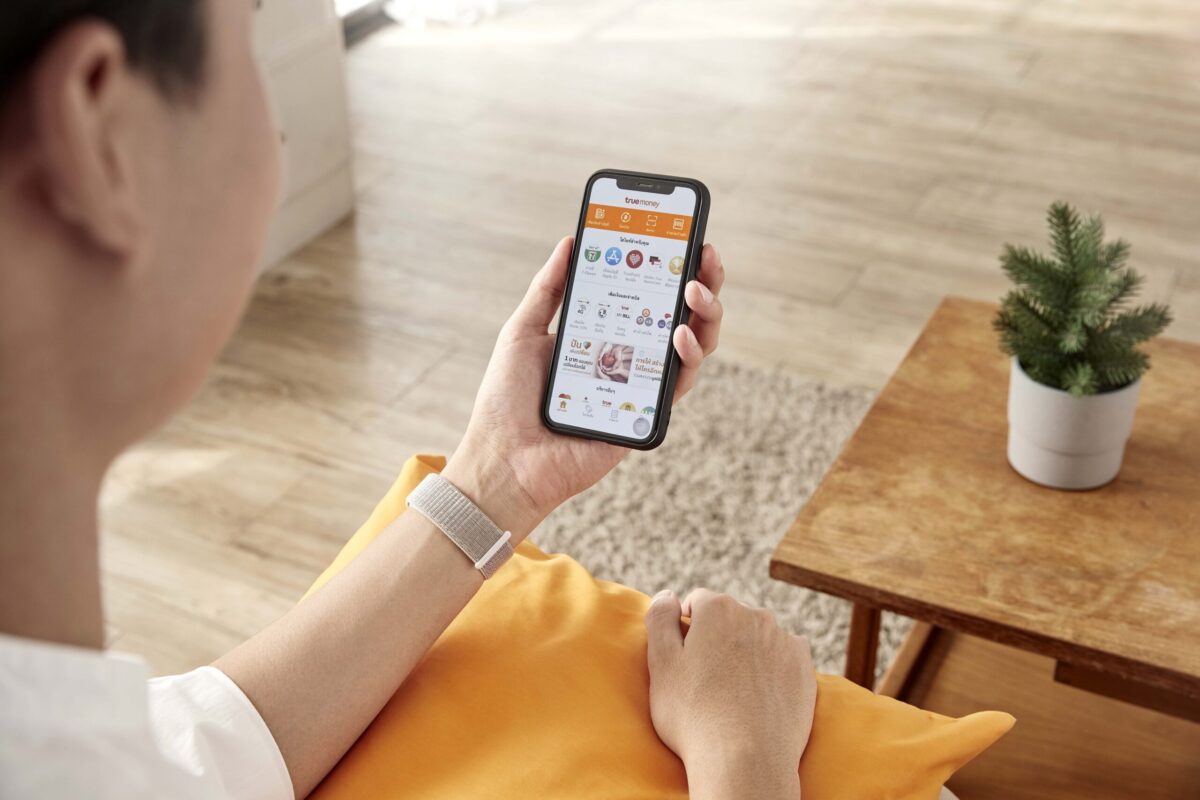
ทรูมันนี่เจาะ 4 เทรนด์ซูเปอร์แอปการเงินครบวงจร เน้นสร้างทักษะความรู้ทางการเงิน (Financial Literacy) ควบคู่ Digital Literacy ขยับ Micro Lending สู่ Micro Investing ขยายบริการสู่กลุ่มแรงงานต่างชาติ และเสริมความปลอดภัย
วันที่ 21 พฤศจิกายน 2566 “ทรูมันนี่” ได้เผยรายงานเกี่ยวกับธุรกิจแอปการเงินดิจิทัล ที่ขยับขยายจากแค่การชำระเงินไปสู่บริการต่าง ๆ ในอีโคซิสเต็มที่ครบวงจรขึ้น โดยเฉพาะการขยายกลุ่มข้ามพรมแดนไปยังแรงงานต่างชาติ รวมถึงผู้ที่ไม่มีบัญชีธนาคาร และต้องสร้างทักษะการตระหนักรู้ทางการเงินและดิจิทัลไปพร้อมกับความปลอดภัยทางไซเบอร์ ซึ่งเป็น 4 เทรนด์ หรือ 4 ปัจจัยหลักในธุรกิจแอปการเงินดิจิทัล
ทักษะการเงินคู่ทักษะดิจิทัล
จากงานวิจัยของสภาเศรษฐกิจโลก (World Economic Forum) ในปี พ.ศ. 2565 พบว่า เทรนด์ทางด้านทักษะความเข้าใจและความสามารถในการใช้เทคโนโลยีดิจิทัล (Digital Literary) ของบุคคลทั่วไป โดยมากจะมีแนวโน้มสอดคล้องไปกับทักษะความรู้ทางการเงิน (Financial Literacy)
อย่างไรก็ตาม จากข้อมูลซึ่งเก็บรวบรวมจากผู้คนอายุระหว่าง 16-35 ปี จำนวน 90,000 คน จาก 6 ประเทศในอาเซียน พบกว่า 24% ของมิลเลนเนียล (อายุตั้งแต่ 16-35 ปี) ไม่เคยเรียนรู้เรื่องการจัดการทางการเงิน หรือการลงทุนมาก่อน เนื่องจากมองว่าการเงินเป็นเรื่องยาก อีกทั้งยังมีกำแพงด้านภาษาและขั้นตอนการใช้งานที่ซับซ้อน
ผู้ให้บริการจึงควรทำให้การใช้งานแอปการเงินเป็นเรื่องง่ายและตอบโจทย์ของผู้ใช้งาน ด้วยการลดอุปสรรคในการเข้าถึง (Barrier of Entry) อีกทั้งควรออกแบบแอปที่สามารถเพิ่มแรงจูงใจในการเรียนรู้ให้แก่ผู้ใช้งาน ให้พวกเขาสามารถเริ่มสร้างความมั่นคงทางการเงินของตนเองได้ไม่ยาก
พร้อมด้วยฟีเจอร์ที่สนุกและมีประโยชน์หลากหลาย เช่น ฝากเงินแล้วเห็นดอกเบี้ยเพิ่มขึ้นรายวัน หรือมอบสิทธิประโยชน์พิเศษต่าง ๆ จากการใช้บริการให้เหมาะกับไลฟ์สไตล์ของแต่ละบุคคล
ความสะดวกทั้งหมดนี้จะเป็นแรงดึงดูดหลักที่ทำให้บุคคลที่ไม่เคยใช้บริการแอป หรือ บุคคลที่ยังนิยมใช้จ่ายด้วยเงินสด สนใจเข้ามาเป็นส่วนหนึ่งในอีโคซิสเต็มที่ครบวงจร ซึ่งช่วยยกระดับชีวิตทางการเงินและตอบโจทย์ไลฟ์สไตล์ในทุกมิติ
จาก Micro Lending สู่ Micro Investing
ในช่วง 5 ปีที่ผ่านมา บริการสินเชื่อได้รับการพัฒนารูปแบบผลิตภัณฑ์ที่ช่วยเพิ่มการเข้าถึงบริการทางการเงินผ่านการนำเสนอนวัตกรรมใหม่ ๆ ผ่านแอปการเงินครบวงจร เช่น สินเชื่อดิจิทัล (Digital Lending) บริการใช้ก่อนจ่ายทีหลัง (Buy Now Pay Later) เป็นต้น
ซึ่งเป็นการขยายขอบเขตของบริการทางการเงิน เพื่อให้ตอบโจทย์ธุรกิจรายย่อย บุคคลที่ไม่ได้ทำงานประจำ รวมถึงบุคคลที่ไม่มีบัญชีธนาคาร (Unbanked) ให้สามารถเข้าถึงบริการสินเชื่อได้ผ่านแอปการเงินครบวงจร หรือสามารถดำเนินการขอสินเชื่อได้ ณ จุดขายโดยไม่จำเป็นต้องมีสลิปเงินเดือน
นอกจากนี้ บริการด้านการลงทุนก็เป็นอีกหนึ่งบริการสำคัญที่ช่วยส่งเสริมความมั่นคงทางการเงิน ผ่านการทำให้ทรัพย์สินที่มีอยู่งอกเงย โดยทรูมันนี่มองว่า อุปสรรคสำคัญในการลงทุนคือ การกำหนดยอดเงินขั้นต่ำในการลงทุนที่ค่อนข้างสูง ดังนั้น ทรูมันนี่จึงลดข้อจำกัดตรงนี้ลงสำหรับบริการด้านการลงทุน โดยให้สามารถลงทุนในกองทุนรวมได้แบบไม่มีขั้นต่ำ ซึ่งช่วยให้คนรุ่นใหม่ที่ยังมีเงินออมไม่เยอะ สามารถลงทุนได้สะดวกตามรายได้ที่มี
ขยายบริการข้ามพรมแดน (Cross-Border) ไปสู่กลุ่มแรงงานต่างชาติ
สถิติในไตรมาสที่ 1/2566 ของกระทรวงแรงงาน พบว่ามีแรงงานต่างชาติในไทยรวมกว่า 2,743,673 คน ถือเป็น 6.92% ของจำนวนแรงงานทั้งหมดในไทย ซึ่งเป็นกลุ่มคนที่มีบทบาทสำคัญในการพัฒนาเศรษฐกิจและสังคมไทย
ซึ่งหากจะช่วยส่งเสริมการเข้าถึงทางการเงินให้ครอบคลุมผู้คนทุกกลุ่มอย่างทั่วถึง จึงควรส่งเสริมการเข้าถึงสำหรับกลุ่มแรงงานต่างชาติในประเทศไทย อย่างแรงงานจากพม่าและกัมพูชา ซึ่งถูกจัดอยู่ในกลุ่มที่ไม่มีบัญชีธนาคาร (Unbanked) รวมถึงกลุ่มที่ยังพบอุปสรรคในการเข้าถึงบริการทางการเงิน (Underbanked) เสมอมา
โดยพวกเขายังมีความต้องการที่เฉพาะเจาะจง อย่างการส่งเงินให้ครอบครัวในภูมิลำเนา (International Transfer) การจ่ายบิลค่าใช้จ่ายต่าง ๆ ในต่างประเทศ (Cross Border Bill Payment) หรือการเติมเงินโทรศัพท์ (Cross Border Mobile Top-up) ไปยังเครือข่ายโทรศัพท์มือถือผู้ให้บริการในต่างประเทศ การที่ทรูมันนี่เปิดให้ชาวต่างชาติที่มาทำงานในไทยสามารถเปิดบัญชีได้ และตอบโจทย์ความต้องการพื้นฐานเหล่านี้ จึงช่วยยกระดับคุณภาพชีวิตให้แก่พวกเขา และสร้างการเข้าถึงบริการทางการเงิน รวมถึงมีคุณภาพชีวิตที่ดีขึ้น
ยกระดับเทคโนโลยีอัจฉริยะ เพื่อความปลอดภัย
ในปัจจุบันมิจฉาชีพออนไลน์กำลังแพร่ระบาดอย่างหนัก ส่งผลให้ผู้บริโภคเกิดความกังวลในการใช้จ่ายบริการการเงินดิจิทัล เพราะหวาดระแวงว่าตนอาจตกเป็นเหยื่อของมิจฉาชีพได้ตลอดเวลา
ที่ผ่านมา สถาบันทางการเงินและผู้ให้บริการด้านการเงินต่างมีการพัฒนาระบบรักษาความปลอดภัยอย่างต่อเนื่อง เพื่อเสริมการปกป้องให้แก่ผู้ใช้บริการ เช่น การออกมาตรการสแกนหน้าก่อนโอนเงินตั้งแต่ 50,000 บาทขึ้นไป เป็นต้น อย่างไรก็ตาม เนื่องจากมิจฉาชีพมีการพัฒนากลโกงและเครื่องมือต่าง ๆ ให้ฉลาดขึ้นตลอดเวลา สถาบันการเงินและผู้ให้บริการแอปการเงินครบวงจรจำเป็นต้องมีเทคโนโลยีที่ช่วยปกป้องผู้ใช้บริการได้อย่างรัดกุมยิ่งขึ้น โดยไม่คาดหวังให้ผู้ใช้งานเป็นฝ่ายป้องกันตนเองอยู่ฝ่ายเดียว
ต้องสามารถประยุกต์ใช้ความชาญฉลาดของปัญญาประดิษฐ์ (AI-Artificial Intelligence) มาทำงานร่วมกับเทคโนโลยีวิศวกรรมข้อมูลขนาดใหญ่ (Big Data Engineering) ในการรวบรวม จำแนก และจดจำ เพื่อวิเคราะห์ข้อมูลการใช้งานของผู้ใช้บริการ และสามารถตรวจสอบตัวตนของผู้ใช้งานได้หลากหลายรูปแบบ เช่น ข้อมูลชีวมิติ และสถานที่ในการใช้งาน เพื่อตรวจจับการติดตั้งแอปพลิเคชั่นที่ไม่ปลอดภัย
รวมถึงหยุดการทำธุรกรรมที่มีความผิดปกติได้ในทันที โดยอิงจากประวัติการทำรายการย้อนหลังที่ผ่านมา นอกจากนี้ ผู้ให้บริการทางการเงินยังสามารถร่วมมือกับหน่วยงานภาครัฐ ในการจัดทำระบบฐานข้อมูลกลาง เพื่ออำนวยความสะดวกในการบันทึกข้อมูล และตรวจสอบข้อมูลของบุคคลที่กระทำความผิดด้านการเงิน ทำให้การตรวจสอบประวัติอาชญากรรมมีประสิทธิภาพยิ่งขึ้น