
CIMBT เปิด 5 ปัจจัยลบ กดดอกเบี้ยไทยปีหน้าแตะ 1.50%
ธนาคาร ซีไอเอ็มบี ไทย ประเมิน กนง.ลดดอกเบี้ยนโยบายปี’68 ลงสู่ระดับ 1.50% ต่อปี พร้อมหั่นรอบการประชุมครั้งแรกและจบรอบไตรมาสที่ 3/68 พร้อมเปิด 5 ปัจจัยลบหนุนหั่นดอกเบี้ย 2568 ชี้ความผันผวน-ความไม่แน่นอนภาคต่างประเทศสูง อาจเห็นดอกเบี้ยลดเหลือแค่ 1.75% ต่อปี
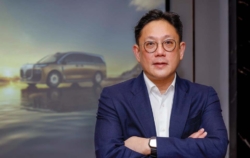
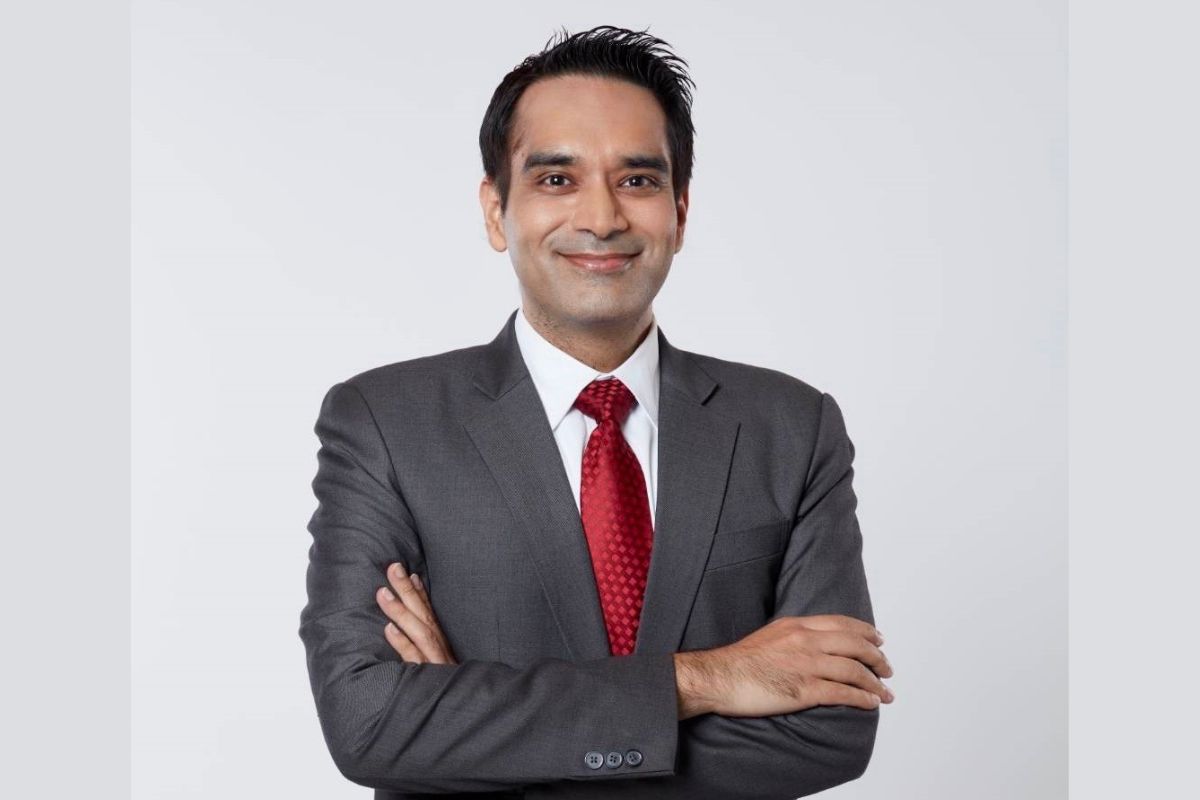
ดร.อมรเทพ จาวะลา ผู้ช่วยกรรมการผู้จัดการใหญ่ ผู้บริหารสำนักวิจัย ธนาคาร ซีไอเอ็มบี ไทย เปิดเผยว่า มองต่อไปในปี 2568 เชื่อว่าคณะกรรมการนโยบายการเงิน (กนง.) น่าจะปรับลดอัตราดอกเบี้ยนโยบายลงได้อีกจากระดับ 2.25% ในปี 2567 สู่ระดับ 1.50% ในปี 2568 ด้วย 5 ปัจจัย ดังนี้
1.กำลังซื้อครัวเรือนระดับล่างอ่อนแอ-เศรษฐกิจไทยเติบโตในรูปแบบที่ความเหลื่อมล้ำระหว่างรายได้มีมากขึ้น มีความเสี่ยงที่คนรายได้น้อยจะยังมีปัญหาขาดรายได้ โดยเฉพาะครัวเรือนภาคเกษตร อีกทั้งธุรกิจขนาดกลางและขนาดเล็ก หรือ SMEs ภาคบริการในต่างจังหวัด โดยเฉพาะเมืองที่ไม่ได้รับประโยชน์จากนักท่องเที่ยวต่างชาติ ยังคงมียอดขายตกต่ำลากยาวต่อเนื่อง ซึ่งจะซ้ำเติมการเข้าถึงสินเชื่อจากความเสี่ยงด้านเครดิตที่สูง แม้ได้มีมาตรการแจกเงินคนในกลุ่มเปราะบางไปแล้วในปลายไตรมาสสามปี 2567 แต่กิจกรรมทางเศรษฐกิจกลับไม่คึกคัก และคาดว่าเม็ดเงินที่จะแจกต่อไปอาจไม่ได้ให้คนกลุ่มนี้มากเท่าในอดีต
2.ภาคการผลิตซึมยาว-ดัชนีภาคการผลิตหดตัวต่อเนื่อง โดยเฉพาะในอุตสาหกรรมยานยนต์ จากยอดขายรถยนต์ที่หดตัวแรงในปี 2567 แม้เราคาดว่าสถานการณ์ตลาดรถยนต์น่าจะกลับมาทรงตัวได้ในช่วงกลางปี 2568 แต่ในช่วงครึ่งแรกของปีกำลังซื้อของแรงงานและคนในอุตสาหกรรมนี้ยังอ่อนแอ รวมทั้งมีความเสี่ยงด้านการส่งออกที่อาจเติบโตช้าท่ามกลางสงครามการค้า ที่อาจกระทบอุตสาหกรรมอื่น ๆ เช่น อิเล็กทรอนิกส์ อาหารแปรรูป และเคมีภัณฑ์ ซึ่งจะกดดันกำลังซื้อในภาคอุตสาหกรรมได้
3.อัตราเงินเฟ้อต่ำไม่ถึงกรอบล่างนโยบายการเงิน-เราคาดว่าอัตราเงินเฟ้อในปี 2568 จะเฉลี่ยที่ระดับ 1.0% ซึ่งแตะกรอบล่างของเป้าหมายอัตราเงินเฟ้อที่ระดับ 1.0-3.0% แต่หากกำลังซื้ออ่อนแอจากทั้งภาคเกษตร อุตสาหกรรม และบริการในกลุ่มที่ไม่ใช่ภาคการท่องเที่ยวแล้ว ราคาสินค้าก็ยากที่จะขยับขึ้นได้ นอกจากปัจจัยด้านอุปสงค์อ่อนแอแล้ว เศรษฐกิจไทยยังมีปัญหาอื่นที่กระทบผู้ประกอบการไทย
ในปี 2568 เราคาดว่าราคาน้ำมันดิบจะลดลง ซึ่งแม้จะช่วยทำให้ต้นทุนสินค้าลดลงตามค่าขนส่ง แต่จากการแข่งขันที่รุนแรง เราห่วงว่าราคาสินค้าอาจปรับย่อลงมากจนกระทบผู้ประกอบการ รวมทั้งสินค้าราคาถูกจากจีนที่ทะลักเข้ามาจนผู้ประกอบการไทยแข่งขันยากลำบาก อาจทำให้ธุรกิจต้องปิดตัวลง ซึ่งปัจจัยด้านหลังอาจไม่สามารถแก้ไขได้ด้วยการลดอัตราดอกเบี้ย แต่ดอกเบี้ยที่ลดลงก็น่าจะช่วยพยุงนักธุรกิจไทยได้บ้างในช่วงที่การส่งผ่านของอัตราดอกเบี้ยที่ลดลงไปสนับสนุนกำลังซื้อคนในประเทศ
4.เศรษฐกิจไทยขยายตัวต่ำลากยาว-ศักยภาพของเศรษฐกิจไทยน่าจะเติบโตได้ไม่ถึง 3% ในระยะยาว อาจจำกัดไว้ที่ 2.50-3.00% ในอีก 5 ปีและอาจปรับลดลงไปต่ำกว่า 2.50% ในภายหน้า ที่เศรษฐกิจไทยเสี่ยงโตช้าลงในระยะยาวเพราะปัญหาเชิงโครงสร้าง ทั้งสังคมสูงวัย ขาดแคลนแรงงาน ทักษะแรงงานต่ำ การลงทุนภาคเอกชนต่ำ ขาดนวัตกรรม และอื่น ๆ มากมาย ซึ่งอาจมองว่าการลดอัตราดอกเบี้ยไม่ได้แก้ที่ต้นเหตุ แต่เราก็พอเห็นได้ว่าหากอัตราดอกเบี้ยลดลงได้จริงก็น่าสนับสนุนการลงทุนเพื่อเพิ่มประสิทธิภาพการผลิตของแรงงาน และช่วยให้เศรษฐกิจไทยขยายตัวได้ดีขึ้นในระยะยาว
5.เผชิญสงครามค่าเงิน-สุดท้ายสงครามการค้ามักนำไปสู่สงครามค่าเงิน เพราะเมื่อสหรัฐตั้งกำแพงภาษีจากจีนและประเทศที่เกินดุลการค้ากับสหรัฐ ประเทศจีนและประเทศอื่น ๆ รวมทั้งไทยจะเผชิญความลำบากในการส่งออก หากต้องการส่งออกมากขึ้นก็ต้องเพิ่มความสามารถในการแข่งขันด้านราคา นั่นคือขายของให้ถูกลงในรูปสกุลเงินดอลลาร์สหรัฐ ซึ่งหนีไม่พ้นการหามาตรการปล่อยให้ค่าเงินตัวเองอ่อนค่าเทียบดอลลาร์สหรัฐและคู่แข่ง
ทั้งนี้ มาตรการทางการเงินสามารถสนับสนุนให้ค่าเงินอ่อนค่าได้ด้วยการลดดอกเบี้ย เพื่อลดความน่าสนใจของสกุลเงินตัวเอง สนับสนุนให้เกิดเงินไหลออก แต่ต้องระวังว่าทรัมป์อาจเพ่งเล็งประเทศเหล่านี้ว่าบิดเบือนค่าเงิน หรือทำค่าเงินให้อ่อนเกินปัจจัยพื้นฐานเพื่อให้เกินดุลการค้ากับสหรัฐ ซึ่งจะเสี่ยงโดนจัดเก็บภาษีเพิ่มขึ้น
ด้วยปัจจัยเหล่านี้ เราจึงเตรียมรับมือดอกเบี้ยที่ลดลง เพื่อปรับสมดุลกับเศรษฐกิจไทยที่เปลี่ยนแปลงไป ซึ่งไม่ใช่ดอกเบี้ยขาลงเพื่อรับมือกับวิกฤตเศรษฐกิจ หรือความเสี่ยงเศรษฐกิจถดถอย และเชื่อว่าหากในอนาคต เศรษฐกิจไทยต้องเผชิญปัญหาในรูปแบบอื่น ธนาคารแห่งประเทศไทยก็จะมีเครื่องมือในการรับมือได้ ไม่ได้สูญเสียขีดความสามารถในการดำเนินนโยบายการเงินแต่อย่างไร และน่าเห็นรอบการลดอัตราดอกเบี้ยนี้ตั้งแต่การประชุมแรกของปี 2568 และไปจบรอบการลดอัตราดอกเบี้ยในช่วงไตรมาสสาม
อย่างไรก็ดี ปี 2568 เป็นปีที่มีความผันผวนและความไม่แน่นอนภาคต่างประเทศสูง ซึ่งอาจทำให้ทาง กนง.ลดอัตราดอกเบี้ยน้อยกว่าคาด เช่น ปัญหาเงินเฟ้อในสหรัฐรุนแรงขึ้นจนกระทบเงินเฟ้อโลก ราคาน้ำมันดีดตัวสูงขึ้นจากปัญหาภูมิรัฐศาสตร์ในรัสเซียและในตะวันออกกลาง รวมทั้งความเป็นไปได้ที่สงครามการค้าอาจเลื่อนออกไปหรือลดความรุนแรงลง
รวมทั้งอาจมีมาตรการดูแลปัญหาหนี้ครัวเรือนที่ช่วยคนมีภาระหนี้เฉพาะกลุ่ม ซึ่งล้วนพอจะทำให้นโยบายการเงินต้องให้น้ำหนักด้านเสถียรภาพทางเศรษฐกิจควบคู่ไปกับการดูแลด้านเงินเฟ้อและการเติบโตทางเศรษฐกิจในระยะยาว และอาจลดอัตราดอกเบี้ยเหลือเพียง 1.75% เท่านั้น และจบรอบการลดอัตราดอกเบี้ยในช่วงไตรมาสสอง