
บุญทักษ์ หวังเจริญ หัวใจแบงก์ยุคดิจิทัลคือ “ข้อมูล” ลูกค้า
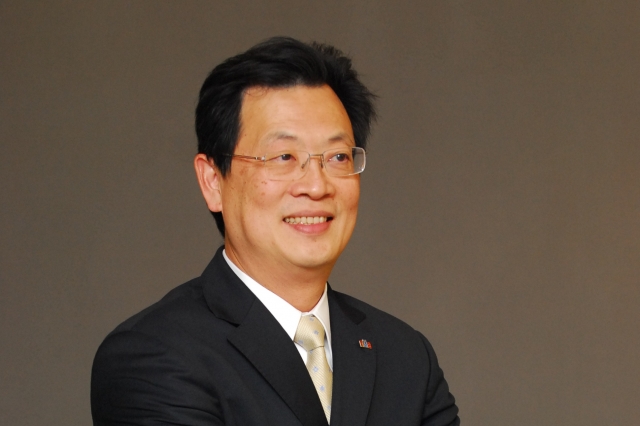
หากพูดถึง “Make THE Difference” ใคร ๆ ก็ต้องคุ้นหู และนึกถึง “ธนาคารทหารไทย” หรือ TMB ที่สร้าง “ความแตกต่าง” หลังจากซีอีโอ “บุญทักษ์ หวังเจริญ” ประธานเจ้าหน้าที่บริหาร ธนาคารทหารไทย พยายามปลูกฝังให้เกิดขึ้นมาตลอดช่วง 8-9 ปีที่ผ่านมา เพราะความคิดต่างนี้ทำให้ทีเอ็มบีเป็นแบงก์แรกที่ประกาศตัวว่า ไม่มี “ค่าธรรมเนียม” หรือค่าฟี ในการทำธุรกรรมฝาก ถอน โอน แต่รายได้ค่าฟียังเติบโตต่อปีกว่า 20%
“ประชาชาติธุรกิจ” ได้มีโอกาสจับเข่าคุยกับซีอีโอ “บุญทักษ์” ถึงภาพรวมธนาคารในปีนี้ และก้าวต่อไปที่ท้าทายในยุคดิจิทัล
Q : ภาพรวมของธนาคารขณะนี้เป็นอย่างไร
ภาพรวมแบงก์ก็สะท้อนตามภาวะเศรษฐกิจที่ดีขึ้น ครึ่งปีแรกที่ผ่านมาสินเชื่อธนาคารโตแล้ว 4% ถือว่าดีกว่าตลาด แต่สิ่งที่น่ากังวลของระบบแบงก์คือการตั้งสำรองหนี้ที่ไม่ก่อให้เกิดรายได้หรือเอ็นพีแอลที่ยังเพิ่มต่อเนื่อง ซึ่งโดยปกติเมื่อเศรษฐกิจถึงจุดต่ำสุด หนี้เสียจะตามมาหลังจากนั้นอีก 18-24 เดือน จากเดิมคาดหนี้เสียจะพีกสุดกลางปีนี้ แต่สถานการณ์หนี้เสียยังขยายตัวต่อและคาดว่าจะไปพีกปลายปีนี้ ซึ่งก็เป็นตัวที่กระทบภาพรวมของแบงก์ทั้งระบบ แต่หนี้เสียของแบงก์ทหารไทยถือว่าค่อนข้างต่ำ อยู่ที่ 2.5% ขณะที่สำรองค่อนข้างเยอะอยู่ที่ 140% ของสินเชื่อรวม ดังนั้นผลกระทบก็จะไม่มีมาก
Q : เอ็นพีแอลที่เกิดขึ้น มาจากลูกค้ากลุ่มไหน
หนี้เสียส่วนใหญ่เป็นกลุ่มเอสเอ็มอี เมื่อเศรษฐกิจชะลอ เอสเอ็มอีจะโดนสองเด้ง เพราะสายป่านสั้น และพอทรัพย์สินมีปัญหาสินเชื่อที่ได้ก็จะได้น้อยลงด้วย จึงกระทบไปถึงสภาพคล่อง
สินเชื่อเอสเอ็มอีของแบงก์ไม่เติบโตมาปีกว่าแล้ว เพราะแบงก์เข้มงวดขึ้น ขณะที่คุณภาพลูกค้าไม่ดี ซึ่งคาดว่าจะกลับมาเริ่มโตในไตรมาสที่ 4 เพราะแบงก์มีความพร้อมมากขึ้น ทั้งในส่วนของแอปพลิเคชั่นสกอร์ ช่วยพิจารณาอนุมัติสินเชื่อได้ดีขึ้น สองคือ ทรานแซ็กชั่นสกอร์ ใช้มอนิเตอร์ข้อมูลการเดินบัญชีของลูกค้าเพื่อให้ทราบว่าลูกค้าดีหรือไม่ดี ทำให้แบงก์มีความเชื่อมั่นในการปล่อยสินเชื่อมากขึ้น
และเรื่องที่สาม ที่จะนำมาใช้ใน 1-2 เดือนข้างหน้า การนำระบบ machine learning analytics มาใช้ในการวิเคราะห์ข้อมูลการเดินบัญชีของลูกค้า จะสามารถทำนายได้ว่า ยอดขายเท่าไหร่ จะมีกำไรเท่าไหร่ ซึ่งจะช่วยคัดกรองว่าลูกค้าที่มีคุณภาพหรือไม่มีคุณภาพ ทำให้แบงก์เห็นข้อมูลลูกค้ามากขึ้น
Q : ปัญหาหนี้เสียของเอสเอ็มอี
เอ็นพีแอลกลุ่มเอสเอ็มอีของแบงก์ปัจจุบันอยู่ที่ราว 2.4-2.5% โดยหนี้เสียแบงก์ส่วนใหญ่มาจากเอสเอ็มอีกับรายย่อย แต่ที่น่าสนใจคือ เมื่อปี 2558 เอ็นพีแอลมาจากสินเชื่อปล่อยใหม่ (นิวเอ็นพีแอล) ราว 90% ของเอ็นพีแอล และอีก 10% การตกชั้นของลูกหนี้ที่มีการปรับโครงสร้างหนี้ แต่ปัจจุบันนิวเอ็นพีแอลอยู่ที่ 33% และ 60-70% เป็นเอ็นพีแอลที่ตกชั้นจากการปรับโครงสร้างหนี้ ซึ่งดีตรงที่ว่าเอ็นพีแอลใหม่ ๆ ไม่มาแล้ว
Q : โมเดลใหม่ที่แบงก์ใช้จะเห็นข้อมูลและรู้จักลูกค้ามากขึ้น
เพราะหากปล่อยสินเชื่อให้ลูกค้าไม่ดี เศรษฐกิจยิ่งแย่ ปัญหาในช่วงหลายปีที่ผ่านมา คือเมื่อแบงก์เข้มงวดในการปล่อยสินเชื่อลูกค้าดีก็โดนไปด้วย เมื่อแบงก์มีเครื่องมือเหล่านี้เข้ามาก็ช่วยให้สามารถปล่อยสินเชื่อกับลูกค้าดีได้ เพราะในทุกเซ็กเตอร์มีทั้ง ลูกค้าดี และไม่ดี
ตอนนี้แบงก์มีลูกค้าเอสเอ็มอีที่เดินบัญชีกับแบงก์อยู่ที่ 3-4 หมื่นรายที่ไม่ได้ใช้สินเชื่อของแบงก์ แต่เพราะแบงก์มีบริการด้านเทคโนโลยีให้ใช้ ทั้งบิสซิเนสทัช, บิสซิเนสคลิก ไม่มีค่าธรรมเนียม ซึ่งข้อมูลทรานแซ็กชั่นที่เกิดขึ้นเป็นสิ่งที่จะบอกได้ว่าลูกค้ารายไหนที่มีโอกาสได้สินเชื่อจากแบงก์ ซึ่งลูกค้าเหล่านี้คือกลุ่มเป้าหมายที่แบงก์จะเข้าไปเจาะโดยเอาเทคโนโลยีเข้ามาช่วย ตอนนี้แบงก์ก็เริ่มเอาลูกค้าที่เข้ามาใช้บริการมารัน data analytics หรือว่าวิเคราะห์ศักยภาพของลูกค้า ก็มีลูกค้าจำนวนหนึ่งที่ต้องการสินเชื่อ โดยปัจจุบันสินเชื่อของทีเอ็มบีเป็นลูกค้ารายใหญ่ 40% ของพอร์ต เอสเอ็มอี 30% ที่เหลือเป็นรายย่อย
Q : พร้อมเพย์มากระทบต่อแบงก์แค่ไหน
ไม่กระทบมาก เพราะที่ผ่านมาแบงก์ไม่มีการเก็บค่าฟีอยู่แล้ว แต่ที่กระทบบ้างคือ ยอดสมัครลูกค้าลดลง คือหากไม่มีพร้อมเพย์เราจะได้ลูกค้าประมาณ 1 แสนรายต่อเดือน ปัจจุบันลูกค้าใหม่ลดเหลือ 5 หมื่นรายต่อเดือน ซึ่งการที่แบงก์ไม่เก็บค่าธรรมเนียม ทำให้แบงก์ได้บัญชีเงินฝาก ได้ข้อมูลการเดินบัญชี ทำให้สามารถนำเสนอผลิตภัณฑ์ให้ลูกค้าได้มากขึ้น
ครึ่งปีแรกรายได้ที่ไม่ใช่ดอกเบี้ยโต 25% จากเดิมคาดว่าส่วนนี้โตแค่ 10-20% โดยตัวใหญ่ที่ทำให้รายได้ที่ไม่ใช่ค่าธรรมเนียมเติบโต คือได้ค่าธรรมเนียมการบริหารสินทรัพย์ของเอฟดับบลิวดี ประกันชีวิต (FWD) ที่ขายประกันผ่าน TMB โดยจ่ายให้ธนาคาร 2.1 หมื่นล้านบาท แลกกับการใช้เครือข่ายแบงก์ 15 ปี ทำให้เฉลี่ยแต่ละปีแบงก์มีรายได้ที่ไม่ใช่ดอกเบี้ยเพิ่มขึ้นกว่า 1 พันล้านบาท
Q : แบงก์ต้องปรับตัวเองอย่างไรเพื่อรับนวัตกรรมใหม่ ๆ
เราต้องการให้ลูกค้าใช้ชีวิตที่ดีขึ้นในแบบของลูกค้า ซึ่งการจะทำแบบนี้ได้ แบงก์ต้องสร้างวัฒนธรรมองค์กร โดยเอาลูกค้าเป็นศูนย์กลาง คือพนักงานแบงก์ทุกคนต้องเห็นความเชื่อมโยงของงานที่อยู่ภายใต้ความพึงพอใจของลูกค้า ประเด็นที่สองพนักงานต้องคุยกันได้ แบบเปิดกว้างไม่ปิดกั้น ดังนั้นสิ่งที่สำคัญขององค์กร คือต้องทุบความเป็นไซโล ลำดับขั้นต่าง ๆ ทิ้งให้หมด ไม่มีกรรมการผู้จัดการ ผู้ช่วยกรรมการผู้จัดการ ผู้อำนวยการต่าง ๆ ยุบไปหมดแล้ว เพื่อให้การสื่อความทำได้กว้างขึ้น
รวมทั้งการปลูกฝังให้ทุกคนมีคำถามว่าทำไม ? ซึ่งจะเป็นจุดเริ่มต้นของการเกิดนวัตกรรมใหม่ ๆ และทุกอย่างที่คิดขึ้นมาต้องง่ายกับลูกค้า ควรทำแค่หนึ่งหรือสองสเต็ป หรือไม่ต้องมาสาขาเลยดีที่สุด ทุกอย่างที่ทำต้องดีต่อลูกค้า สร้างคุณค่าที่แท้จริงให้ลูกค้าไม่ได้สร้างภาพ สิ่งเหล่านี้เราทำมา 8-9 ปี นั้นเป็นเหตุผลว่าทำไมเรามีผลิตภัณฑ์ที่ไม่เคยมีในตลาดมาก่อน
Q : ภาพตอนนี้แบงก์ใหญ่มีการขยับตัวกันแรงมาก
ขยับตัว แต่ไม่ได้ปรับองค์กรข้างในก็ทำไม่ได้ก็สร้างไม่ได้ แต่ทีเอ็มบีเราทำมาตลอด หากเราไม่ปรับวัฒนธรรมองค์กร เทคโนโลยีเข้ามาก็ใช้ไม่ได้ และจากแนวคิดคือต้องทำเพื่อลูกค้า จึงเป็นจุดเริ่มต้นที่แบงก์ไม่เก็บค่าธรรมเนียม แต่ทุกวันนี้ค่าธรรมเนียมของธนาคารเติบโต 20% ซึ่งสิ่งที่เราต้องการคือ “ข้อมูล” การเดินบัญชี การทำธุรกรรมต่าง ๆ ของลูกค้า เพราะถ้าเก็บค่าธรรมเนียม เราก็จะไม่มีโอกาสได้ข้อมูล
Q : ภาพอุตสาหกรรมแบงก์ต่อไปอย่างไรบ้าง
ปัจจุบันจำนวนทรานแซ็กชั่นของทีเอ็มบีผ่านทางดิจิทัลอยู่ที่ 55% มากกว่าทรานแซ็กชั่นที่ผ่านสาขา เป็นสิ่งที่เพิ่งเกิดแต่ไปเร็ว แบงก์ได้ลูกค้าใหม่เข้ามา 5 หมื่นรายต่อเดือน แต่จำนวนทรานแซ็กชั่นที่สาขาลดลง 7% เหล่านี้เป็นโจทย์ในการสร้างสรรค์บริการใหม่ ๆ ที่จะตอบโจทย์พฤติกรรมลูกค้าที่เปลี่ยนไป เช่น ล่าสุดทีเอ็มบีได้เปิดบริการ “Call me Now” เป็นช่องทางใหม่ แค่ลูกค้าแจ้งความต้องการมาที่เว็บไซต์ทีเอ็มบี จะมีเจ้าหน้าที่ติดต่อกลับภายใน 5 นาที การปรับตัวของเราได้ทำมาตลอด 8-9 ปี และตอนนี้เป็นช่วงที่เริ่มออกดอกออกผล