
“อสังหาลงขันให้กู้ซื้อบ้าน-คอนโด” โมเดลใหม่ผ่าทางตันแบงก์เข้มงวดสินเชื่อ
เรื่องใหม่ของวงการอสังหาริมทรัพย์ก่อนจบปีระกา และถือเป็นโมเดลใหม่เกี่ยวกับภาคการเงินอสังหาฯ หนีไม่พ้นปฏิบัติการผ่าทางตันปัญหายอดปฏิเสธสินเชื่อหรือรีเจ็กต์เรตสำหรับซื้อบ้าน-คอนโดมิเนียมมีอัตราสูงติดต่อกัน 2-3 ปีที่ผ่านมา จากปกติ 20-30% เพิ่มเป็น 40-50% จนไปรบกวนการโอน ซึ่งมีผลทำให้แผนธุรกิจของดีเวลอปเปอร์เรรวนกันถ้วนหน้า
ข้อมูลที่ดีเวลอปเปอร์สื่อสารออกมายังมีความมั่นใจเกี่ยวกับคุณภาพผู้ซื้อบ้าน แต่มองต่างมุมกับนายแบงก์ที่ยึดมั่นถือมั่นอยู่กับนโยบายพิจารณาสินเชื่ออย่างเข้มงวด จนกระทั่งมีหลายโครงการ “ขายได้แต่โอนไม่ได้” เพราะปัญหากู้ไม่ผ่าน โจทย์หนักจึงอยู่ที่แหล่งเงินกู้ซื้อบ้าน ถ้าไม่พึ่งตลาดเงินผ่านระบบแบงก์แล้ว ยังมีทางเลือกอื่นหรือไม่
“บตท.” ตัวช่วยสินเชื่อบ้าน
ล่าสุด “วสุกานต์ วิศาลสวัสดิ์” กรรมการและผู้จัดการ ตลาดรองสินเชื่อที่อยู่อาศัย หรือ “บตท.” ระบุว่ามีดีลเจรจากับดีเวลอปเปอร์ผ่านทางสมาคมอสังหาริมทรัพย์ไทย ในการเข้าไปซื้อ “หนี้ดี” จากดีเวลอปเปอร์เจ้าของโครงการโดยตรง จากเดิมเป็นการซื้อหนี้ดีผ่านแบงก์เพียงอย่างเดียว
นั่นหมายความว่า ต่อจากนี้ดีเวลอปเปอร์จะเพิ่มบทบาทในการให้ลูกค้ากู้ซื้อบ้าน-คอนโดฯ ในโครงการตัวเอง ซึ่งทำได้ทั้งรับจำนองหรือเช่าซื้อเพราะกฎหมายไม่ได้ปิดกั้น
เหตุผลที่ต้องมีตัวกลางระหว่าง “บตท.” กับพอร์ตหนี้ที่รับซื้อเป็นเพราะกฎหมายจัดตั้ง คือ “พ.ร.ก.ตลาดรองสินเชื่อที่อยู่อาศัย 2540” ตัว บตท.ถูกกำหนดให้ซื้อหนี้เท่านั้น ไม่สามารถให้สินเชื่อได้ การจะซื้อหนี้ดีจึงต้องมีการจำนองบ้าน-คอนโดฯมาก่อน
“ดีลนี้คุยกันมา 2 เดือนแล้ว ต้องมีการตั้งกฎเกณฑ์ให้ดีเวลอปเปอร์นำไปปฏิบัติ นำไปใช้ประกอบการพิจารณาให้กู้ เพราะคนกู้ซื้อบ้านอาจไม่ได้ทำงานในองค์กร ไม่ใช่มนุษย์เงินเดือน เราจึงต้องมีเกณฑ์สำหรับคนเหล่านี้ โดยต้องเป็นผู้มีประวัติดี ตรวจสอบได้ และมีความสามารถในการจ่ายหนี้”
บิสซิเนสโมเดลมีลักษณะคล้ายประกันสินเชื่อที่อยู่อาศัยหรือมอร์ตเกจ อินชัวรันซ์ (MI-Mortgage Insurance) ถ้า บตท.ซื้อพอร์ตหนี้ดีจากแบงก์ วิธีการจะมีการแปลงสินทรัพย์เป็นหลักทรัพย์ออกตราสาร MBS (Mortgage Backed Securitized) ขายนักลงทุน
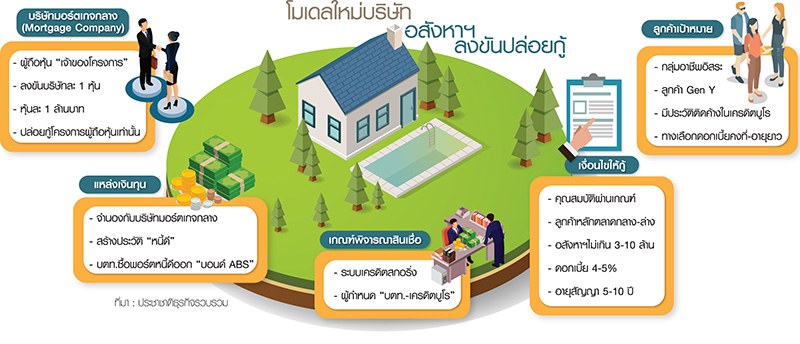
แต่กรณีซื้อหนี้ดีจากดีเวลอปเปอร์เจ้าของโครงการจะเรียกตราสาร ABS (Asset Backed Securitized) เพราะเป็นการนำสิทธิการเช่าซื้ออสังหาฯไปหนุนหลังการออกพันธบัตรเพื่อระดมเงินมาใช้เป็นแหล่งเงิน
กฎเหล็กแบงก์ยุ่บยั่บ-กู้ไม่ผ่านพุ่ง
เป็นที่แน่ชัดแล้วว่าบริษัทอสังหาฯมีการฟอร์มตัวเพื่อจัดตั้งบริษัทกลางขึ้นมา 1 บริษัท สำหรับถือหุ้นและนำไประดมทุนเพื่อนำเงินมาปล่อยกู้ให้ลูกค้าซื้อบ้านหรือคอนโดฯในโครงการ
“พรนริศ ชวนไชยสิทธิ์” นายกสมาคมอสังหาริมทรัพย์ไทย ในฐานะผู้ประสานงานระหว่างสมาชิกดีเวลอปเปอร์กับ บตท. แบเบอร์ออกมาแล้วว่า เตรียมเปิดตัวบริษัทกลางเป็นทางการภายในไตรมาสที่ 1/2561 ความคืบหน้าล่าสุดเกิน 70% แล้ว
“ตอนนี้กำลังเปิดซาวเสียงใครต้องการลงขันกันบ้าง เราไม่ปิดกั้นรายเล็กรายใหญ่ แต่จุดเริ่มต้นก็มีชื่อตอบรับในกลุ่มสมาคมอสังหาริมทรัพย์ไทยมาหลายคนแล้ว”
ก่อนจะลงลึกรายละเอียด “พรนริศ” ชำแหละปัญหาที่ผ่านมา เริ่มจากประเด็น “ดอกเบี้ยโปรโมชั่น” ที่วงการแบงก์แข่งกันให้สินเชื่อดอกเบี้ยต่ำเร้าใจในช่วง 3 ปีแรก แต่ปีที่ 4 เป็นต้นไปจนถึงตลอดอายุสัญญากลับมาใช้ดอกเบี้ยปกติซึ่งสูงกว่าดอกเบี้ยโปรโมชั่นเท่าตัว
“ดอกเบี้ยโปรโมชั่นอาจจะ 1-2% หลังจากปีที่ 4 กระโดดเป็น 6% มันไม่ไหวหรอก ค่างวดเพิ่มเยอะ…”
ยังมีประเด็นเครดิตบูโร (บริษัทข้อมูลเครดิตแห่งชาติ) เช่น ค้างเงิน 800 บาท แม้นำเงินไปจ่ายแล้วแต่กฎเหล็กมีอยู่ว่า ประวัติค้างชำระหนี้ติดตัวไปอีก 3 ปีเต็ม การพิจารณาสินเชื่อหรือเครดิตสกอริ่งจะลดต่ำลงโดยอัตโนมัติและยังมีประเด็นผู้กู้ที่ไม่ได้ทำงานบริษัทหรือไม่ใช่มนุษย์เงินเดือน ที่เรียกว่าผู้ประกอบอาชีพอิสระ ไม่มีหลักฐานรายได้ประจำ เครดิตสกอริ่ง
ก็ลดต่ำอีกเช่นกันเมื่อต่อจิ๊กซอว์ทีละเรื่อง ๆ กลายเป็นภาพใหญ่ที่แบงก์เข้มงวดสินเชื่อจนทำให้ยอดกู้ไม่ผ่านสูงถึง 40-50% ซึ่งหมายความว่า ยื่นขอกู้ 100 ราย ในอดีตเคยกู้ไม่ผ่าน 20-30 ราย ปัจจุบันกู้ไม่ผ่านสูงถึง 40-50 ราย
ลงขัน-แลกลูกค้าโครงการกู้
“บริษัทมอร์ตเกจกลางต้องถือหุ้นในนามนิติบุคคลเท่านั้น ลูกค้าที่ยื่นขอกู้ได้ต้องเป็นโครงการของผู้ถือหุ้น เพราะผู้ถือหุ้นจะเป็นผู้สกรีนลูกค้า ซึ่งต้องเฟ้นให้ดีเพื่อให้เป็นสินเชื่อมีคุณภาพ เป็นหนี้ดี บตท.จึงจะซื้อพอร์ตหนี้ดีไปออกบอนด์อีกต่อหนึ่ง”
คำถามคือ จุดเสี่ยงบริษัทมอร์ตเกจกลางมีหรือไม่
“การลงขันก็ต้องทำกำไรด้วย บริษัทกลางตั้งขึ้นมาเพื่อให้กู้กับลูกค้า แต่ถ้าดีเวลอปเปอร์ผู้ถือหุ้นส่งลูกหนี้ด้อยคุณภาพ บริษัทกลางก็มีผลประกอบการเจ๊ง บตท.ก็ตั้งกฎเกณฑ์เข้มงวดเหมือนแบงก์ หรือไม่ซื้อหนี้ไปบริหารต่อ เพราะฉะนั้นบิสซิเนสโมเดลถูกล็อกไว้ตั้งแต่ต้นทางแล้ว ทุกคนต้องเฟ้นลูกค้าดีและสร้างโอกาสให้สามารถมีเงินกู้ซื้อบ้านได้ โดยไม่ต้องพึ่งแบงก์เพียงอย่างเดียว”
เรื่องเดียวกันนี้ “กิตติพล ปราโมช ณ อยุธยา” กรรมการผู้จัดการค่ายสัมมากร อธิบายเพิ่มเติมว่า เรื่องนี้เป็นประโยชน์ เพราะเพิ่มทางเลือกให้กับผู้บริโภค ถ้าชอบอัตราดอกเบี้ยคงที่ไม่ต่ำจนเกินไปแลกกับอายุสัญญายาวขึ้น เช่น ดอกเบี้ยคงที่ 4-5% นาน 10 ปี หลังจากนั้นเงินต้นจะลดลงไปเยอะ การกลับไปใช้ดอกเบี้ยปกติหรือจะทำสัญญาดอกเบี้ยคงที่อีกรอบมีความเป็นไปได้ทั้งนั้น
ความรับผิดชอบของผู้ถือหุ้นบริษัท อยู่ระหว่างพูดคุยตัวเลขว่าลูกค้าที่นำมากู้ซื้อในโครงการตัวเอง เจ้าของโครงการต้องวางเงินสดเป็นประกัน 1.5% ของราคาอสังหาฯ หรือล้านละ 1.5 หมื่นบาท เงินประกันได้รับคืนจากเหตุผลเดียวคือ ผู้กู้มีประวัติดี โดยแบ่งชำระครั้งละ 1 ใน 3 หรือได้รับคืนหมดใน 3 ปี
“ส่วนเรื่องดอกเบี้ยยังคุยไม่จบ แต่สมมุติเราให้กู้ 4.75% ผมว่าเวลาไปคุยกับนักลงทุนเขาอยากลงทุนกับเรานะ อย่าลืมว่าสินเชื่อที่อยู่อาศัยมีความเสี่ยงน้อยที่สุด เพราะมีอสังหาฯเป็นหลักประกัน สิ่งที่ต้องระวังคือ การวิเคราะห์คุณภาพผู้กู้กับคุณภาพทรัพย์สิน 2 อย่างนี้เท่านั้นเอง”