
KKP เร่งสางปัญหาขาดทุนรถยึด เน้นคุณภาพสินเชื่อ-ปล่อย LTV ตามเสี่ยง
กลุ่มธุรกิจการเงินเกียรตินาคินภัทร หรือ KKP เปิดกลยุทธ์ปี 67 เร่งสางปัญหาขาดทุนรถยึด เน้นเติบโตคุณภาพสินเชื่อ-คัดกรองลูกค้า-ปล่อยกู้ตาม LTV พร้อมตั้งเป้าเติบโตสินเชื่อ 3% มั่นใจผลประกอบการกลับมาดีขึ้น หลังตัวเลข SM-NPL เริ่มดีขึ้น พร้อมเดินหน้าธุรกิจ 3 แกนหลัก “ธนาคารพาณิชย์-ธุรกิจการบริหารความมั่งคั่ง-ธุรกิจวาณิชธนกิจ”
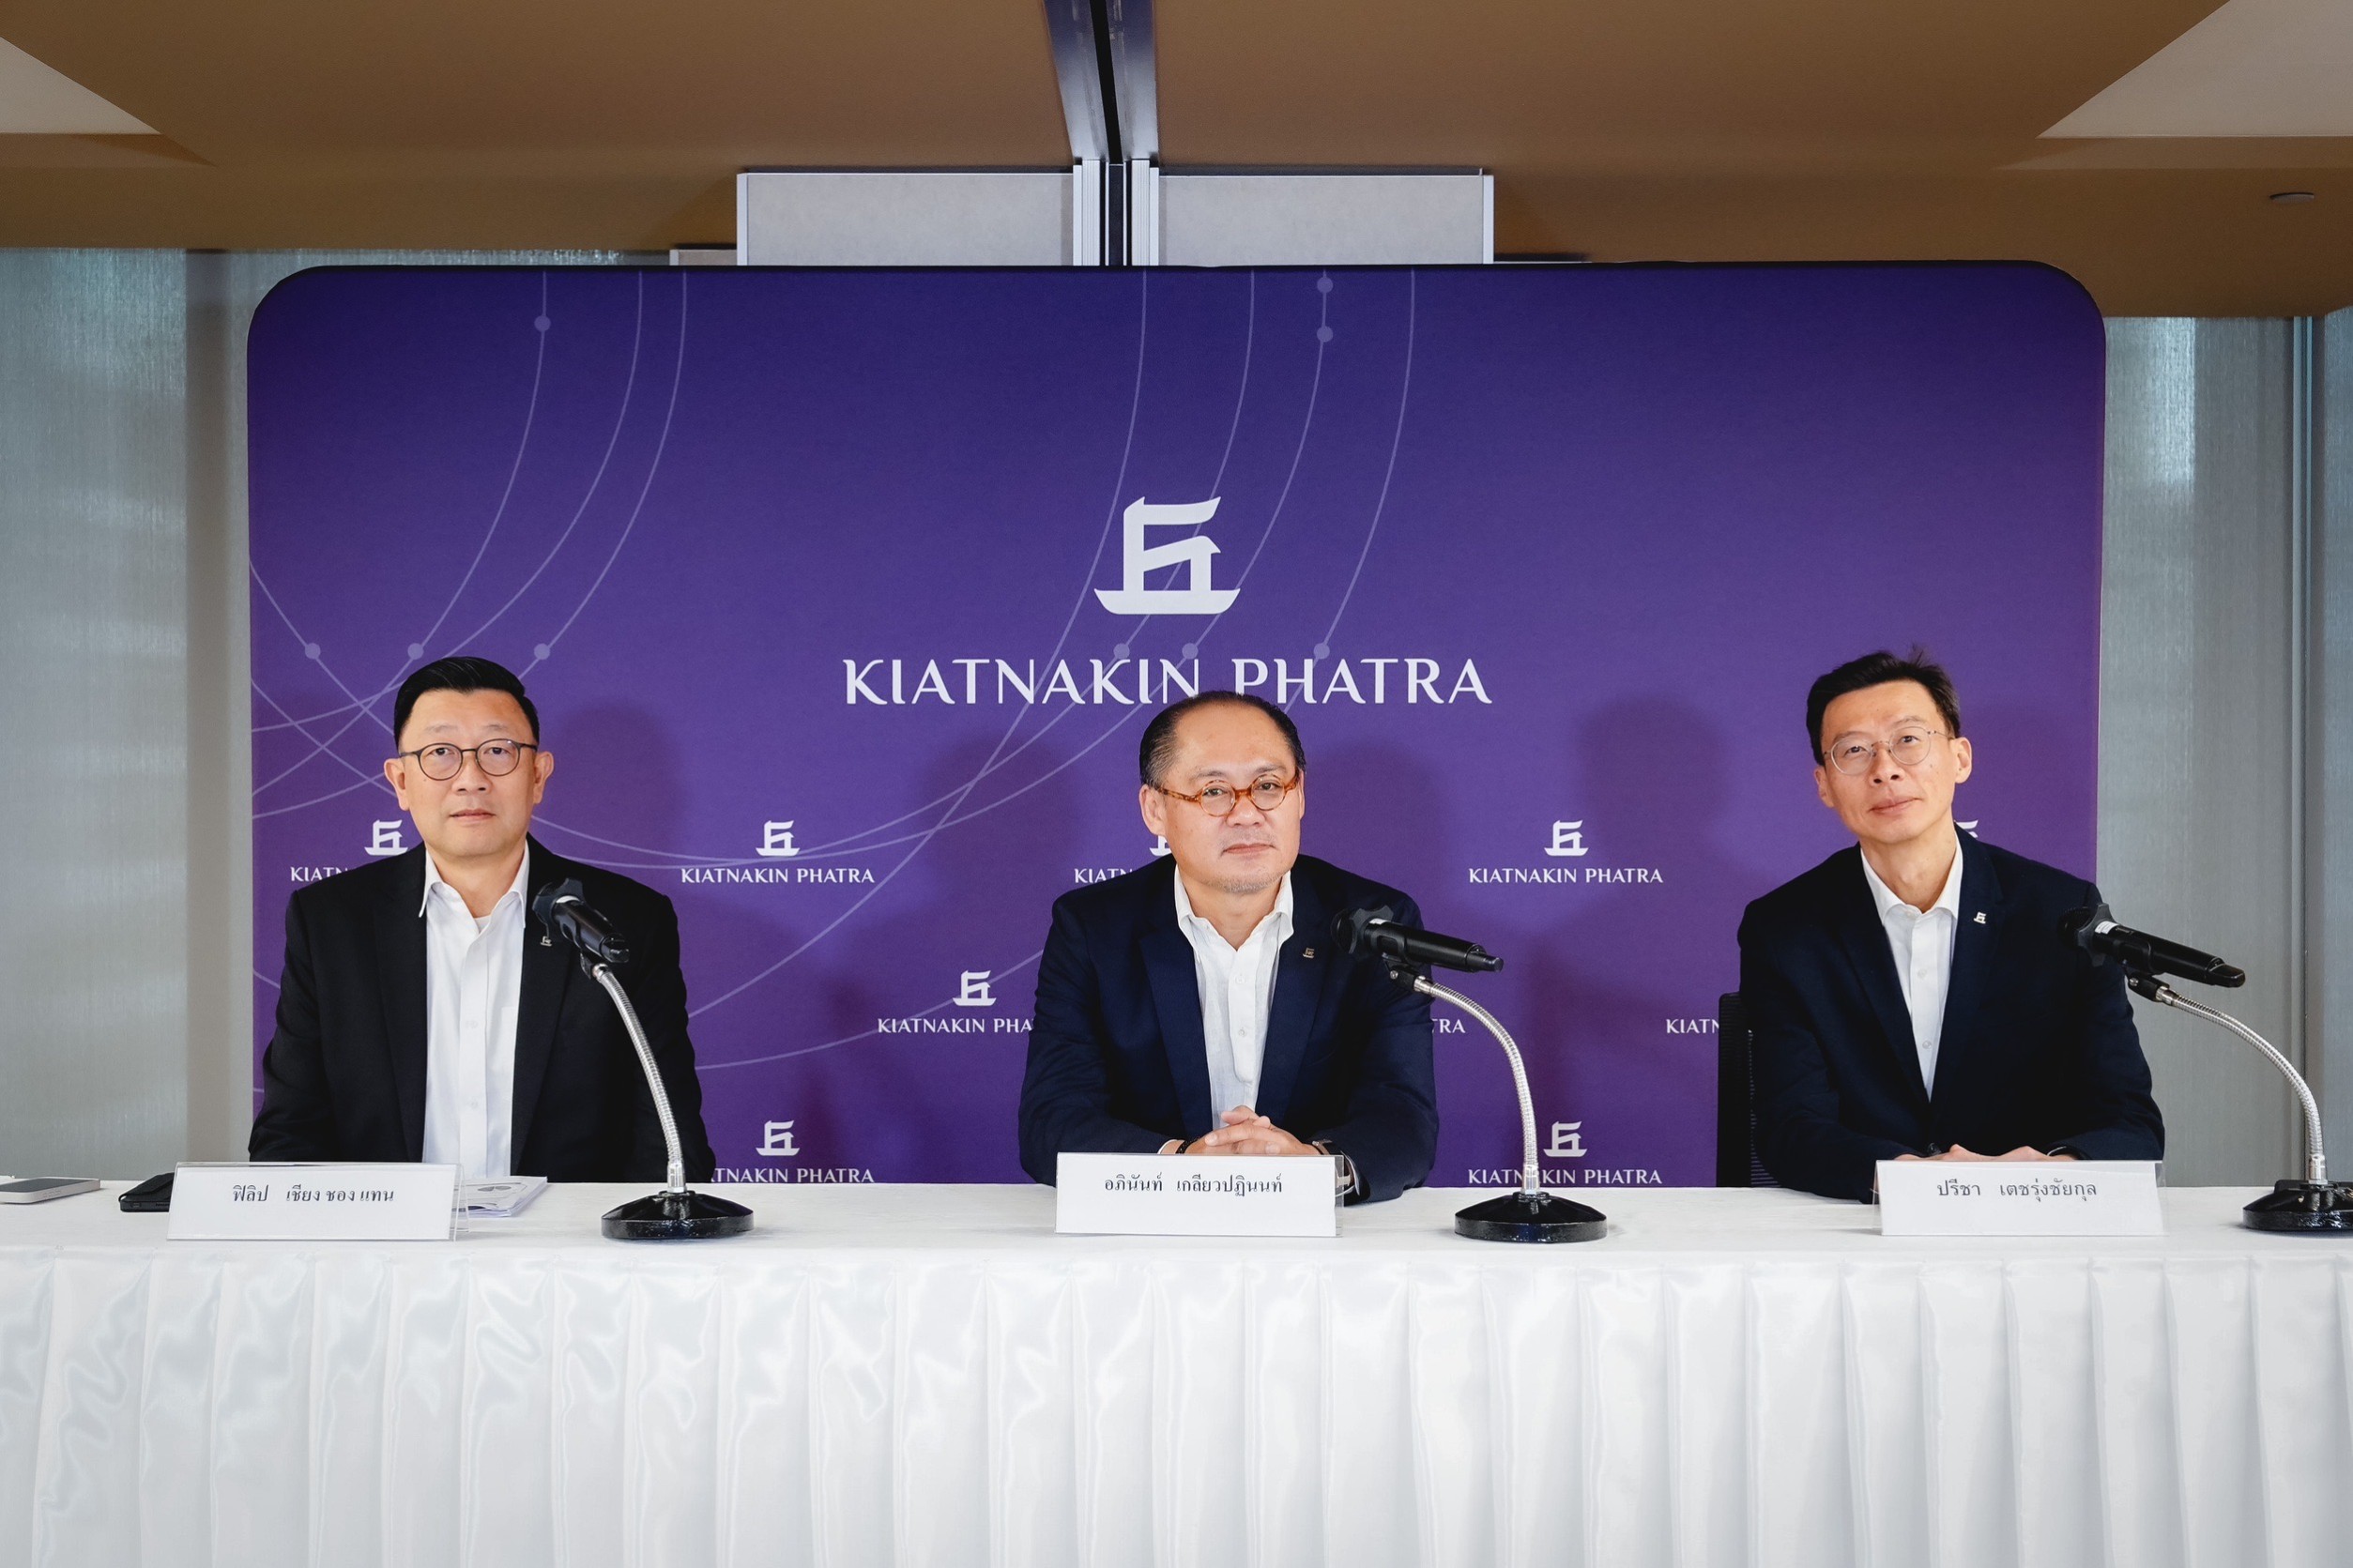
วันที่ 31 มกราคม 2567 นายอภินันท์ เกลียวปฏินนท์ ประธานเจ้าหน้าที่บริหาร กลุ่มธุรกิจการเงินเกียรตินาคินภัทร กล่าวว่า ทิศทางการดำเนินธุรกิจในปี 2567 จะเน้นรักษาการเติบโตในกลุ่มเซ็กเตอร์ที่ไม่ได้รับผลกระทบต่อเศรษฐกิจ ซึ่งตั้งเป้าอัตราการเติบโตสินเชื่อรวมไว้ที่ 3% โดยยังคงเน้นในธุรกิจบน 3 แกนหลัก ได้แก่ ธุรกิจธนาคารพาณิชย์ ธุรกิจการบริหารความมั่งคั่งและบริหารการลงทุนลูกค้าบุคคล และธุรกิจวาณิชธนกิจ
โดยในส่วนของธุรกิจธนาคารพาณิชย์ จะไม่ได้เน้นการเติบโตหวือหวา โดยให้ความระมัดระวังในการปล่อยสินเชื่อ และแก้ปัญหาในเรื่องของสินเชื่อเช่าซื้อที่ได้รับผลกระทบในปีที่ผ่านมา ซึ่งจะโฟกัสในเรื่องกลุ่มที่มีคุณภาพและมีหลักประกัน รวมถึงการใช้ราคาเพื่อชดเชยความเสี่ยง เนื่องจากสถานการณ์มีการเปลี่ยนแปลงค่อนข้างเร็ว ทำให้ในปี 2566 ธนาคารได้รับผลกระทบจากการขาดทุนรถยึด และคาดว่าจะลากยาวมาถึงปี 2567 ก่อนจะทยอยปรับตัวดีขึ้น
ทั้งนี้ ธุรกิจธนาคารพาณิชย์จะเป็นฐานของรายได้ที่เติบโตตามขนาดของ Balance Sheet ดังนั้น จึงต้องมุ่งระดมเงินฝากเพื่อตอบสนองต่อความต้องการขยายสินเชื่อที่เพิ่มมากขึ้น ในขณะที่ธุรกิจการบริหารความมั่งคั่งและบริหารการลงทุนลูกค้าบุคคล และธุรกิจวาณิชธนกิจ จะมุ่งยกระดับการให้บริการให้ทัดเทียมสากล เพื่อสร้างรายได้จากค่าธรรมเนียม ที่เป็นการใช้เงินทุนอย่างมีประสิทธิภาพและมีความเสี่ยงด้านเครดิตต่ำ
“ปีนี้เราจะเน้นแก้ปัญหาในฝั่ง Credit Cost ให้ได้ เราจึงตั้งเป้าการเติบโตสินเชื่อไม่เกิน 1 เท่าของจีดีพี หรือประมาณ 3% โดยเรามองว่าปีก่อนที่เราไม่ดีมาจากราคาที่พีคสูง และราคามือสองกลับมาลดลงในปี 2563 ซึ่งเราถอยไม่ทัน จะเห็นว่าเช่าซื้อเรามีการเติบโตถึง 60% ทำให้มีผลกระทบต่อการขาดทุนรถยึดค่อนข้างเยอะ จึงมองว่าเราไม่ได้ผิดพลาดในเรื่องของ Business Model ซึ่งหากสถานการณ์ดีขึ้นเราคาดว่าผลประกอบการน่าจะ Recover กลับมาได้”
นายฟิลิป เชียง ชอง แทน กรรมการผู้จัดการใหญ่ ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) กล่าวว่า สำหรับผลประกอบการของธนาคารในปี 2566 กำไรปรับลดลงจากธุรกิจสินเชื่อเช่าซื้อรถยนต์ที่ลูกค้าได้รับผลกระทบจากภาวะเศรษฐกิจและภาวะดอกเบี้ย ประกอบกับการเปลี่ยนแปลงของราคารถยนต์ ดังนั้น การดำเนินการของธนาคารจึงมุ่งเน้นการจัดการและบริหารคุณภาพสินทรัพย์ ซึ่งเริ่มเห็นสัญญาณการปรับตัวดีขึ้น พร้อมกับขยายสัดส่วนตลาดที่เครดิตมีคุณภาพดีผ่านสินเชื่อรถแลกเงิน
โดยวิธีการบริหารจัดการเรื่องของผลกระทบจากการขาดทุนรถยึดนั้น จะมีด้วยกัน 3 วิธี คือ 1.เพิ่มความเข้มงวดในการปล่อยสินเชื่อใหม่เน้นลูกค้าที่มีคุณภาพ 2.ปล่อยวงเงินต่อมูลค่าหลักประกัน (LTV) ให้เหมาะสมกับลูกค้า เช่น กลุ่มที่มีหลักประกันและมีรายได้ลูกค้าจะวางเงินดาวน์เฉลี่ย 5-10% และหากมีความเสี่ยงสูงจะต้องวางดาวน์สูงสุด 20% และ 3.ลูกค้าที่ได้รับผลกระทบจะช่วยเหลือในการปรับโครงสร้างหนี้ หากไม่จำเป็นต้องยึดจะไม่ยึดรถ
และจากแนวทางดังกล่าวจะเห็นว่า ยอดสะสมรถยึดทยอยปรับดีขึ้น โดยในช่วงที่ผ่านมาเคยสูงสุดเฉลี่ยถึง 6,000 คัน และทยอยลดลงมาเหลือ 4,600 คัน และล่าสุดคาดว่าไตรมาสที่ 1/2567 น่าจะอยู่ที่ 3,500 คัน ซึ่งหากดูสัญญาณในส่วนของสินเชื่อกล่าวถึงเป็นพิเศษ (SM) และหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) น่าจะปรับดีขึ้น รวมถึงอัตราการขาดทุนรถยึดน่าจะปรับดีขึ้นเช่นกัน
“ในช่วงไตรมาส 3-4 ของปีก่อนเราเริ่มสัญญาณพอร์ตเช่าซื้อปรับดีขึ้น ทั้งในส่วนของ SM และ NPL ที่ทยอยลดลง และยอดรถยึดทยอยลดลงเหลือ 2,000 คัน ทำให้อัตราการขาดทุนรถยึดน่าจะดีขึ้น ขณะที่สินเชื่อรายย่อยอื่นๆ เช่น สินเชื่อบุคคล บ้านจะเน้นราคาบ้าน 5 ล้านบาทขึ้นไป และกลุ่ม SSME จะต้องทำธุรกิจมาแล้ว 7 ปี คาดว่ากลยุทธ์เหล่านี้น่าจะทำให้ผลประกอบการดีขึ้น โดยในปี 2567 ธนาคารตั้งเป้าขยายการเติบโตสินเชื่อรวมที่อัตรา 3% ภายใต้การบริหารต้นทุนที่มีประสิทธิภาพ ตลอดจนขยายผลจากแพลตฟอร์มบริการดิจิทัลของกลุ่มธุรกิจฯ อย่าง Digital Edge และ Dime เพื่อการเข้าถึงและส่งมอบประสบการณ์ที่ดีที่สุดให้แก่ลูกค้า”
นายปรีชา เตชรุ่งชัยกุล ประธานสายการเงินและงบประมาณ ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) ได้ให้รายละเอียดเกี่ยวข้อมูลทางการเงินของผลการดำเนินงานปี 2566 ว่า กลุ่มธุรกิจมีกำไรสุทธิเท่ากับ 5,443 ล้านบาท ลดลง 28.4% และมีกำไรเบ็ดเสร็จ 5,452 ล้านบาท โดยเป็นกำไรสุทธิของธุรกิจตลาดทุน จำนวน 1,078 ล้านบาทและเป็นกำไรเบ็ดเสร็จของธุรกิจตลาดทุน จำนวน 1,119 ล้านบาท
ในส่วนของการตั้งสำรองสำหรับปี 2566 ได้มีการพิจารณาตั้งสำรองส่วนเพิ่มเป็นจำนวนประมาณ 600 ล้านบาท ตามหลักความระมัดระวังสำหรับสินเชื่อขนาดใหญ่รายหนึ่ง ส่งผลให้อัตราส่วนสำรองต่อสินเชื่อที่มีการด้อยค่าด้านเครดิต ณ สิ้นปี 2566 อยู่ในระดับสูงที่ 164.6%
นอกจากนี้ ธนาคารมีรายได้เพิ่มขึ้นในส่วนของรายได้ดอกเบี้ยสุทธิ โดยรายได้ดอกเบี้ยสุทธิมีจำนวน 22,294 ล้านบาท ปรับเพิ่มขึ้น 16.8% ในขณะที่รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 6,469 ล้านบาท ปรับลดลง 23.5% จากปี 2565 และธนาคารมีอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยง (BIS Ratio) คำนวณตามเกณฑ์ Basel III ซึ่งรวมกำไรถึงสิ้นปี 2566 อยู่ที่ 16.2% และอัตราส่วนเงินกองทุนชั้นที่ 1 จะเท่ากับ 12.8%