
PwC จับตา “บริการทางการเงินแบบฝังตัว” ดิสรัปชั่นใหม่ “แบงก์-ประกัน”
PWC ชี้ “บริการทางการเงินแบบฝังตัว” กำลังเป็นดิสรัปชั่นใหม่ในกลุ่มอุตสาหกรรมการเงิน-ธนาคารทั่วโลก แถมเปิดทางให้ผู้ให้บริการทางการเงินที่เป็นน็อนแบงก์เข้ามาแย่งส่วนแบ่งตลาดจากธุรกิจธนาคาร-ประกันภัยแบบดั้งเดิม ทั้งยังเพิ่มความเสี่ยงจากการสูญเสียลูกค้า-แหล่งรายได้ตลาดลูกค้ารายย่อย แนะธุรกิจธนาคารยกระดับแพลตฟอร์ม-สร้างข้อเสนอที่มีการฝังบริการทางการเงิน รักษาฐานลูกค้า-สร้างแหล่งรายได้ใหม่
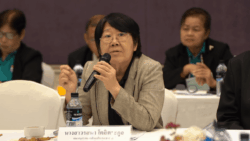
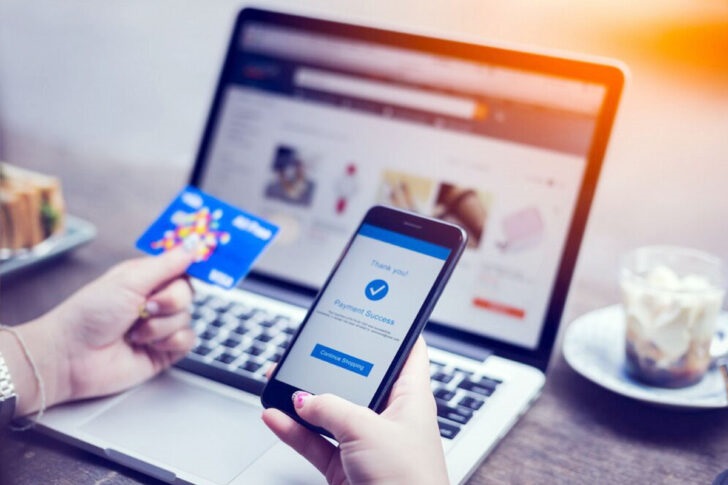
วันที่ 12 ธันวาคม 2565 นางสาววิไลพร ทวีลาภพันทอง หุ้นส่วนสายงานธุรกิจที่ปรึกษา และหัวหน้าสายงานกลุ่มธุรกิจบริการทางการเงิน บริษัท PwC ประเทศไทย กล่าวว่า กลุ่มอุตสาหกรรมการเงินทั้งในส่วนของภาคธนาคารและประกันภัยทั่วโลก กำลังเผชิญกับกระแสการเปลี่ยนแปลงใหม่ที่เกิดจากบริการทางการเงินแบบฝังตัว (Embedded finance) ซึ่งถือเป็นรูปแบบบริการทางการเงินที่ฝังตัวอยู่ในทุกช่วงชีวิตของลูกค้า โดยผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน (Non-banks และ Non-insurance) ได้เริ่มนำบริการประเภทนี้มาใช้กับการชำระเงิน การให้กู้ยืมเงิน และการประกันภัย เป็นต้น โดยบริการทางการเงินในรูปแบบดังกล่าว ฝังตัวอยู่ในระบบนิเวศ (Ecosystem) ไม่ว่าจะเป็นตลาดขายของบนโลกออนไลน์ หรือแพลตฟอร์มต่าง ๆ ที่ไม่ใช่สถาบันการเงิน เพื่อให้การทำธุรกรรมเป็นไปได้ง่าย สะดวก และรวดเร็ว
แนวโน้มดังกล่าว สอดคล้องกับบทความ 2022 Retail Banking Monitor : Repositioning for embedded finance โดย Strategy ของ PwC ที่คาดการณ์ว่า สัดส่วนของบริการทางการเงินแบบฝังตัว จะคิดเป็นมากกว่า 15% ของส่วนแบ่งรายได้ของธนาคารเพื่อรายย่อยในยุโรปในปี 2573
“ตลาดบริการทางการเงินแบบฝังตัว จะยิ่งขยายตัวมากขึ้นเรื่อย ๆ ทั่วทุกภูมิภาคของโลก โดยจะมีผู้เล่นหน้าใหม่ ๆ ที่ไม่ใช่แค่สถาบันการเงิน แต่ผู้ให้บริการที่ไม่ใช่สถาบันการเงิน รวมถึงกลุ่มธุรกิจอื่น ๆ เช่น ค้าปลีก โทรคมนาคม ประกันภัย หรืออีคอมเมิร์ซ เข้ามาแข่งขันเพื่อแย่งชิงส่วนแบ่งตลาดและทำให้เกิดรูปแบบบริการใหม่ ๆ เช่น บริการแบงกิ้ง บริการประกัน บริการท่องเที่ยว และบริการสุขภาพ โดยผลบวกที่ตามมา คือ นอกจากจะทำให้ตลาดนี้ใหญ่ขึ้นแล้ว เทคโนโลยีที่เกี่ยวข้องกับ embedded finance ก็จะยิ่งเติบโตตามไปด้วย แต่ในทางตรงกันข้าม ธนาคารเพื่อรายย่อยก็จะมีความเสี่ยงจากการต้องสูญเสียลูกค้าและส่วนแบ่งรายได้ให้กับผู้เล่นที่เข้ามาใหม่” นางสาววิไลพรกล่าว
ทั้งนี้ บทความดังกล่าว ยังระบุด้วยว่า ตลาดบริการการเงินแบบฝังตัวในประเทศสหรัฐอเมริกาในปัจจุบันอยู่ที่ประมาณ 2.25 หมื่นล้านเหรียญดอลลาร์สหรัฐ (ราว 7.88 แสนล้านบาท) และคาดว่า ในปี 2568 มูลค่าดังกล่าว จะเติบโตมากกว่าสิบเท่าเป็น 2.3 แสนล้านเหรียญดอลลาร์สหรัฐ (ราว 8 ล้านล้านบาท) ในเชิงของปริมาณรายได้ใหม่ สะท้อนให้เห็นว่า มูลค่าตลาดรวมของบริการทางการเงินแบบฝังตัวทั่วโลกนั้นย่อมจะต้องสูงกว่านี้มาก
ในช่วงที่ผ่านมา ผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน โดยเฉพาะอย่างยิ่ง กลุ่มฟินเทค (FinTech) ได้นำบริการทางการเงินแบบฝังตัวมาใช้กับสินค้าและบริการของตนอย่างแพร่หลาย รวมถึงนำเสนอโซลูชั่นทางการเงินใหม่ ๆ ที่ตรงกับความต้องการของผู้บริโภคเพิ่มขึ้น เพื่อสร้างประสบการณ์ที่ดี และแย่งชิงส่วนแบ่งรายได้ในธุรกิจบริการทางการเงินเพื่อรายย่อย เช่น การให้บริการ “ซื้อก่อน จ่ายทีหลัง” (Buy-Now-Pay-Later) ของธุรกิจสายการบิน การจัดหาเงินทุนให้แก่ผู้ป่วยสำหรับการผ่าตัดใหญ่ของธุรกิจโรงพยาบาล และการจัดตั้งรูปแบบการชำระเงินของตนเองของธุรกิจค้าปลีก เป็นต้น
ดึง embedded finance มาใช้สร้างความแตกต่าง
นางสาววิไลพรกล่าวว่า การฝังบริการทางการเงินในระบบนิเวศจะช่วยสร้างความแตกต่างให้กับธนาคารและสถาบันการเงินแบบดั้งเดิม เพราะช่วยให้ผู้ให้บริการสามารถพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงินใหม่ ๆ ผ่านแอปพลิเคชั่น แพลตฟอร์ม หรืออินเทอร์เฟซดิจิทัล (Digital interfaces) ที่ผู้บริโภคทำการโต้ตอบด้วยทุกวัน และนำเสนอออกสู่ตลาดได้อย่างรวดเร็ว จึงช่วยส่งมอบประสบการณ์ที่ดี และส่งผลให้ความสัมพันธ์กับลูกค้าแน่นแฟ้นยิ่งขึ้น
อย่างไรก็ดี สถาบันการเงินที่ต้องการก้าวสู่บริการทางการเงินแบบฝังตัวควรกำหนดบทบาทและวางตำแหน่งทางการตลาดให้ชัดเจน ซึ่งบทบาทสำคัญที่ธนาคารและสถาบันการเงินควรพิจารณา มีดังต่อไปนี้
- 1. สถาบันการเงินเข้าร่วมในระบบนิเวศ (Participant) โดยนำผลิตภัณฑ์และบริการทางการเงินฝังเข้าไปในแพลตฟอร์มของธุรกิจอื่น ๆ เพื่อกระจายผลิตภัณฑ์ให้แก่กลุ่มลูกค้าผ่านแพลตฟอร์มหรือ ecosystem ของผู้อื่น ซึ่งทำได้ง่ายและรวดเร็ว แต่อาจไม่สามารถกำหนดทิศทางของระบบนิเวศโดยรวมได้
- 2. สถาบันการเงินร่วมมือกับพันธมิตรในระบบนิเวศ (Orchestrator) โดยร่วมกันกำหนดทิศทางของระบบนิเวศ เช่น กลยุทธ์ การปล่อยผลิตภัณฑ์ใหม่ออกสู่ตลาด ประเภทของผลิตภัณฑ์ หรือการนำข้อมูลมาวิเคราะห์เพื่อปรับปรุงระบบนิเวศอย่างต่อเนื่อง ซึ่งรูปแบบนี้ จะใช้การลงทุนด้านเวลาและเงินทุนสูงกว่าข้อแรก
- 3. สถาบันการเงินเป็นผู้สร้างระบบนิเวศ (Creator) ของตนเองขึ้นมา โดยมีอำนาจในการควบคุมอย่างเต็มที่ (full control) และเป็นผู้ลงทุนด้านเม็ดเงิน เวลา บุคลากร และเทคโนโลยี ทั้งนี้ สถาบันการเงินสามารถกำหนดทิศทางทั้งหมด เช่น การเลือกคู่ค้าหรือพันธมิตรทางธุรกิจ ประเภทของผลิตภัณฑ์ การกำหนดประสบการณ์ของลูกค้า การทดลองนวัตกรรมใหม่ และอื่น ๆ ซึ่งรูปแบบการทำธุรกิจนี้ เหมาะสำหรับการออกแบบผลิตภัณฑ์เชิงนวัตกรรมใหม่ ๆ ออกสู่ตลาด เพื่อทดลองและขยายขนาด (scale up)
“ในส่วนของประเทศไทย เราจะยิ่งเห็นการจับมือทางธุรกิจระหว่างฟินเทคกับบริษัทลูกของธนาคารที่แยกออกมาสร้างแบรนด์ใหม่เพื่อรุกธุรกิจด้านการเงินสู่ยุคดิจิทัลอย่างเต็มรูปแบบในอีกสองถึงสามปีข้างหน้า เพื่อเพิ่มช่องทางรายได้หรือรีเซตโมเดลทางธุรกิจใหม่ ๆ แต่สิ่งที่ธนาคารต้องให้ความสำคัญอย่างที่กล่าวไป คือ ต้องกำหนดบทบาทของตนในระบบนิเวศที่จะยิ่งทวีความซับซ้อน พร้อมปรับปรุงคุณค่าที่นำเสนอเพื่อรับมือกับแนวโน้มการเปลี่ยนแปลง ยิ่งไปกว่านั้น จะต้องสร้างความแตกต่างเพื่อแข่งขันในตลาด โดยยึดการสร้างประสบการณ์ที่ดีให้แก่ลูกค้าเป็นโจทย์ในการพัฒนาผลิตภัณฑ์และบริการที่เหนือกว่าคู่แข่งให้ได้” นางสาววิไลพรกล่าว