
ผู้ว่าฯแบงก์ชาติ ย้ำทยอยขึ้นดอกเบี้ย ดูแลเศรษฐกิจฟื้น แบบไม่สะดุด

ผู้ว่าแบงก์ชาติเผยเป้าหมายนโยบายการเงินระยะข้างหน้า สู้เงินเฟ้อสูง ประคองเศรษฐกิจไทยฟื้นตัวต่อเนื่อง ไม่สะดุด จำกัดผลกระทบข้างเคียงไม่พึงประสงค์ให้น้อยที่สุด ขึ้นดอกเบี้ยแบบ smooth take-off
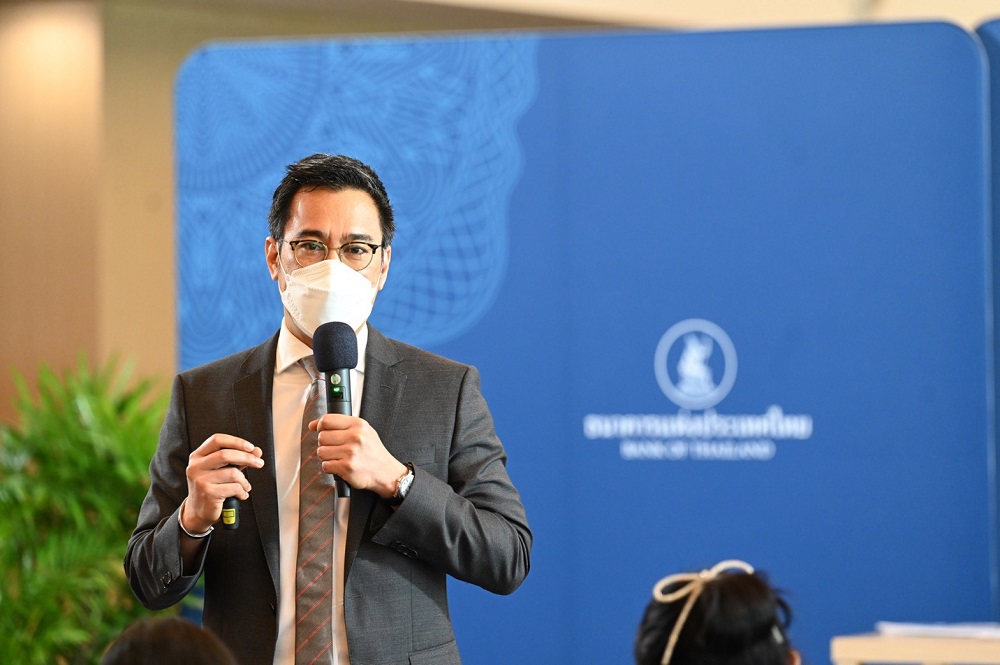
วันที่ 22 กรกฎาคม 2565 ดร.เศรษฐพุฒิ สุทธิวาทนฤพุฒิ ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) จัดเซ็กชั่นพบสื่อมวลชนพูดคุยซักถามในหัวข้อ “Policy Normalization: ทำอย่างไรให้เศรษฐกิจฟื้นตัวได้ต่อเนื่อง ไม่สะดุด”
โดยได้กล่าวถึง 3 เรื่อง คือ ตอนนี้เศรษฐกิจไทยอยู่ตรงไหน, ธปท.อยากเห็นอะไรในบริบทเศรษฐกิจปัจจุบัน และ ธปท.จะทำอย่างไรให้บรรลุเป้าหมาย
เศรษฐกิจไทยอยู่ตรงไหนในปัจจุบัน ?
ผู้ว่าฯแบงก์ชาติ กล่าวว่า ในช่วง 2 ปีที่ผ่านมา เศรษฐกิจไทยถูกกระทบรุนแรงและเป็นวงกว้างจากสถานการณ์โควิด-19 อัตราการขยายตัวทางเศรษฐกิจ (จีดีพี) ปี 2563 หดตัว 6.2% และเกิดหลุมรายได้ขนาดใหญ่จากการจ้างงานที่ลดลง
อีกทั้งการฟื้นตัวยังช้ากว่าประเทศในภูมิภาค เพราะพึ่งพาภาคการท่องเที่ยวสูงถึง 12% ของจีดีพี เศรษฐกิจที่ยังเปราะบางและมีความเสี่ยงสูง ภาครัฐและ ธปท.จึงต้องผสมผสานนโยบายการคลังและการเงินอย่างเต็มที่ เพื่อช่วยให้เศรษฐกิจทยอยฟื้นตัวได้และระบบสถาบันการเงิน (สง.) ยังทำงานได้ตามปกติ ซึ่งถือว่าทำได้ดี สะท้อนจากสินเชื่อในระบบธนาคารพาณิชย์ (ธพ.) ไทยในปี 2563-2564 ยังโตได้ดีที่ 5-6% เทียบกับก่อนโควิดที่ 4-5%
มาวันนี้ เศรษฐกิจไทยฟื้นตัวชัดเจนขึ้น จากการบริโภคภาคเอกชนและภาคการท่องเที่ยว หลังภาครัฐผ่อนคลายมาตรการต่าง ๆ และคาดว่าการฟื้นตัวจะเป็นไปอย่างต่อเนื่อง โดยจีดีพีปี 2565 และ 2566 คาดว่าจะอยู่ที่ 3.3% และ 4.2% ตามลำดับ
ด้านตลาดแรงงานทยอยปรับดีขึ้น จำนวนผู้ว่างงานและผู้เสมือนว่างงานคาดว่าจะปรับลดลงมาที่ 2.4 ล้านคน ในปี 2566 ซึ่งใกล้ระดับก่อนโควิดที่ 2.3 ล้านคน ส่วนรายได้แรงงานนอกภาคเกษตรคาดว่าจะกลับมาเพิ่มขึ้น 12% ในปีนี้ จากที่เคยหดตัวถึง 18% ในปี 2563
อย่างไรก็ดี การฟื้นตัวในแต่ละภาคเศรษฐกิจยังไม่ทั่วถึง (K-shaped) กลุ่มธุรกิจที่เกี่ยวกับการส่งออกฟื้นตัวได้ดีเกินกว่าช่วงก่อนโควิดไปแล้ว ขณะที่ภาคการท่องเที่ยวแม้ฟื้นตัวเร็วกว่าคาด แต่ยังต่ำกว่าระดับก่อนโควิดค่อนข้างมาก โดยในปีนี้คาดว่าจำนวนนักท่องเที่ยวจะอยู่ที่ 6 ล้านคน หรือ 15% ของจำนวนก่อนโควิด
ด้านอัตราเงินเฟ้อมีแนวโน้มปรับสูงขึ้นจากปัจจัยด้านอุปทานด้วยราคาน้ำมันที่ปรับสูงขึ้นจากสงครามรัสเซีย-ยูเครนเป็นหลัก โดยเห็นการส่งผ่านต้นทุนในประเทศมากขึ้นและมีการกระจายไปยังสินค้าหลายหมวด รวมถึงหมวดในกลุ่มเงินเฟ้อพื้นฐาน อาทิ ราคาอาหารสดและก๊าซหุงต้มที่ส่งผ่านไปราคาอาหารสำเร็จรูป ต้นทุนเคมีภัณฑ์ บรรจุภัณฑ์และค่าขนส่งที่ส่งผ่านไปราคาสินค้าหมวดของใช้ส่วนตัว
โดยคาดว่าอัตราเงินเฟ้อทั่วไปในปี 2565 และ 2566 จะอยู่ที่ 6.2% และ 2.5% ตามลำดับ
มองไปข้างหน้า อัตราเงินเฟ้อยังมีความเสี่ยงด้านสูงจากต้นทุนหลายด้านปรับสูงขึ้นพร้อมกัน รวมทั้งผลการปรับขึ้นค่าจ้างขั้นต่ำ ทำให้การส่งผ่านอาจมากและเร็วกว่าคาด และอาจมีแรงกดดันด้านอุปสงค์ที่เร่งขึ้นตามการฟื้นตัวของเศรษฐกิจในระยะต่อไป
บริบทเศรษฐกิจที่เปลี่ยนไปมากเมื่อเทียบกับช่วงวิกฤตโควิด ทำให้การดำเนินนโยบายการเงินและมาตรการทางการเงินต้องปรับให้สอดคล้องกับภาวะเศรษฐกิจการเงินและสมดุลความเสี่ยงใหม่ที่ให้น้ำหนักกับเงินเฟ้อมากขึ้น

ธปท.อยากเห็นอะไรในบริบทเศรษฐกิจเช่นนี้
ดังนั้นเป้าหมายสำคัญของการดำเนินนโยบายในช่วงนี้ คือ ทำให้เศรษฐกิจไทยฟื้นตัวต่อเนื่อง ไม่สะดุด และเพื่อที่จะบรรลุเป้าหมายดังกล่าว สิ่งที่ ธปท.อยากเห็นมี 2 ส่วนหลัก คือ
1. เงินเฟ้ออยู่ในระดับต่ำและไม่ผันผวน หรือมีเสถียรภาพด้านราคา เพราะเงินเฟ้อที่สูงจะส่งผลต่อความอยู่ดีกินดีของประชาชน โดยเฉพาะกลุ่มเปราะบางอย่างผู้มีรายได้น้อย เพราะรายได้หลักของคนกลุ่มนี้มักมาจากเงินเดือนหรือค่าจ้างเพียงแหล่งเดียว และเงินออมส่วนใหญ่เป็นเงินฝากที่มักถูกเงินเฟ้อกัดกร่อนได้มาก
นอกจากนี้ ผู้มีรายได้น้อยมีสัดส่วนการใช้จ่ายในหมวดอาหารและพลังงานกว่า 55% เทียบกับคนรายได้สูงที่ 42% ซึ่งตั้งแต่ต้นปี เงินเฟ้อหมวดอาหารและเครื่องดื่มอยู่ที่ 4.8% และหมวดพลังงานอยู่ที่ 29.8%
นอกจากนี้ หากเงินเฟ้อสูงต่อเนื่องนาน จะทำให้คนคิดว่าเงินเฟ้อจะสูงต่อไปเรื่อย ๆ และยากที่จะปรับลดลง ผู้ประกอบการจึงอาจปรับขึ้นราคาสินค้า และลูกจ้างอาจขอขึ้นค่าจ้างต่อเนื่อง ซึ่งจะยิ่งทำให้เงินเฟ้อเพิ่มเร็วขึ้น (เครื่องยนต์เงินเฟ้อติด)
2. ระบบการเงินและระบบสถาบันการเงินทำงานได้ตามปกติ ไม่สะดุด เพราะเศรษฐกิจไทยยังพึ่งพาภาคธนาคารเป็นหลัก โดยกว่า 90% ของธุรกิจและครัวเรือนไทยพึ่งพาสินเชื่อจากธนาคารและ non-banks รวมถึงสถาบันการเงินยังต้องทำหน้าที่เป็นกลไกส่งผ่านการช่วยเหลือไปยังลูกหนี้เปราะบางและสนับสนุนการฟื้นตัวของเศรษฐกิจ
โดยปัจจุบันสินเชื่อระบบธนาคารพาณิชย์ของไทยยังโตได้ดี ณ พ.ค. 2565 โต 6.4% และสูงกว่าบางประเทศในภูมิภาค เช่น สิงคโปร์ (3.2%) และมาเลเซีย (5.1%)
การที่ระบบธนาคารพาณิชย์จะไม่สะดุด ต้องเห็น
(1) ธนาคารพาณิชย์มีฐานะแข็งแกร่ง NPL (หนี้ที่ไม่ก่อให้เกิดรายได้) ต้องไม่เร่งขึ้นเร็วจนทำให้ระบบธนาคารพาณิชย์บริหารจัดการไม่ได้
ซึ่งปัจจุบันสัดส่วนสินเชื่อด้อยคุณภาพของระบบธนาคารพาณิชย์ (NPL ratio) ยังต่ำต่อเนื่อง โดย ณ พ.ค. 2565 อยู่ที่ 2.96% ลดลงจากช่วงก่อนโควิด ณ ไตรมาส 1/2563 ที่ 3.04%
ส่วนอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS ratio) อยู่ที่ 20% อัตราส่วนสินทรัพย์สภาพคล่องเพื่อรองรับกระแสเงินสดที่อาจไหลออกในภาวะวิกฤต (LCR) อยู่ที่ 190% และอัตราส่วนเงินสำรองที่มีต่อสินเชื่อด้อยคุณภาพ (NPL coverage ratio) อยู่ที่ 166%
(2) ลูกหนี้รอดไปได้มากที่สุด โดยมาตรการต้องตรงจุดและตอบโจทย์ ใช้ทรัพยากรพอเหมาะ เพราะจะช่วยให้ธนาคารพาณิชย์รอดไปด้วย
(3) การทำงานของระบบสถาบันการเงิน ไม่ทิ้งผลข้างเคียงให้กับระบบการเงินโดยรวม ซึ่งเมื่อเศรษฐกิจเริ่มฟื้นตัว การคงมาตรการการเงินที่ส่งผลเป็นวงกว้าง (broad-based) ไว้นานเกินไป อาจบิดเบือนกลไกการทำงานและลดทอนประสิทธิภาพของระบบสถาบันการเงินในระยะยาวได้ เช่น การคงมาตรการลดอัตราเงินนำส่งเข้ากองทุน FIDF (กองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน) ออกไปอีก อาจทำให้สถาบันการเงินบริหารความเสี่ยงไม่เหมาะสม
อีกทั้งยังกระทบภาระทางการคลัง ขณะที่การจำกัดการจ่ายปันผลของธนาคารพาณิชย์เป็นเวลานาน อาจกระทบความเชื่อมั่นของนักลงทุน นักวิเคราะห์ และสถาบันจัดอันดับความน่าเชื่อถือ อีกทั้งต่างประเทศ ดังนั้นจึงได้ทยอยยกเลิกมาตรการนี้แล้ว
ธปท.จะทำอย่างไรให้บรรลุเป้าหมาย ?
ภายใต้ภาวะที่เศรษฐกิจเริ่มฟื้นตัวชัดเจน นโยบายหรือมาตรการทางการเงินแบบวงกว้างจึงมีความจำเป็นลดลง และสามารถทยอยปรับกลับสู่ปกติได้ ดังนี้
1.นโยบายการเงิน แม้เงินเฟ้อที่สูงจะมาจากปัจจัยด้านอุปทาน ซึ่งนโยบายดอกเบี้ยไม่สามารถจัดการได้โดยตรง แต่การขึ้นดอกเบี้ยจะช่วยสร้างความมั่นใจกับประชาชนว่านโยบายการเงินจะดูแลเงินเฟ้อไม่ให้สูงขึ้นต่อในระยะข้างหน้า
“ในทางกลับกัน หากเงินเฟ้อปรับสูงขึ้นอีก แต่เรายังไม่ปรับขึ้นอัตราดอกเบี้ย จะทำให้ต้นทุนการกู้ยืมที่แท้จริงลดลงไปอีก กลายเป็นเราเหยียบคันเร่งให้เศรษฐกิจ และนโยบายการเงินยิ่งผ่อนคลายมากขึ้น”
ปัจจุบันอัตราดอกเบี้ยนโยบายที่แท้จริงยังติดลบที่ 5.70% และธุรกิจมีต้นทุนการกู้ยืมที่แท้จริงผ่านการออกตราสารหนี้ติดลบที่ 4.3% ต่ำกว่าสิ้นปีก่อนมากที่ 0.2%
“การขึ้นดอกเบี้ยที่จะไม่ทำให้เศรษฐกิจสะดุด ควรทำแต่เนิ่น ๆ เมื่อเห็นสัญญาณ เพราะการส่งผ่านนโยบายการเงินต้องใช้เวลา หากช้าเกินไป อาจทำให้เครื่องยนต์เงินเฟ้อติด และต้องเร่งขึ้นดอกเบี้ยแรงขึ้นเพื่อดูแลภายหลัง ซึ่งจะเป็นผลเสียต่อเศรษฐกิจและประชาชนมากขึ้น”
ทั้งนี้ ปัจจุบันที่เศรษฐกิจอยู่ในช่วงแรกของการฟื้นตัว แรงส่งที่จะทำให้เครื่องยนต์เงินเฟ้อติดยังมีไม่มาก อีกทั้งเงินเฟ้อคาดการณ์ระยะปานกลางยังอยู่ในกรอบเป้าหมาย ดังนั้นการปรับขึ้นดอกเบี้ยของไทยจึงยังไม่ช้าไป
นอกจากนี้การปรับขึ้นดอกเบี้ยควรทำแบบค่อยเป็นค่อยไปเพื่อทยอยถอนคันเร่ง แต่ยังไม่ต้องเหยียบเบรกหรือเร่งขึ้นดอกเบี้ย เพราะจะทำให้ต้นทุนทางการเงินสูงเร็วไป จนประชาชนและภาคธุรกิจปรับตัวไม่ทัน และทำให้การฟื้นตัวของเศรษฐกิจสะดุด ซึ่งเป็นสิ่งที่ ธปท.ไม่ต้องการที่สุด
ทั้งนี้ การปรับขึ้นดอกเบี้ยนโยบายของไทยไม่จำเป็นต้องสอดคล้องกับต่างประเทศ เพราะบริบทเศรษฐกิจการเงินช่วงนี้ต่างกัน เช่น เศรษฐกิจสหรัฐฟื้นตัวกลับมาดีกว่าช่วงก่อนโควิดแล้วตั้งแต่ครึ่งแรกของปี 2564 และเงินเฟ้อสูงขึ้นมากจากอุปสงค์ในประเทศที่ขยายตัวดี จึงต้องเร่งขึ้นดอกเบี้ย เพื่อดูแลให้เศรษฐกิจไม่ร้อนแรงและเกิด soft landing
ขณะที่ไทยเพิ่งเริ่มฟื้นตัว การขึ้นดอกเบี้ยจึงต้องทำแบบค่อยเป็นค่อยไป เพื่อให้เป็น smooth take-off
2.มาตรการทางการเงิน ที่ส่งผลเป็นวงกว้าง ต้องทยอยปรับเข้าสู่ภาวะปกติ ปัจจุบันฐานะสถาบันการเงินยังแข็งแกร่ง โดยมีเงินกองทุน สภาพคล่อง และเงินสำรองที่สูงเพียงพอในการรองรับความเสี่ยงในระยะข้างหน้า ขณะที่หากทำมาตรการที่เป็นวงกว้างนานเกินไป จะส่งผลข้างเคียงต่อระบบการเงินในระยะยาวได้
ดังนั้น จึงควรปรับมาตรการให้กลับมาสู่ระดับปกติมากขึ้น ได้แก่
(1) ยกเลิกการจำกัดอัตราจ่ายเงินปันผล โดยยังให้สถาบันการเงินยึดหลักความระมัดระวัง โดยพิจารณาอัตราจ่ายเงินปันผลให้สอดคล้องกับฐานะผลการดำเนินงานและความเสี่ยงที่อาจเกิดขึ้นในระยะข้างหน้า
(2) ปรับอัตราเงินนำส่งเข้ากองทุน FIDF กลับมาที่ 0.46% ต่อปี ให้มีผลตั้งแต่ปี 2566
การปรับมาตรการสู่ภาวะปกติมีผลข้างเคียง แต่ชั่งน้ำหนักแล้วคุ้ม โดยผู้ฝากเงินจะได้รับผลตอบแทนที่สูงขึ้น ขณะที่กลุ่มลูกหนี้บางประเภทที่ได้รับดอกเบี้ยลอยตัว (float) แม้จะต้องจ่ายดอกเบี้ยสูงขึ้น แต่ผลของดอกเบี้ยที่เพิ่มขึ้นต่อค่าใช้จ่ายของครัวเรือนจะน้อยกว่าผลของเงินเฟ้อที่จะลดทอนกำลังซื้อของประชาชน
โดยการประเมินของ ธปท. พบว่าดอกเบี้ยเงินกู้เพิ่มขึ้น 1% จะทำให้ภาระดอกเบี้ยของครัวเรือนที่มีหนี้โดยเฉลี่ยเพิ่มขึ้น 0.5% เทียบกับค่าใช้จ่ายครัวเรือนที่เพิ่มขึ้นจากเงินเฟ้อที่ 3.6% ซึ่งมากกว่าผลของการขึ้นดอกเบี้ยกว่า 7 เท่า
นอกจากนี้ กรณีลูกหนี้เก่า หากเป็นสินเชื่อรายย่อย ประมาณ 60% ได้รับดอกเบี้ยคงที่ (fixed) อยู่แล้ว เช่น สินเชื่อเช่าซื้อ บัตรเครดิต ส่วนบุคคล ขณะที่สินเชื่อบ้าน แม้ดอกเบี้ยส่วนใหญ่เป็น float (ลอยตัว) แต่จะกำหนดค่างวดไว้ก่อนแล้ว โดยสถาบันการเงินจะเผื่อดอกเบี้ยที่อาจปรับเพิ่มขึ้นไว้ในค่างวด ซึ่งกลุ่มนี้จะไม่ได้รับผลกระทบ
ขณะที่ลูกหนี้ธุรกิจเกือบทั้งหมดจะเป็นดอกเบี้ยลอยตัวตาม M-rate กรณีลูกหนี้ใหม่ ได้รับผลกระทบบ้างจากดอกเบี้ยที่สูงขึ้น
ดังนั้น ลูกหนี้ควรประเมินรายได้และรายจ่ายก่อนก่อหนี้ใหม่ ทั้งนี้ การทยอยปรับขึ้นดอกเบี้ยแบบค่อยเป็นค่อยไป เพื่อดูแลเงินเฟ้อที่สูง จึงยังคุ้มค่ากว่า
อย่างไรก็ดี ยังมีลูกหนี้กลุ่มเปราะบางจากรายได้ที่ยังไม่กลับมาเต็มที่ เช่น ลูกหนี้รายย่อยที่มีสินเชื่อไม่มีหลักประกัน และภาคธุรกิจที่เกี่ยวกับการท่องเที่ยว ธปท.จึงยังต้องดำเนินมาตรการเฉพาะจุดเพื่อช่วยเหลือลูกหนี้อย่างต่อเนื่อง ดังนี้
1. ผลักดันมาตรการเฉพาะจุดที่ยังมีผลอยู่ ทั้งการแก้หนี้เดิมผ่านมาตรการหลัก คือ มาตรการแก้หนี้ระยะยาว 3 ก.ย. ซึ่งยังมีผลใช้ได้จนถึงสิ้นปี 2566 และโครงการพักทรัพย์ พักหนี้ ที่มีผลถึงสิ้นเดือน เม.ย. 2566 การเติมเงินใหม่อย่างมาตรการสินเชื่อฟื้นฟูที่ยังมีผลถึงสิ้นเดือน เม.ย. 2566
ตลอดจนช่องทางเสริมให้ความช่วยเหลือลูกหนี้ที่มีปัญหาการชำระหนี้ เช่น คลินิกแก้หนี้ โครงการไกล่เกลี่ยหนี้ โครงการหมอหนี้เพื่อประชาชน
ทั้งนี้ จะเห็นได้ว่า มาตรการส่วนใหญ่มีผลบังคับใช้ “อย่างน้อย” ถึงปี 2566 สอดคล้องกับแนวโน้มเศรษฐกิจที่คาดว่าจะฟื้นตัวชัดเจนขึ้น โดย ธปท.พร้อมปรับเปลี่ยนมาตรการให้ยืดหยุ่น ตามสถานการณ์และบริบทของลูกหนี้
2. เพิ่มมาตรการดูแลลูกหนี้รายย่อยกลุ่มเปราะบาง โดยเฉพาะลูกหนี้ในกลุ่มสินเชื่อไม่มีหลักประกัน ซึ่งได้รับผลกระทบจากรายได้ที่ยังกลับมาไม่เต็มที่ และค่าครองชีพที่สูงขึ้น โดยเพิ่มมาตรการให้ตรงกับปัญหาของลูกหนี้แต่ละกลุ่ม
สำหรับกลุ่มที่ยังไม่เป็นหนี้เสีย ให้คงการลดอัตราการผ่อนชำระหนี้บัตรเครดิตขั้นต่ำที่ 5% ถึงปี 2566 และคงการขยายระยะเวลาชำระหนี้ของสินเชื่อส่วนบุคคลดิจิทัลที่ 12 เดือน ออกไปอีก 1 ปี ถึงปี 2566
ส่วนกลุ่มที่เป็นหนี้เสีย จะปรับปรุงโปรแกรมการจ่ายหนี้ของคลินิกแก้หนี้ โดยเพิ่มทางเลือกการผ่อนชำระเพื่อให้ลูกหนี้ที่ยังมีกำลังชำระสามารถจบหนี้ได้เร็วขึ้น ซึ่งลูกหนี้ที่เลือกแผนการชำระหนี้ที่มีระยะเวลาสั้น จะได้รับดอกเบี้ยที่ผ่อนปรนขึ้น
รวมทั้งจะมีการจัดงานมหกรรมไกล่เกลี่ยหนี้สำหรับบัตรเครดิต สินเชื่อส่วนบุคคล สินเชื่อเช่าซื้อ จำนำทะเบียน นาโนไฟแนนซ์ ในไตรมาส 3 ของปีนี้ เพื่อเป็นช่องทางเสริมให้ลูกหนี้กลุ่มเปราะบางสามารถขอรับความช่วยเหลือได้
โดยรวม การปรับนโยบายและมาตรการทางการเงินของ ธปท. ในระยะต่อไป จะยังเน้นการมองภาพเศรษฐกิจการเงินที่เชื่อมโยงอย่างรอบด้าน และมีความยืดหยุ่นตามสถานการณ์ เพื่อให้การทยอยปรับนโยบายที่เข้าสู่ภาวะปกติในช่วงที่เศรษฐกิจเริ่มฟื้นตัวและยังไม่ทั่วถึงได้ผลตามที่ต้องการ คือ เศรษฐกิจฟื้นตัวได้ต่อเนื่อง ไม่สะดุด และมีผลกระทบข้างเคียงที่ไม่พึงประสงค์น้อยที่สุด