


หนี้ต่อครัวเรือน 5 แสน มูลค่า 14.97 ล้านล้านบาท สูงสุดในรอบ 16 ปี
ม.หอการค้าไทย เผยผลสำรวจหนี้ครัวเรือนไทย สิ้นปี 2565 อยู่ที่ 89.3% สูงสุดในรอบ 16 ปี มีหนี้สินเฉลี่ยต่อครัวเรือนอยู่ที่ราว 5 แสนบาท หนี้ในระบบ 78.9% และหนี้นอกระบบ 21.1%
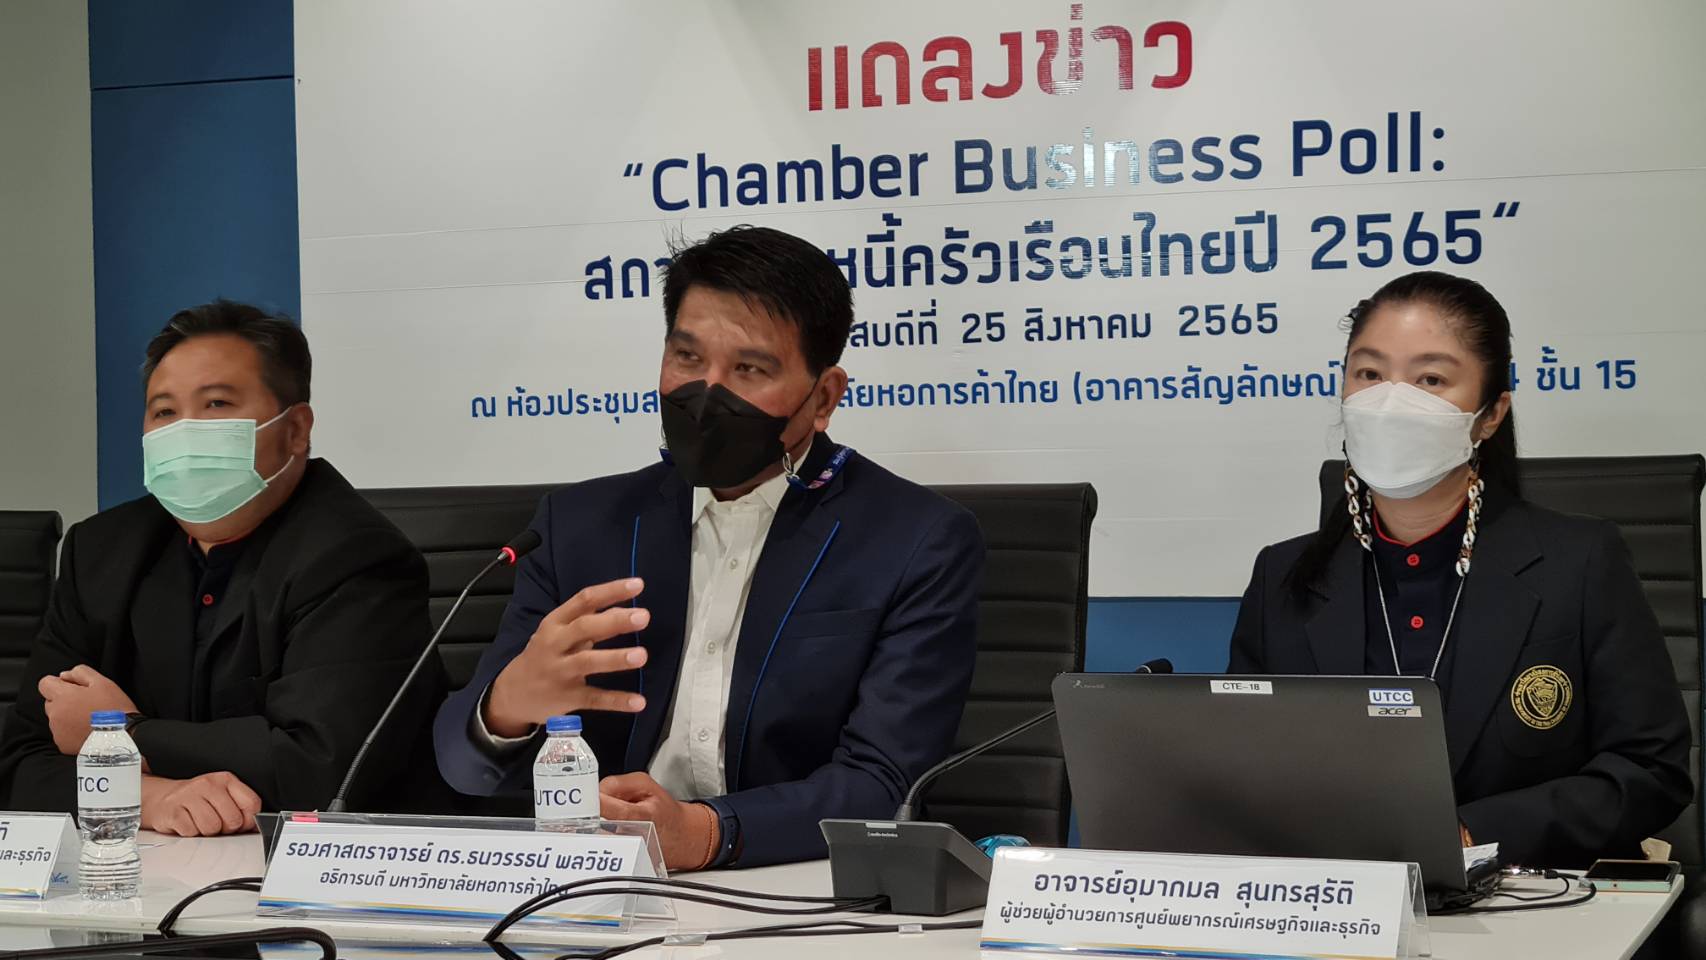
วันที่ 25 สิงหาคม 2565 นายธนวรรธน์ พลวิชัย อธิการบดีมหาวิทยาลัยหอการค้าไทย และประธานศูนย์พยากรณ์เศรษฐกิจและธุรกิจ เปิดเผยว่า หนี้ครัวเรือนไทยสิ้นปี’65 จะมีสัดส่วนอยู่ที่ 89.3% ต่อจีดีพี คิดเป็นมูลค่าหนี้ครัวเรือน 14.97 ล้านล้านบาท ซึ่งถือว่าสูงสุดเป็นประวัติการณ์ในรอบ 16 ปี นับตั้งแต่ที่ ม.หอการค้าไทย ได้เคยทำการสำรวจมาตั้งแต่ปี’50
แต่อย่างไรก็ดี ในทางเศรษฐศาสตร์ยังไม่น่ากังวล เพราะเป็นหนี้ที่อยู่ในระบบคิดเป็นสัดส่วนถึง 79% ส่วนหนี้นอกระบบอยู่ที่ 21% ทั้งนี้ มูลค่าหนี้ครัวเรือนที่อยู่ในระดับสูง อาจจะเป็นข้อจำกัดที่ทำให้เศรษฐกิจไทยเติบโตได้ไม่โดดเด่นนัก
“สินเชื่อในระบบ ถ้ามีทรัพย์สินหนุนหลัง เช่น มีบ้าน หรือรถมาค้ำประกัน ก็ทำให้คนยังเข้าถึงสินเชื่อได้ การที่สัดส่วนหนี้ครัวเรือนต่อจีดีพี แม้จะอยู่ในระดับสูง แต่ส่วนใหญ่เป็นหนี้ที่อยู่ในระบบ ซึ่งยังไม่ได้เป็นการกู้จนน่ากังวล ไม่ใช่การก่อหนี้จากการฟุ่มเฟือย แต่เป็นหนี้ที่เพิ่มขึ้นจากภาวะค่าครองชีพสูง และอีกส่วนหนึ่งคือรายได้เพิ่มไม่ทันกับรายจ่าย”
อย่างไรก็ดี การที่จะให้หนี้ครัวเรือนไทยกลับมาอยู่ในระดับ 80% ต่อจีดีพี อาจจะไม่ใช่เรื่องง่าย เพราะต้องทำให้เศรษฐกิจไทยในแต่ละปีเติบโตสูงอยู่ในระดับ 6% ดังนั้น รัฐกระตุ้นเศรษฐกิจผ่านการลงทุน เพราะการลงทุนของภาครัฐ ผ่านโครงสร้างพื้นฐานขนาดใหญ่ เช่น การลงทุนใน EEC จะช่วยกระตุ้นให้คนมีรายได้เพิ่ม จะเพิ่มการจับจ่ายใช้สอยมากขึ้น และกระจายไปยังภูมิภาค ดีกว่าการกระตุ้นเศรษฐกิจไทยผ่านการบริโภค พร้อมคาดว่าสถานการณ์หนี้ครัวเรือนในปี’66 จะดีขึ้น จากเศรษฐกิจที่เริ่มฟื้นตัว ซึ่งจะทำให้ปัญหาหนี้ครัวเรือนเริ่มคลี่คลายลงได้บ้าง
หนี้ครัวเรือนไทยลดได้ หากจีดีพีโตไม่ต่ำ 6.2% ใน 5 ปี
นายวิเชียร แก้วสมบัติ ผู้ช่วยผู้อำนวยการศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย กล่าวถึงสถานการณ์หนี้ครัวเรือนของไทยในปี 2565 ว่า ข้อมูลล่าสุด ณ ไตรมาส 1/65 พบว่าสถาบันรับฝากเงินและสถาบันการเงินอื่น มียอดเงินให้กู้ยืมแก่ภาคครัวเรือน (หนี้ครัวเรือน) รวมทั้งสิ้น 14.64 ล้านล้านบาท ซึ่งเมื่อเทียบสัดส่วนหนี้ครัวเรือนต่อจีดีพีแล้ว จะพบว่า ไตรมาส 1/65 หนี้ครัวเรือนอยู่ที่ระดับ 89.2% ต่อจีดีพี ลดลงเล็กน้อยจากไตรมาส 4/64 ซึ่งหนี้ครัวเรือนอยู่ที่ระดับ 90.0% ต่อจีดีพี
อย่างไรก็ดี หนี้ครัวเรือนไทย เคยขึ้นไปสูงสุดที่ระดับ 90.9% ต่อจีดีพี ในช่วงไตรมาส 1/64 จากผลกระทบทางเศรษฐกิจในช่วงที่มีการแพร่ระบาดโควิด-19 โดยหนี้ครัวเรือนของไทยเริ่มเพิ่มสูงขึ้นแตะระดับ 80% ต่อจีดีพี นับตั้งแต่ไตรมาส 1/63 ซึ่งเป็นช่วงเริ่มต้นของการระบาดโควิด-19 และมีการล็อกดาวน์ รวมถึงการปิดกิจการและกิจกรรมทางเศรษฐกิจต่าง ๆ อันส่งผลทำให้จีดีพีของประเทศหดตัว และเติบโตอยู่ในระดับต่ำ
นอกจากนี้ สัดส่วนหนี้ครัวเรือนต่อจีดีพี ที่อยู่ในระดับ 80-90% ไม่ถือว่าเป็นระดับที่น่ากังวล เนื่องจากหนี้ครัวเรือนไทยส่วนใหญ่กระจุกตัวอยู่ในสถาบันรับฝากเงินที่มีระบบบริหารจัดการความเสี่ยงที่ดี หรือเป็นหนี้อยู่ในระบบเป็นส่วนใหญ่ โดยหนี้ที่อยู่นอกระบบเป็นเพียงส่วนน้อย และเชื่อว่าหนี้ครัวเรือนน่าจะผ่านจุดสูงสุดไปแล้วเมื่อไตรมาส 1/64 ซึ่งตอนนั้นอยู่ที่ระดับ 90.9% ต่อจีดีพี และหลังจากนี้หนี้ครัวเรือนจะค่อย ๆ ปรับตัวลดลงเมื่อเศรษฐกิจไทยเริ่มฟื้นตัวกลับมา
ทั้งนี้ คาดว่าสัดส่วนหนี้ครัวเรือนจะสามารถปรับลดลงจากระดับ 89-90% ในปัจจุบัน ลงมาอยู่ที่ระดับ 80% ได้ภายใน 5 ปี หากเศรษฐกิจไทยในระยะ 5 ปีข้างหน้าสามารถขยายตัวได้ไม่ต่ำกว่า 6.2% ต่อปี
เหตุหนี้เพิ่ม ค่าครองชีพสูง
ด้านนางอุมากมล สุนทรสุรัติ ผู้ช่วยผู้อำนวยการศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยผลสำรวจสถานภาพหนี้ครัวเรือนไทย ปี 2565 ซึ่งสำรวจจากกลุ่มตัวอย่าง 1,350 คน ระหว่างวันที่ 15-20 สิงหาคม 2565 พบว่าพฤติกรรมการจับจ่ายใช้สอยในปี’65 เมื่อเทียบกับปี’64 ส่วนใหญ่ 61.7% มูลค่าที่ใช้จ่ายในปี’65 เพิ่มขึ้นจากปี’64 ซึ่งสาเหตุที่มีการใช้จ่ายเพิ่มขึ้น
สาเหตุสำคัญ คือ ค่าครองชีพสูงขึ้น รองลงมา คือ รายได้/เงินเดือน เพิ่มขึ้น และราคาพืชผลทางการเกษตรดีขึ้น ส่งผลให้รายได้เพิ่มขึ้น ส่วน 27.5% มูลค่าการใช้จ่ายลดลง มาจากสาเหตุอันดับแรก คือ หนี้สินเพิ่มขึ้น รองลงมา คือ รายได้/เงินเดือนลดลง และค่าครองชีพสูงขึ้น
หากเปรียบเทียบรายได้ และค่าใช้จ่ายของครัวเรือนในปัจจุบัน พบว่า ส่วนใหญ่ 56.4% รายได้ครัวเรือนน้อยกว่ารายจ่าย ขณะที่ 23.5% รายได้ครัวเรือนมากกว่ารายจ่าย และอีก 20.1% รายได้ครัวเรือนเท่ากับรายจ่าย ทั้งนี้ ส่วนใหญ่ถึง 92.1% ยังเห็นว่าค่าครองชีพในปัจจุบันอยู่ในระดับที่สูงเกินไปเมื่อเทียบกับรายได้ในปัจจุบัน
เมื่อสำรวจถึงภาวะหนี้สินครัวเรือน พบว่าส่วนใหญ่ 99.6% มีหนี้สิน โดยมีเพียง 0.4% เท่านั้น ที่ตอบว่าไม่มีหนี้สิน และเมื่อถามถึงประเภทหนี้สิน พบว่า ส่วนใหญ่เป็นหนี้ส่วนบุคคล (หนี้อุปโภคบริโภค) รองลงมา เป็นหนี้บัตรเครดิต และหนี้ยานพาหนะ/หนี้บ้าน
สำหรับภาระหนี้สิน พบว่ามีจำนวนหนี้สินเฉลี่ยต่อครัวเรือนอยู่ที่ราว 5 แสนบาท แยกเป็นหนี้ในระบบ 78.9% และหนี้นอกระบบ 21.1% โดยมีภาระที่ต้องผ่อนชำระต่อเดือน เฉลี่ยที่ 12,800 บาท ทั้งนี้สำหรับสาเหตุของการเป็นหนี้ที่เพิ่มขึ้น ส่วนใหญ่ตอบว่า เป็นเพราะค่าครองชีพที่ปรับตัวสูงขึ้น รองลงมา คือ รายได้ไม่พอกับรายจ่าย และการผ่อนสินค้ามากเกินไป โดยกลุ่มตัวอย่างถึง 65.9% ตอบว่าเคยผิดนัดชำระหนี้ ขณะที่ 34.1% ตอบว่าไม่เคยผิดนัดชำระหนี้
เมื่อถามถึงปัจจัยที่ก่อให้เกิดโอกาสในการผิดนัดชำระหนี้ พบว่าสาเหตุ 5 อันดับแรก มาจาก 1.รายได้/รายรับที่ลดลง 2.เศรษฐกิจไม่ดี 3.ค่าครองชีพไม่สอดคล้องกับรายได้ 4.ปัญหาสภาพคล่องของธุรกิจ/ครัวเรือน และ 5.การแพร่ระบาดของโควิด-19
ทั้งนี้ ได้มีข้อเสนอแนะในการแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืน โดยอันดับแรก คือ การหาแหล่งเงินกู้ดอกเบี้ยต่ำ รองลงมา คือ การให้ความรู้ในการบริหารหนี้ และการฝึกอบรมวิชาชีพ/เพิ่มทักษะในการประกอบอาชีพ รวมทั้งการให้ความรู้เรื่องการวางแผนการใช้จ่าย