
วิริยะประกันภัย ปรับเกมกำลังซื้อ เจาะกลุ่ม ‘คนใช้รถ-บ้าน-SMEs’
ในวันที่ค่าครองชีพยังเป็นโจทย์ใหญ่ของผู้บริโภค การจ่ายเงินซื้อความคุ้มครองอาจถูกเลื่อนลำดับความสำคัญลง เมื่อรายได้ก้อนเดิมต้องแบ่งไปจ่ายสารพัดรายจ่ายประจำ กลายเป็นโจทย์ของธุรกิจประกันภัยว่า จะทำอย่างไรให้ผู้บริโภคยังสามารถเข้าถึงความคุ้มครองได้ โดยไม่เพิ่มภาระจนเกินกำลัง
กางกลยุทธ์สู้กำลังซื้อแผ่ว
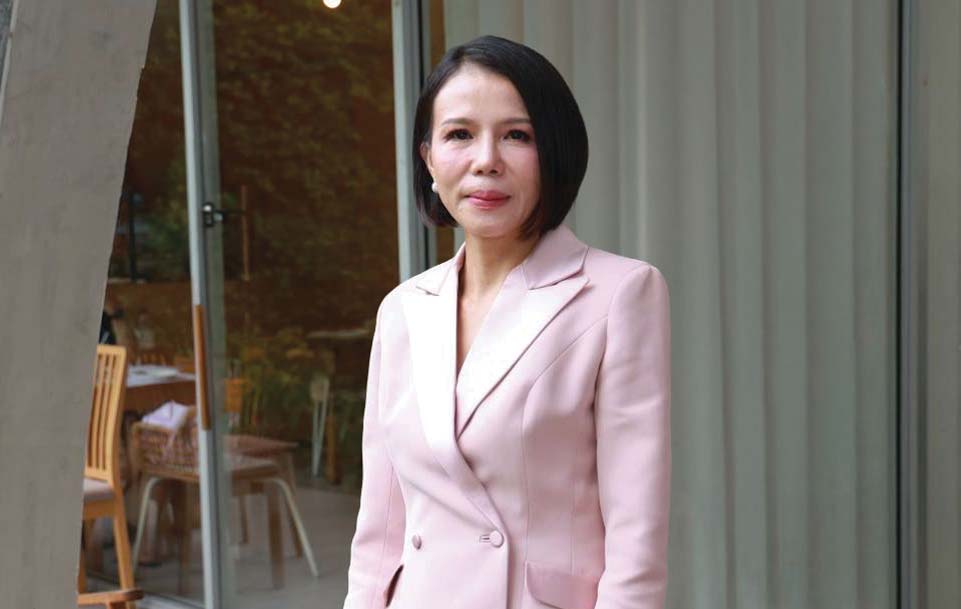
ฐวิกาญจน์ เตชทวีทรัพย์ ผู้ช่วยกรรมการผู้จัดการ บริษัท วิริยะประกันภัย จำกัด (มหาชน) เปิดเผยว่า ภายใต้ภาวะเศรษฐกิจและกำลังซื้อในปัจจุบัน บริษัทให้ความสำคัญกับการนำเสนอความคุ้มครองที่สอดคล้องกับความสามารถในการจ่ายของลูกค้าแต่ละกลุ่ม มากกว่าการใช้ราคาถูกเป็นเครื่องมือหลักในการแข่งขัน
โดยเฉพาะฐานลูกค้าต่างจังหวัด ซึ่งวิริยะฯ มีเครือข่ายตัวแทนจำนวนมาก จึงให้น้ำหนักกับผลิตภัณฑ์ที่มีเบี้ยไม่สูง เข้าใจง่าย และตรงกับความจำเป็นของลูกค้า ขณะที่ตลาดกรุงเทพฯ ซึ่งมีรูปแบบการใช้ชีวิตและระดับค่าครองชีพแตกต่างออกไป สามารถนำเสนอความคุ้มครองในวงเงินที่สูงขึ้นได้
“ทิศทางดังกล่าวทำให้ในปีนี้บริษัทไม่ได้มุ่งออกผลิตภัณฑ์ใหม่จำนวนมาก แต่เลือกกลับมาผลักดันผลิตภัณฑ์ที่มีอยู่ให้เข้าถึงลูกค้ามากขึ้น พร้อมพัฒนาระบบบริการหลังการขายและเพิ่มความสามารถของเครือข่ายตัวแทน เพื่อให้สามารถนำเสนอประกัน Non-Motor ควบคู่ไปกับประกันรถยนต์ ซึ่งเป็นฐานธุรกิจหลักของบริษัท”
ซึ่งฐานลูกค้าประกันรถยนต์เดิมเป็นจุดแข็งที่บริษัทสามารถนำมาต่อยอดไปยังความคุ้มครองประเภทอื่นได้ โดยไม่จำเป็นต้องเริ่มสร้างฐานลูกค้าใหม่ทั้งหมด
ต่อยอดจากจุดแข็ง “ประกันรถ”
“ฐวิกาญจน์” กล่าวว่า ปัจจุบันบริษัทมีความคุ้มครองหลายระดับ ตั้งแต่เบี้ยหลักร้อยถึงหลักพันบาทต่อปี เพื่อเปิดโอกาสให้ลูกค้าสามารถเลือกความคุ้มครองให้เหมาะกับกำลังซื้อและความเสี่ยงของตัวเอง ตัวอย่างเช่น กลุ่มผู้ใช้รถ บริษัทมี V Motor Add On Plus ซึ่งนำจุดแข็งจากฐานธุรกิจประกันรถยนต์ของบริษัทมาต่อยอดเป็นความคุ้มครองเสริมสำหรับคนใช้รถ ผลิตภัณฑ์ดังกล่าวมีเบี้ยเริ่มต้นเพียง 500 บาทต่อปี
“จุดขายสำคัญคือเงินชดเชยค่าใช้จ่ายในการเดินทางสูงสุด 2,500 บาทต่อครั้ง พร้อมชดเชยค่าเดินทางและไม่เกิน 5 ครั้งต่อปีกรมธรรม์ ในระหว่างรถเข้าซ่อม โดยผลิตภัณฑ์กลุ่ม Motor Add-on ยังมีโอกาสเติบโต เนื่องจากเป็นการต่อยอดจากฐานตลาดประกันรถยนต์ที่มีอยู่เดิม”
จากรถขยับมาที่ทรัพย์สินชิ้นใหญ่ที่สุดชิ้นหนึ่งของคนทั่วไปอย่างบ้าน ซึ่งยังมีช่องว่าง โดยเฉพาะกลุ่มเจ้าของบ้านที่ผ่อนสินเชื่อกับธนาคารหมดแล้ว และไม่มีประกันอัคคีภัยที่พ่วงมากับสินเชื่อเหมือนในช่วงที่ยังมีภาระหนี้ วิริยะฯ จึงหยิบประกันอัคคีภัยบ้าน 999 มาเป็นหนึ่งในผลิตภัณฑ์ชูโรง ด้วยโครงสร้างเบี้ยแบบราคาเดียว 999 บาทต่อปี
“สำหรับบ้านคอนกรีตให้ความคุ้มครองสิ่งปลูกสร้างและทรัพย์สินภายในบ้านสูงสุด 1 ล้านบาท ซึ่งประกันบ้านของบริษัทมีการเติบโตประมาณ 29% และผลิตภัณฑ์บ้าน 999 ได้รับการตอบรับค่อนข้างดี”
อีกกลุ่มที่กำลังเผชิญโจทย์หนักไม่แพ้ผู้บริโภคทั่วไปคือ ผู้ประกอบการ SMEs เพราะนอกจากกำลังซื้อที่ชะลอตัวแล้ว ยังต้องรับต้นทุนดำเนินธุรกิจ ขณะที่เหตุไม่คาดคิดเพียงครั้งเดียวอาจกระทบเงินทุนหมุนเวียนได้ทันที
ซึ่งช่วงที่ผ่านมาพบผู้ประกอบการตื่นตัวกับความเสี่ยงมากขึ้น จากเหตุไฟไหม้ร้านค้าและร้านอาหารที่เกิดขึ้น บริษัทจึงนำประกันภัย SMEs อุ่นใจ 1,500 เข้ามาตอบโจทย์ผู้ประกอบการรายย่อย โดยเน้นโครงสร้างผลิตภัณฑ์ที่เข้าใจง่ายและมีต้นทุนไม่สูง
“การขยายผลิตภัณฑ์ไปยังกลุ่มผู้ใช้รถ บ้าน SMEs รวมถึงความคุ้มครองประเภทอื่น เป็นส่วนหนึ่งของยุทธศาสตร์เพิ่มน้ำหนักธุรกิจ Non-Motor ให้เป็นอีกหนึ่งแหล่งการเติบโตของวิริยะประกันภัย นอกเหนือจากธุรกิจประกันรถยนต์”
ลุ้น Non-Motor โตแตะ 6 พันล้าน
สำหรับธุรกิจ Non-Motor ในปี 2569 มีทิศทางเติบโตดีกว่าเป้าหมาย โดยปัจจุบันเบี้ยประกันภัยเติบโตประมาณ 18% และคาดว่าทั้งปีมีโอกาสแตะ 6,000 ล้านบาท สูงกว่าเป้าหมายเดิมที่บริษัทวางไว้ประมาณ 5,700 ล้านบาท
ขณะที่ปัจจุบัน Non-Motor มีสัดส่วนประมาณ 13% ของเบี้ยประกันภัยรับรวม แม้ยังมีน้ำหนักไม่สูงเมื่อเทียบกับธุรกิจประกันรถยนต์ แต่หากมองในแง่ขนาดพอร์ต เบี้ยประกันระดับ 6,000 ล้านบาทถือว่ามีฐานธุรกิจขนาดใหญ่ และบริษัทยังมองเห็นโอกาสในการขยายตัวได้อีกมาก
“โจทย์สำคัญในระยะต่อไปจึงเป็นการนำฐานลูกค้าประกันรถยนต์ที่บริษัทมีอยู่มาต่อยอดไปสู่ความคุ้มครองประเภทอื่น ทั้งบ้าน อุบัติเหตุ สุขภาพ และธุรกิจ SMEs ผ่านเครือข่ายตัวแทนและช่องทางบริการเดิม เพื่อเพิ่มสัดส่วนรายได้จากธุรกิจ Non-Motor ให้มากขึ้นในระยะยาว”
ยันไม่แข่ง “สงครามหั่นเบี้ย”
ท่ามกลางการแข่งขันของธุรกิจประกันภัยและกำลังซื้อที่ยังเป็นข้อจำกัด“ฐวิกาญจน์” ยืนยันว่า บริษัทไม่มีนโยบายแข่งขันด้วยการลดเบี้ยจนเกิด Price War เนื่องจากการเติบโตของธุรกิจประกันภัยต้องคำนึงถึงคุณภาพของพอร์ตและความสามารถในการรับความเสี่ยงควบคู่กันไป
ทิศทางระยะยาวของบริษัทคือการเติบโตอย่างมีคุณภาพและยั่งยืน จะไม่แข่งขันด้วยการลดเบี้ยจนกลายเป็น Price War เพราะธุรกิจประกันภัยต้องมีฐานะและความสามารถในการรับความเสี่ยงเพียงพอที่จะดูแลลูกค้าตลอดอายุกรมธรรม์