
“ประกัน เจอ จ่าย จบ” สึนามิลูกใหญ่ของธุรกิจประกันภัย
คุยฟุ้งเรื่องการเงิน
อาจารย์ทอมมี่ (พิเชฐ เจียรมณีทวีสิน)
แอคชัวเรียล บิสซิเนส โซลูชั่น (ABS)
ในช่วงที่สถานการณ์โควิดมาพร้อมกับความไม่แน่นอนทั้งหลายตั้งแต่ต้นปี 2563 เป็นต้นมานั้น หลายธุรกิจก็พยายามปรับตัวกันอยู่ตลอด ไม่เว้นแม้แต่ธุรกิจประกันที่พยายามปรับตัวให้เข้ากับตลาดเหมือนกัน
โดยมีการพัฒนาผลิตภัณฑ์ใหม่ ๆ ให้เหมาะสมกับบริบทของประเทศไทยที่มีอยู่ในขณะนั้น และหนึ่งในผลิตภัณฑ์ที่ถือเป็นนวัตกรรมที่นำออกมาสู่ตลาดก็คือ “ประกัน เจอ จ่าย จบ” ซึ่งเป็นหนึ่งในรูปแบบของ “ประกันโควิด” นั่นเอง
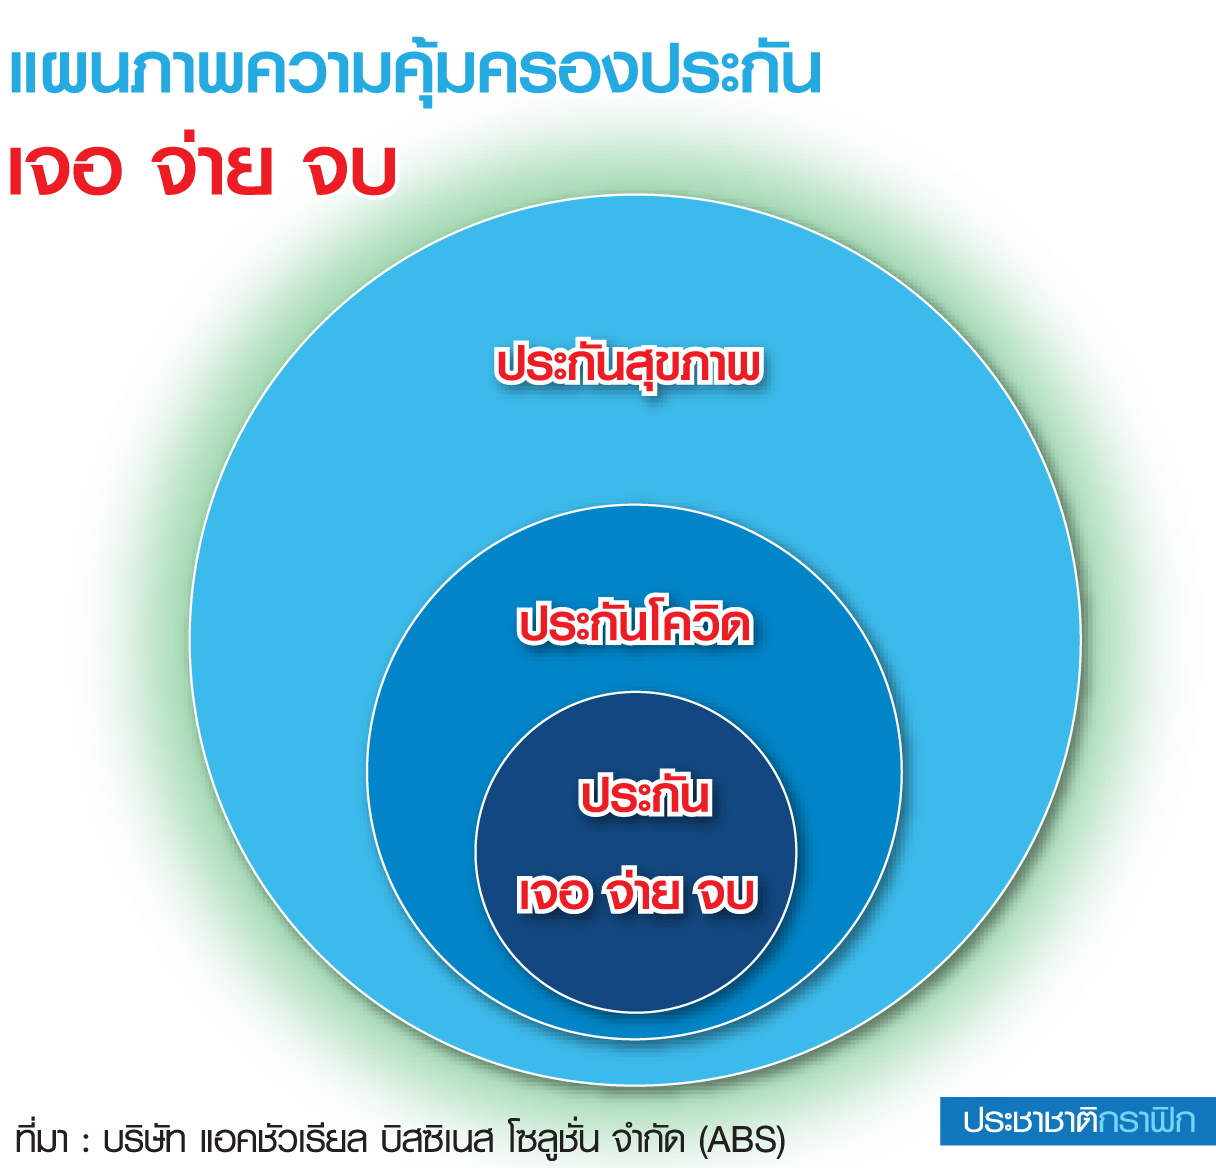
จริง ๆ แล้วประกันสุขภาพทั่วไปนั้นก็คุ้มครองความเสี่ยงจากโควิดอยู่แล้ว แต่ประกันโควิดจะคุ้มครองเฉพาะเจาะลึกลงไปกับเรื่องโควิดเท่านั้น และตัวประกัน เจอ จ่าย จบ เองก็เป็นหนึ่งในลักษณะความคุ้มครองที่มีลักษณะเฉพาะลงมาอีกที
เรียกได้ว่าประกันสุขภาพนั้นก็คุ้มครองกันตามปกติอยู่แล้ว แต่เพื่อทำให้ผลิตภัณฑ์นั้นเฉพาะเจาะจงลงมา ประกอบกับทำให้ได้ราคาเบี้ยที่สามารถเข้าถึงทุกคนโดยเฉพาะกับผู้ที่มีรายได้ไม่สูงนัก ด้วยเหตุนี้เองประกัน เจอ จ่าย จบ จึงถูกคิดค้นขึ้นมาเพื่อตอบโจทย์ในการขาย
และเป็นที่ทราบกันอย่างดีว่า ประกัน เจอ จ่าย จบ กลายเป็น talk of the town ที่มีคนพูดถึงกันมากและประสบความสำเร็จในการขายอย่างถล่มทลาย เพราะตอบโจทย์ผู้บริโภคได้อย่างแท้จริง
แต่ในมุมกลับกันตั้งแต่ที่ผมเริ่มได้ยินเรื่องประกัน เจอ จ่าย จบ ที่ออกขายสู่ท้องตลาด ในใจส่วนหนึ่งก็ชื่นชมบริษัทประกันที่ทำออกมาเพื่อตอบโจทย์ของสังคม แต่ในอีกส่วนหนึ่งก็มีความกังวลอยู่ไม่น้อยถึงความเสียหายที่อาจจะเกิดขึ้นกับบริษัทประกันภัยอย่างไร้ขีดจำกัด
เพราะอาจประมาทเกินไปกับการกำหนดราคาที่เหมาะสม ซึ่งก็บังคับกันไม่ได้ว่าแต่ละบริษัทประกันภัยจะกำหนดอัตราเบี้ยมากน้อยเท่าไร อีกทั้งแต่ละบริษัทคงมีการทำ profit test หรือการทดสอบความสามารถในการทำกำไรออกมาในแบบฉบับของตัวเองอยู่แล้ว
ในฐานะของนายกสมาคมนักคณิตศาสตร์ประกันภัยแห่งประเทศไทยในตอนนั้น สิ่งที่ผมทำได้จึงเป็นการพยายามเขียนหลักการในการกำหนดราคา และแสดงถึงความกังวลจากความเสี่ยงที่ปิดไม่หมด
รวมถึงความผันผวนของสถานการณ์ที่ไม่ได้เกิดจากสถิติ (แต่เกิดจากพฤติกรรมของมนุษย์) เป็นต้น ด้วยทั้งหมดนี้ตัวผมเองหวังจะเป็นฟันเฟืองหนึ่งที่มีส่วนรับผิดชอบให้ธุรกิจประกันภัยมีความยั่งยืนและอยู่บนหลักการของการจัดการความเสี่ยงที่แท้จริง
ทำให้ตั้งแต่ต้นปี พ.ศ. 2563 ที่ผ่านมา ผมเคยเขียนอยู่บ่อย ๆ ว่า การขายประกัน เจอ จ่าย จบ เป็นสิ่งที่ดีที่จะทำให้ผู้บริโภคได้มี moment of truth หรือได้เห็นคุณค่าของการประกันภัย
เพียงแต่บริษัทจะต้องประเมินลิมิตของตัวเองว่าจะรับความเสี่ยงเข้ามาได้มากเท่าไร และเผื่อกรณี worst case scenario เอาไว้เสมอ เพื่อให้ผู้บริโภคมั่นใจว่าบริษัทประกันภัยมีความมั่นคงและบริการลูกค้าได้อย่างยั่งยืน
จากประสบการณ์ในการออกแบบประกันที่ผ่านมา ประกอบกับการที่เคยทำ predictive analysis เพื่อมองภาพความเสี่ยงเชิงปัจจัยที่เป็นพลวัตสะท้อนไปในอนาคตนั้น
ทำให้ชี้ชัดได้ว่าการที่ขึ้นชื่อว่าโรคระบาดแล้วมันเป็นความเสี่ยงที่ไม่อยู่นิ่ง และมีจุดพลิกผันอยู่หลายจุดที่ต้องฝังปัจจัยเหล่านั้นลงในการคำนวณด้วย ไม่ว่าจะเป็นมาตรการของภาครัฐและหน่วยงานกำกับดูแล จำนวนบุคลากรทางการแพทย์
เครื่องมือทางการแพทย์ จำนวนเตียง จำนวนคนฉีดวัคซีน วิวัฒนาการของวัคซีน วิวัฒนาการของไวรัส วิวัฒนาการของยาและที่ขาดไม่ได้ คือ สมการแรงจูงใจในการไปติดโควิดที่เป็นเรื่องที่หลีกเลี่ยงไม่ได้ แต่ต้องออกแบบประกันตามสถานการณ์เพื่อให้แรงจูงใจเหล่านี้อยู่ในปริมาณที่จำกัดเท่านั้น เป็นต้น
สิ่งที่ได้สื่อออกมาตั้งแต่ต้นปีที่แล้วมาจนถึงตอนนี้ ผมดีใจที่ได้เห็นบริษัทประกันภัยได้นำแนวคิดจากบทความเหล่านั้นไปประเมินสถานการณ์และระมัดระวังในการขายประกันโควิดกันมากขึ้น
โดยจะเห็นว่าตั้งแต่กลางปีที่แล้วเป็นต้นมาจะมีบางบริษัทที่มีการปรับเบี้ยขึ้น บางบริษัทตัดสินใจปรับ เจอ จ่าย จบ ให้น้อยลง เพราะรู้ตัวว่ารับความเสี่ยงมากจนเกินไป ทำให้จากที่จะต้องขาดทุนมากก็กลายเป็นขาดทุนน้อย
แต่ในมุมกลับกัน ผมก็รู้สึกเสียใจไม่น้อยกับเรื่องราวที่เกิดขึ้นกับบริษัทประกันภัยบางแห่งที่ประสบกับปัญหาทางด้านการเงินจากการจ่ายเคลมประกันโควิดที่พุ่งทวีคูณขึ้นมาอย่างรวดเร็วโดยที่ไม่ทันตั้งตัว แต่ผมเชื่อว่าเราจะผ่านพ้นสถานการณ์โควิดนี้ไปด้วยกันครับ (จากใจนักคณิตศาสตร์ประกันภัยคนหนึ่ง)
ผมได้รวบรวมลิงก์บทความไว้ใน https://www.tommypichet.com/post/article8