
ถอดบทเรียนวิกฤต เจอจ่ายจบ ความผิดพลาดครั้งใหญ่ประกันภัย
สัมภาษณ์พิเศษ
วิกฤตโรคระบาดโควิด-19 ได้สร้างวิกฤตครั้งประวัติศาสตร์ให้กับอุตสาหกรรมประกันวินาศภัยไทย จากการที่ประเทศไทยได้เปิดขายกรรมธรรม์โควิดที่เรียกว่า “เจอจ่ายจบ” จนทำให้บริษัทประกันวินาศภัยต้องปิดกิจการไปถึง 4 แห่ง คือ เอเชียประกันภัย, เดอะวัน ประกันภัย, อาคเนย์ประกันภัย และไทยประกันภัย และยังอยู่ระหว่างขอยื่นแผนฟื้นฟูกิจการอีก 1 ราย คือ “สินมั่นคงประกันภัย”
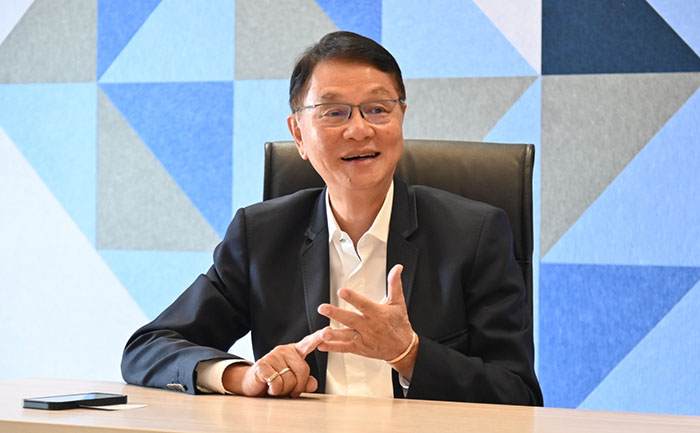
“ประชาชาติธุรกิจ” ได้สัมภาษณ์พิเศษ นายอานนท์ วังวสุ นายกสมาคมประกันวินาศภัยไทย เพื่อถอดบทเรียนกรมธรรม์ “เจอจ่ายจบ” ที่กลายเป็นจุดวิกฤตของอุตสาหกรรมประกันวินาศภัยไทยแบบไม่คาดฝัน
ย้อนรอยวิกฤตน้ำท่วมใหญ่-สึนามิ
นายอานนท์เล่าว่า ตั้งแต่ปี 2563 จนถึงตอนนี้ ธุรกิจประกันวินาศภัยได้จ่ายเคลมสินไหมประกันโควิด-19 ทะลุ 100,000 ล้านบาทไปแล้ว ถือเป็นวิกฤตครั้งใหญ่ของอุตสาหกรรมประกันภัยอีกครั้งหนึ่ง หลังจากได้รับผลกระทบหนักสุดในปี 2554 จากเหตุการณ์น้ำท่วมใหญ่
ธุรกิจประกันต้องจ่ายเคลมไปกว่า 410,000 ล้านบาท แต่รอบนั้นถือว่ายังโชคดีมาก เพราะมีการส่ง “ประกันภัยต่อ” ออกไปค่อนข้างมาก ทำให้ธุรกิจประกันจ่ายเคลมในส่วนที่รับประกันไว้เองไม่เกิน 100,000 ล้านบาท
ส่วนช่วงปี 2547 ที่เกิดเหตุการณ์สึนามิ ถือเป็นอีกหนึ่งวิกฤตใหญ่ของธุรกิจประกัน เพราะต้องทำเคลมสินไหมคนตายนับพัน ๆ คน ซึ่งธุรกิจประกันต้องจ่ายเคลมไปร่วม ๆ 20,000 ล้านบาท และเมื่อปี 2553 กับเหตุการณ์เผาเซ็นทรัลเวิลด์ของผู้ชุมนุมเสื้อแดง ธุรกิจประกันต้องจ่ายเคลมไปมากกว่า 20,000-30,000 ล้านบาท
ประกันคือ “สลากกินแบ่งฯ” ไม่ใช่หวยใต้ดิน
นายอานนท์กล่าวว่า ปัญหาของประกันโควิด ต้องเข้าใจพื้นฐานก่อนว่า เงินของบริษัทประกันภัย ไม่ใช่เงินของเจ้าของบริษัท ไม่ใช่เงินของนายทุนมาหากิน แต่เงินของบริษัทประกันภัยเป็นเงินของประชาชน จะเห็นว่าบริษัทอาคเนย์ประกันภัย มีทุนจดทะเบียน 500 ล้านบาท มีเบี้ยหมื่นกว่าล้านบาท สินมั่นคงประกันภัย มีทุนจดทะเบียน 200 ล้านบาท มีเบี้ยหมื่นกว่าล้านบาท หมายความว่าเงินที่แต่ละบริษัทเอามาหมุนเวียนประกอบกิจการ คือ “เงินประชาชน”
ตามหลักการประกันภัยถ้าเปรียบให้เห็นภาพจะเหมือน “สลากกินแบ่งฯ” คือ สมมุติได้เงินจากการขายสลาก 100 ล้านใบ ต้องกำหนดว่าจ่ายรางวัลเท่าไหร่ ค่าใช้จ่ายเท่าไหร่ และค่าขายเท่าไหร่ ฉะนั้นค่าใช้จ่ายไม่มีทางแซงรายรับ
ประกันภัยก็คอนเซ็ปต์เดียวกัน เมื่อได้เงินเบี้ยประกันมา 100 บาท จะต้องแบ่งเป็นค่าใช้จ่ายสินไหมทดแทน (loss ratio) ประมาณ 70% และ 15% เป็นค่าคอมมิชชั่นคนกลางประกันภัย และ 12% เป็นค่าใช้จ่ายดำเนินการ และที่เหลือ 3% เป็นกำไร คือ เงินต้องเป็นสัดส่วนที่ประมาณการแน่นอน แต่สิ่งที่ประมาณการยากสุด คือ “ค่าสินไหม” หากใครมีหลักการรับประกันดี ๆ ค่าสินไหมก็จะต่ำ
“เรื่องหลักการประกันภัย เป็นเรื่องของหลักที่แน่นอนแบบสลากกินแบ่งของรัฐบาล ไม่ใช่เสี่ยงโชคเหมือนหวยใต้ดิน ที่ไม่มีการกำหนดเลยว่าจะขายได้เท่าไหร่”
“เจอจ่ายจบ” ฝืนหลักการประกัน
นายอานนท์ยอมรับว่า ปัญหาที่เกิดขึ้นเพราะการขายกรมธรรม์โควิด “เจอจ่ายจบ” ของบริษัทประกัน ค่อนข้างฝืนหลักการประกันภัย เพราะความคุ้มครองไม่สอดคล้องกับอัตราเบี้ย เพราะตามหลักถ้าความเสี่ยงสูงเบี้ยต้องแพง
ทั้งนี้กรมธรรม์ “เจอจ่ายจบ” เป็นการใช้คอนเซ็ปต์ “เป็นแล้วจ่าย” ดึงโมเดลประกันโรคร้ายแรง ที่ให้ความคุ้มครอง “แบบเหมา” โดยอ้างอิงตัวเลขผู้ติดเชื้อในอู่ฮั่นออกแบบในการขายกรมธรรม์ ซึ่งตอนนั้นในไทยยังไม่มีผู้ติดเชื้อ คิดค่าเบี้ยประกัน 299 บาทต่อฉบับ
ให้ความคุ้มครองค่าขาดรายได้วงเงิน 30,000 บาท อิงค่าเฉลี่ยรายได้คนทั่วไป เมื่อติดเชื้อช่วงนั้นต้องพักรักษาตัวนาน 14 วันไปจนถึง 1 เดือน ก็เท่ากับคนติดเชื้อไม่ได้กำไรเพราะอิงค่าเสียหายที่แท้จริง
“ปรากฏว่าสิ้นปี 2563 ทั้งระบบได้เบี้ยโควิดเข้ามา 4,000 ล้านบาท ขณะที่มีคนติดเชื้อแค่ 6,884 คน และมีคนเสียชีวิต 62 คน จ่ายเคลมโควิดไม่ถึง 100 ล้านบาท ธุรกิจประกันก็รับกำไรไปมหาศาล เมื่อผลออกมาแบบนั้น ปี 2564 สำนักงาน คปภ.หารือกับธุรกิจประกันให้ลดค่าเบี้ย
ขณะที่บริษัทประกันวินาศภัยมาแข่งขายวงเงินคุ้มครองเพิ่มเป็น 5 หมื่นบาทไปจนถึง 1-2 แสนบาท แต่ลืมไปว่าสาเหตุที่คนติดเชื้อน้อยเพราะรัฐบาลเข้มงวดมาตรการคุมการระบาด ล็อกดาวน์ แต่ปี 2564 พอรัฐบาลเริ่มผ่อนคลายทุกอย่าง ก็เกิดคลัสเตอร์ผับทองหล่อ
ช่วงสงกรานต์ปล่อยเดินทางกลับบ้านก็ฝีแตก ทำให้เดือน เม.ย.-มิ.ย. 64 ยอดขายกรมธรรม์โควิดได้อีกกว่า 13 ล้านฉบับ ขณะที่คนติดเชื้อมากขึ้น เคลมสินไหมก็พุ่งตาม”
ประกันโควิดทำให้ยอดติดเชื้อไม่ลด
นายกสมาคมประกันวินาศภัยไทย กล่าวว่า ชะตากรรมที่เจอจากวิกฤตโควิด ต้องยอมรับว่าประกันภัยเป็นส่วนหนึ่งที่ทำให้ยอดผู้ติดเชื้อโควิดไม่ลดลง ระยะหลังคนเริ่มใช้ชีวิตแบบไม่กลัวติดโรค เพราะอาการคล้ายหวัดเป็นแล้วไม่ตาย ส่งผลให้เปอร์เซ็นต์ค่าเสียหายที่แท้จริงผิดเพี้ยนไป ประกอบกับบริษัทรับประกันส่วนใหญ่ไม่ส่งประกันภัยต่อ ปี 2564 ธุรกิจประกันรับเบี้ยมา 6,000 ล้านบาท แต่จ่ายเคลมโควิดไปถึง 40,000 ล้านบาท
จากตัวเลขคนติดเชื้อในประเทศไทยปี 2564 และปี 2565 ประมาณปีละ 2 ล้านคน หรือคิดเป็น 3.3% ของจำนวนประชากร 66 ล้านคน แต่จากจำนวนคนซื้อประกันเจอจ่ายจบ พบว่าติดเชื้อไปกว่า 5% และปี 2565 ติดเชื้อเพิ่มไปถึง 12% ซึ่งตามหลักสถิติ law of large number เปอร์เซ็นต์ของฐานข้อมูลขนาดใหญ่ต้องเป็นอัตราเดียวกัน คือ ถ้าคนซื้อประกัน 3.3% ของประชากร คนซื้อประกันที่ติดเชื้อก็ต้อง 3.3% หรืออาจจะเบี่ยงเบนได้เล็กน้อย แต่สิ่งที่เห็นมันไม่ใช่ธรรมชาติ ทำให้ตัวเลขคนติดเชื้อที่ซื้อประกันเขย่งขึ้น
“ธุรกิจผิดพลาด” จนต้องเสีย 4 บริษัท
นายอานนท์เปิดเผยว่า ความเสียหายครั้งนี้ส่งผลให้เงินกองทุนของธุรกิจประกันวินาศภัยทั้งระบบหายไปประมาณ 1.5-1.6 แสนล้านบาท จากเดิมที่มีอยู่เกือบ 3 แสนล้านบาท ซึ่งกินเงินกองทุนของธุรกิจประกันวินาศภัยไปค่อนข้างมาก
แต่อย่างน้อย ๆ ข้อดี คือ เงินที่ออกไปจ่ายเคลมโควิดก็ตกไปอยู่ในกระเป๋าคนไทย (ผู้เอาประกัน) โดยเฉพาะกลุ่มผู้มีรายได้น้อย ซึ่งช่วยค้ำจุนระบบเศรษฐกิจไทยได้ส่วนหนึ่ง แม้ว่าอีกส่วนหนึ่งยังไม่ได้จ่ายออกไปจากกองทุนประกันวินาศภัย (กปว.) จาก 4 บริษัทที่ปิดตัวลง วงเงินราว 4 หมื่นล้านบาท
“ต้องยอมรับว่า ในส่วนของธุรกิจประกัน ผิดพลาดและประมาท เป็นเหตุให้ต้องเสียบริษัทประกัน 4 แห่ง และอีก 1 บริษัทอยู่ระหว่างขอยื่นแผนฟื้นฟูกิจการ ต้องยอมรับว่าผิดพลาด เพราะจริง ๆ ทุกบริษัทควรรู้ว่าตัวเองควรจะขายสูงสุดเท่าไหร่ วัดจากระดับเงินกองทุนต้องปิด gap ไว้ เช่นไม่เกิน 50,000-100,000 กรมธรรม์ ทุกบริษัทต้องคำนวณว่าถ้าทุกกรมธรรม์ติดเชื้อโควิดหมด จะรับประกันไหวที่จำนวนเท่าไหร่ แต่เจอจ่ายจบครั้งนี้ขายกันไปเป็นล้านกรมธรรม์”
แต่อย่างที่บอก เพราะว่าอัตราความเสี่ยงเปลี่ยน เพราะสถิติปี 2563 ความเสียหายน้อย แต่ปี 2564 คนติดเชื้อมากกว่าถึง 300 เท่า และปี 2565 คนติดเชื้อก็เพิ่มขึ้นอีก 2.5-3 เท่า กดเซฟ-ที-คัทก็ไม่ได้ เพราะ คปภ.ห้ามไม่ให้บอกเลิกกรมธรรม์ ตอนนี้เหลือรายใหญ่ ๆ ที่ยังอยู่ ทั้งวิริยะประกันภัยและกรุงเทพประกันภัย ก็เจ็บตัวจ่ายเคลมโควิดไปรายละกว่าหมื่นล้านบาท แต่ยังอยู่ได้เพราะฐานะการเงินแข็งแรง
บทเรียนธุรกิจ “ไม่ต้องสอน”
“บทเรียนครั้งนี้แทบจะไม่ต้องสอนเลย เหมือนเด็กจับไฟแล้วร้อน ชาตินี้ไม่จับอีกแล้ว คือ สร้างความเสียหายที่รุนแรงจนไม่ต้องวิเคราะห์ เพราะไปจับโดนขนาดไฟ 10,000 โวลต์ ฉะนั้นอะไรที่ไม่รู้จัก อย่าเดินเข้าไป เวลาก้าวต้องก้าวทีละก้าว ดูบ่อน้ำมันลึกหรือเปล่า ไม่ใช่โดดลงไปเลย”
สำหรับภาคธุรกิจ แน่นอนว่าในอนาคตยังมีภาระคงต้องเปิดทดลองรับประกันภัยใหม่ ๆ แต่สำหรับโรคระบาดอาจจะคิดหนัก เพราะโปรดักต์ในกลุ่ม uninsure ไม่ควรเข้าไปรับประกัน เช่น โรคระบาด, ภัยสงคราม คือ ถ้าจะขายให้คุ้มเบี้ยต้องแพงมาก ไม่ใช่โปรดักต์แบบ “เจอจ่ายจบ”
นายกสมาคมประกันวินาศภัยไทย ระบุว่า ไม่ใช่แค่ธุรกิจประกันที่ประมาท เพราะ คปภ.ก็เชียร์และอนุมัติแบบ fast track ใช้เวลาแค่ 3-5 วันก็ขายได้เลย ทั้งที่จริง ๆ แล้วในฐานะหน่วยงานกำกับต้องเชี่ยวชาญและรอบคอบกว่าธุรกิจ
ฉะนั้นถือว่า “บกพร่อง” กันทั้งหมด จะบอกว่าบริษัทประกันไม่ประเมินความเสี่ยงไม่ได้ เพราะ คปภ.เป็นผู้อนุมัติแบบ ดังนั้นเวลาเสียหายต้องช่วยกันแก้ไขและยอมรับผลร่วมกัน
แม้ตอนนี้ปัญหาของธุรกิจประกันภัย ในแง่ของภาคธุรกิจก็เจ๊ง รับผิดชอบกันไปแล้ว และปัญหายังไม่จบ เพราะยังมีภาระหนี้เคลมของ 4 บริษัทที่ถูกปิดกิจการจากโควิด ประมาณ 40,000 ล้านบาท ก็ถูกส่งต่อไปให้ “กองทุนประกันวินาศภัย” หรือ กปว. ในฐานะผู้ชำระบัญชี ที่ต้องทำหน้าที่ “จ่ายเคลม” ผู้เอาประกันภัยแทนบริษัทที่ถูกปิด ซึ่งยังมีปัญหาว่าจะหาเงินจากที่ไหนมาจ่าย และผู้เอาประกันจะต้องรอนานแค่ไหน
สิ่งสำคัญ คือ ธุรกิจต้องไม่ทิ้งหลักการประกันภัย เพราะคุณดูแลเงินประชาชน ทุกฝ่ายที่เกี่ยวข้องต้องมีความเป็น “มืออาชีพ” มากกว่านี้