
วิบากกรรม สินมั่นคง ฟื้นฟูกิจการ เดิมพันธุรกิจ 71 ปี
แม้ว่าโควิด-19 กำลังจะกลายเป็นโรคประจำถิ่น แต่พิษของโรคระบาดครั้งใหญ่ของโลกยังส่งผลกระทบต่อภาคธุรกิจต่าง ๆ อย่างมาก และหนึ่งในนั้นก็คือ “อุตสาหกรรมประกันภัย” ที่โดนหางเลขจากกรมธรรม์ “เจอจ่ายจบ” ถือเป็นความผิดพลาดครั้งสำคัญของอุตสาหกรรมประกันภัย
ทำให้เกิดวิกฤตสภาพคล่องจนต้องปิดกิจการไปแล้ว 4 บริษัท จนถึงกรณี บริษัท สินมั่นคงประกันภัย จำกัด (มหาชน) หรือ SMK ที่อยู่ในกระบวนการยื่นขอฟื้นฟูกิจการ ซึ่งศาลล้มละลายกลางได้รับคำร้องแล้วเมื่อ 18 พ.ค. 2565 และนัดไต่สวน 15 ส.ค. 2565
หนี้สินล้นพ้นตัว
สืบเนื่องจากบริษัทมีภาระจ่ายเคลมประกันโควิด-19 รวมถึง 41,875 ล้านบาท ขณะที่มีเบี้ยรับเพียง 661 ล้านบาท ซึ่งที่ผ่านมาบริษัทได้ดูแลผู้เอาประกันโดยนำเงินจากกำไรสะสมทั้งหมดมาชำระสินไหมโควิดไปแล้วกว่า 11,000 ล้านบาท
โจทย์สำคัญคือ ยอดคงค้างของผู้ยื่นเคลมประกันโควิดอีกประมาณ 350,000 รายการ คิดเป็นค่าสินไหมประมาณ 30,000 ล้านบาท ทำให้บริษัทไม่มีความสามารถในการชำระหนี้เคลมผู้เอาประกันได้ โดย ณ สิ้นเดือนเมษายน 2565 บริษัทมีสินทรัพย์รวม 8,833 ล้านบาท และหนี้สินรวม 36,194 ล้านบาท ทำให้บริษัทอยู่ในฐานะ “หนี้สินล้นพ้นตัว” โดยมีหนี้สินสูงกว่าทรัพย์สินประมาณ 27,225 ล้านบาท
สินมั่นคงฯยืนยันว่า การเข้าสู่กระบวนการฟื้นฟูกิจการภายใต้ศาลล้มละลายเป็นทางออกที่ดีที่สุด เพื่อให้บริษัทสามารถดำเนินธุรกิจต่อไปได้ และเป็นวิธีแก้ปัญหาเพียงช่องทางเดียว ที่จะเป็นผลดีต่อทุกฝ่าย เพื่อให้เกิดการปรับโครงสร้างหนี้อย่างเหมาะสมและเป็นธรรม ซึ่งจะช่วยสร้างความมั่นใจให้แก่นักลงทุนใหม่ที่จะเข้ามา
เบเคอร์ฯ ที่ปรึกษาฟื้นฟู
เมื่อวันที่ 2 มิถุนายน 2565 นายสุริยนต์ เจริญเศรษฐกุล รองกรรมการผู้จัดการ สำนักกรรมการผู้จัดการ บริษัท สินมั่นคงฯพร้อมทีมกฎหมายของบริษัท เบเคอร์ แอนด์ แม็คเค็นซี่ จำกัด ที่เข้ามาเป็นที่ปรึกษาการฟื้นฟูกิจการได้ประชุมผู้ถือหุ้น นักลงทุน ชี้แจงปัญหา-แนวทางแก้ไข การเข้าสู่กระบวนการฟื้นฟูกิจการ ซึ่งเป็นความพยายามเพื่อที่จะทำความเข้าใจกับทั้งเจ้าหนี้และผู้เกี่ยวข้องทุกฝ่าย เพื่อที่จะให้เดินหน้าเข้าสู่กระบวนการฟื้นฟูกิจการเป็นไปด้วยความราบรื่น
โดยชี้แจงถึง 5 ผลกระทบ หากบริษัทไม่ได้รับการฟื้นฟู 1.บริษัทจะต้องถูกเพิกถอนใบอนุญาตธุรกิจประกันวินาศภัย 2.บริษัทต้องปิดกิจการหรือล้มละลาย ซึ่งจะเกิดผลกระทบต่อผู้เอาประกันจำนวนมาก รวมทั้งคู่ค้าและบุคคลต่าง ๆ ที่เกี่ยวข้อง
3.ภาระหนี้สินไหมของบริษัทจะเป็นภาระต่อกองทุนประกันวินาศภัย 4.หุ้นของบริษัทไม่มีมูลค่า ทำให้นักลงทุนและผู้ถือหุ้นได้รับผลกระทบ และ 5.ส่งผลกระทบต่ออุตสาหกรรมประกันภัย
เสนอชื่อ “ผู้ทำแผนฟื้นฟู”
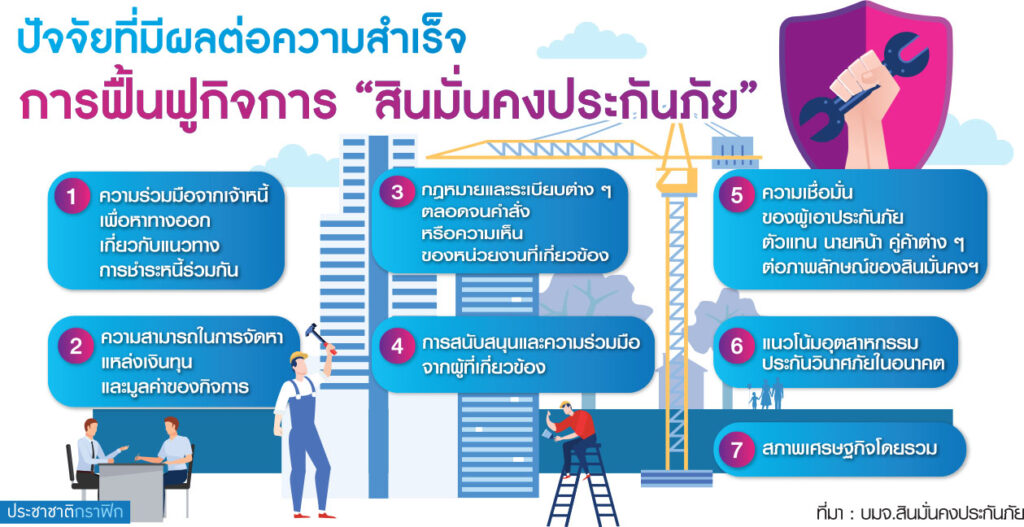
พร้อมกันนี้ได้เสนอชื่อ “บริษัท สินมั่นคงประกันภัย จำกัด (มหาชน)” เป็นผู้ทำแผน สำหรับแนวทางปรับโครงสร้างหนี้สินไหมโควิด คือ หนึ่งการหาแหล่งเงินทุนใหม่ โดยการเพิ่มทุนหาผู้ร่วมทุนใหม่ เพื่อนำมาใช้ชำระหนี้ หรือเพื่อปรับโครงสร้างทุนให้มีอัตราส่วนความเพียงพอของเงินกองทุนตามกฎหมายกำหนด
สอง ขยายเวลาชำระหนี้ และปรับโครงสร้างหนี้ด้วยการแปลงหนี้เป็นทุน
นักลงทุน “ไทย-เทศ” สนใจ
นายสุริยนต์ เจริญเศรษฐกุล รองกรรมการผู้จัดการ ตอบคำถามที่ประชุมถึง “ตัวเลขเงินเพิ่มทุน” ว่า ยังไม่สามารถตอบได้ ต้องดูองค์ประกอบสินไหมประกันภัยโควิด และวิธีการ และมูลหนี้ที่ชำระให้เจ้าหนี้สินไหมโควิด
โดยกระบวนการเพิ่มทุนบริษัทเริ่มมาตั้งแต่ปีที่แล้ว ซึ่งมีบริษัทประกันต่างชาติหลายรายให้ความสนใจ แต่ด้วยการระบาดโควิดสายพันธุ์โอมิครอน ทำให้ผู้ลงทุนชะลอการตัดสินใจ
และหลังจากบริษัทได้ยื่นขอฟื้นฟูกิจการ ยังมีผู้ลงทุน 2 บริษัทที่ยังแสดงความสนใจจะร่วมลงทุน แต่ขอพิจารณาเงื่อนไขการปรับโครงสร้างหนี้ภายใต้การฟื้นฟูของศาลก่อน นอกจากนี้ยังมีนักลงทุนในประเทศที่แสดงเจตนาให้ความสนใจร่วมทุน
ปัจจัยความสำเร็จฟื้นฟู
นายสุริยนต์ย้ำว่าธุรกิจหลักของสินมั่นคงฯ ทั้งประกันภัยรถยนต์ ประกันอัคคีภัย ประกันภัยเบ็ดเตล็ด ส่วนนี้ยังเป็นธุรกิจที่ดีแต่ด้วยภาระหนี้จำนวนมาก สิ่งที่นักลงทุนต้องดูคือเงื่อนไขของการชำระหนี้ เพื่อให้การทำธุรกิจจะประสบความสำเร็จได้
“ปัจจัยสำคัญในการฟื้นฟูกิจการ คือ การหานักลงทุนเข้ามาร่วมทุน เพื่อนำเงินมาชำระหนี้ และเพื่อปรับฐานะเงินกองทุนให้เป็นไปตามที่กฎหมายกำหนด และปัจจัยที่นักลงทุนจะเข้ามาร่วมทุนหรือไม่ คือ มูลค่ากิจการ ว่าบริษัทยังสามารถที่จะดูแลผู้เอาประกัน Non-COVID ตามปกติหรือไม่ ซึ่งเวลานี้ยืนยันว่ายังดูแลลูกค้าและคู่ค้าตามปกติ”
ประเด็นที่ว่าผู้เอาประกันมีโอกาสจะไม่ได้เงินครบตามทุนประกัน 100% หรือไม่ นายสุริยนต์กล่าวว่าสินไหมโควิดที่สูงกว่า 30,000 ล้านบาท การจะได้รับชำระหนี้เท่าไร ก็จะอยู่ในส่วนของนักลงทุนว่าจะประเมินมูลค่าบริษัท และจะใส่เงินเข้ามาเท่าไร กรณีเงินที่ใส่เข้ามาไม่สามารถจ่ายหนี้ได้ครบ ก็มีทางออก เช่น การแปลงหนี้เป็นทุนบางส่วน
ยันประกัน Non-COVID ให้บริการปกติ
นายสุริยนต์กล่าวต่อว่า ในส่วนลูกค้า Non-COVID บริษัทยังให้บริการตามปกติ คุ้มครองตามเงื่อนไขกรมธรรม์ ในส่วนของกรณีปัญหาอู่ซ่อมรถที่ไม่รับซ่อมรถประกันสินมั่นคงฯ ต้องชี้แจงว่า อู่ซ่อมแบ่งเป็น 2 ประเภท คือ “อู่ในเครือ” กับ “อู่นอกเครือ”
โดยปัจจุบันอู่ในเครือจะรับบริการซ่อมรถของบริษัททั้งหมด โดยลูกค้าไม่ต้องจ่ายเงินล่วงหน้า แต่กรณีถ้ามีอู่ในเครือขอให้ชำระเงินล่วงหน้าก็ขอให้แจ้งมาที่บริษัท เพื่อที่จะปรับปรุงบริการตรงส่วนนี้
ส่วนกรณีอู่นอกเครือ เป็นอู่ที่ไม่มีสัญญาระหว่างกัน ดังนั้นเพื่อให้ได้รับบริการตามปกติโดยไม่ต้องจ่ายเงินล่วงหน้า ก็ขอให้ลูกค้านำรถเข้าซ่อมอู่ในเครือทั้งหมด
กังขาฟื้นฟูฯเฉพาะ “หนี้โควิด”
ต่อคำถามที่ว่าการพักชำระหนี้เฉพาะสินไหมโควิด ถูกต้องตามหลักกฎหมายหรือไม่ ทีมที่ปรึกษากฎหมายเบเคอร์ฯ ระบุว่า ถูกต้องตามหลักกฎหมาย เพราะสินมั่นคงฯต้องเข้าสู่กระบวนการฟื้นฟูกิจการ หนี้ที่ได้รับการปรับโครงสร้างหนี้จะอยู่กับหนี้เคลมโควิด ส่วนการจ่ายสินไหมประเภทอื่น ๆ สินมั่นคงฯสามารถดำเนินการได้เพื่อให้ธุรกิจดำเนินไปได้ตามปกติ
แหล่งข่าวจากผู้เชี่ยวชาญฟื้นฟูกิจการกล่าวว่า ตามหลักกฎหมายการฟื้นฟูกิจการ จะต้องครอบคลุมหนี้ของบริษัททั้งหมด ไม่สามารถแบ่งว่าเป็นหนี้เฉพาะประกันโควิดได้ กรณีที่จะปรับโครงสร้างหนี้เฉพาะสินไหมโควิดยังไม่ชัดเจนว่าทำได้หรือไม่
ผู้สื่อข่าวรายงานว่า ตามหลักกฎหมายหลังจากที่ศาลล้มละลายฯมีคำสั่งรับคำร้องขอฟื้นฟูกิจการสินมั่นคงฯ มีผลทำให้เกิดสภาวะการพักชำระหนี้ทุกกรณี เว้นแต่เป็น “การค้าปกติ” จึงขึ้นอยู่กับการตีความว่าอะไรคือ “การค้าปกติ”
โดยที่ผ่านมาสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้แนะนำให้บริษัทไปแถลงต่อศาล ถึงกรณีที่ตีความว่า จ่ายสินไหมประกันภัยประเภทอื่น ๆ ที่ไม่ใช่ประกันภัยโควิดเป็น “การค้าปกติ” ถูกต้องหรือไม่
ถือเป็นการเดิมพันอนาคต “ สินมั่นคงประกันภัย” บริษัทประกันภัยที่ก่อตั้งและอยู่คู่คนไทยมาร่วม 71 ปี
ที่มาถึงทางตันเพราะโควิด “เจอจ่ายจบ”