
ดร.นิเวศน์ มองบทเรียนตลาดหุ้นฟื้นหลังวิกฤต ผลตอบแทนลงทุนสูงต่อเนื่อง 3-4 ปี
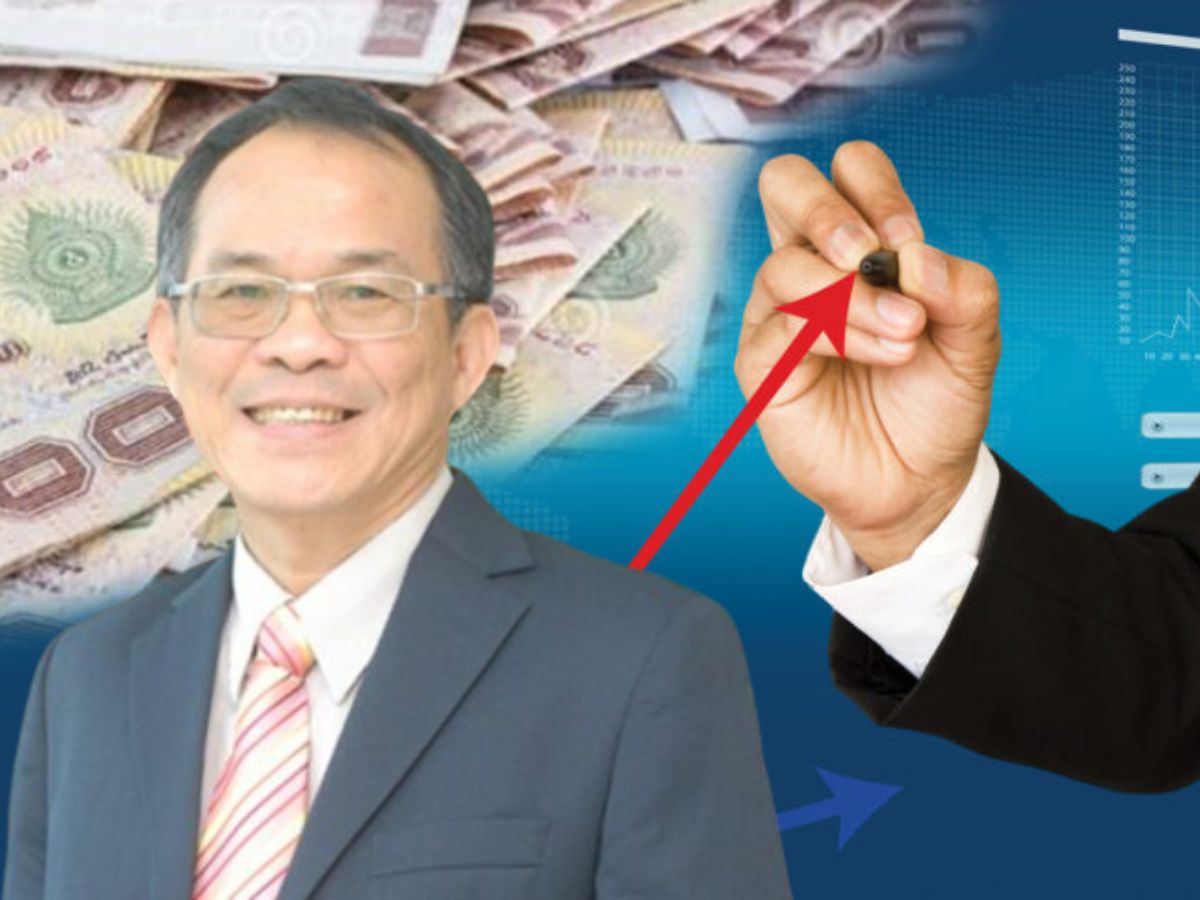
ดร.นิเวศน์ เหมวชิรวรากร กูรูนักลงทุนวีไอ มองบทเรียนตลาดหุ้นฟื้นหลังวิกฤต ผลตอบแทนลงทุนสูงต่อเนื่อง 3-4 ปี ภายใต้เงื่อนไขเศรษฐกิจงโตเร็ว-อัตราดอกเบี้ยอ้างอิงลดลง-กำไร บจ.เพิ่ม-ค่า PE ถ้าต่ำกว่า 10 เท่าจะดีมาก หนุนฟื้นตัวขึ้น “สองเด้ง” ขึ้นจากกำไรที่เพิ่มขึ้นและเพิ่มจากค่า PE ที่สูงขึ้นบ่อยครั้งเกินเท่าตัวเมื่อสิ้นสุดการฟื้นตัว
วันที่ 5 พฤศจิกายน 2565 ดร.นิเวศน์ เหมวชิรวรากร นักลงทุนเน้นคุณค่า (Value Investor) เปิดเผยว่า ขณะนี้ตลาดหุ้นหลายแห่งโดยเฉพาะตลาดหุ้นสหรัฐ จีนและเวียดนาม ต้องถือว่า “วิกฤต” แล้ว แม้ว่าจะไม่ได้หนักเหมือนอย่างช่วงซับไพร์มในปี 2008 หรือปี 2000 สำหรับหุ้นไฮเท็คในอเมริกา หรือช่วง “ต้มยำกุ้ง” ในปี 2540 เพราะตลาดหุ้นได้ตกลงมาในระดับกว่า 20% ในสหรัฐ กว่า 30% ในเวียดนาม และถึงกว่า 40% ในตลาดหุ้นจีน และจริง ๆ ก็ยังไม่รู้ว่าจะหยุดตกหรือยัง
อย่างไรก็ตาม ผมคิดว่าถ้าจะลงอีกก็คงไม่มากแล้ว เพราะพื้นฐานทางเศรษฐกิจของแต่ละประเทศไม่ได้เลวร้ายมากเท่าวิกฤตครั้งก่อน ๆ และที่สำคัญราคาหุ้นก็ไม่แพงและในบางตลาด เช่นตลาดหุ้นจีนนั้นดูเหมือนว่าจะ “ถูกมาก” ค่า PE ของตลาดน่าจะต่ำกว่า 10 เท่า ดังนั้นนี่จึงอาจจะเป็น “โอกาสทอง” ของการลงทุน
แต่ก่อนที่จะเข้าไปลงทุนจริง ๆ ลองมาดูว่าถ้าตลาดหุ้นฟื้นตัวหลังจากปีนี้ “ผลตอบแทนที่คาดหวัง” ในอีกสัก 3-4 ปีขึ้นไปจะเป็นอย่างไร อย่างน้อยจะทำให้รู้ว่ามันคุ้มกับ “ความเสี่ยง” ที่จะเกิดขึ้นมากน้อยแค่ไหน ซึ่งวิธีการของผมก็คือการศึกษาบทเรียนจากอดีตเฉพาะในตลาดหุ้นไทยในช่วงปี 2000 หรือปี 2543 และปี 2008 หรือปี 2551 ซึ่งเป็นปีที่ตลาดหุ้นไทยเกิดวิกฤต
โดยที่เป็นผลจากตลาดต่างประเทศเป็นหลักเหมือนวิกฤตครั้งนี้ อย่างไรก็ตามเนื่องจากตลาดหุ้นไทยในปัจจุบันไม่ได้เกิดวิกฤต ดังนั้นบทเรียนที่น่าจะนำไปประยุกต์ใช้ได้จึงอยู่ที่ตลาดหุ้นเวียดนามและจีนเท่านั้น
สิ่งที่เกิดขึ้นในช่วงปี 2543 ก็คือดัชนีตลาดหลักทรัพย์ไทย (SET Index) ตกลงไปลึกมากถึง -44.1% แต่การฟื้นตัวหลังจากนั้นก็เร็วมาก คือในปี 2544 ดัชนีปรับตัวขึ้น 12.9% ปี 2545 ขึ้นไป 17.3% และปี 2546 ปรับตัวขึ้นไปสูงสุดถึง 116.6% ก่อนที่การฟื้นตัวจะสิ้นสุดลง ในช่วงเวลา 3 ปี ดัชนีปรับเพิ่มขึ้นต่อเนื่องถึง 187% หรือคิดง่าย ๆ ปีละ 62% โดยเพียงแต่ลงทุนในกองทุนรวมอิงดัชนี แต่สำหรับคนที่เลือกหุ้นได้ดีแนว VI ระยะยาวก็น่าจะยิ่งได้ผลตอบแทนสูงมากกว่านั้นจนแทบจะ “รวย” ได้เลยในช่วงเวลาอันสั้น
แต่การฟื้นตัวของหุ้นในช่วง 3 ปีดังกล่าวนั้นมาพร้อมกับสถานการณ์ทางเศรษฐกิจ และพื้นฐานทางด้านผลประกอบการของบริษัทจดทะเบียนที่ดีขึ้นมาก เช่นเดียวกับความถูก/แพงของตลาดหุ้นที่เอื้ออำนวยต่อการลงทุนมาก ๆ
ประเด็นแรกก็คือ GDP หลังวิกฤตนั้น เติบโตเร็วขึ้นเรื่อย ๆ ปี 2544 แม้ว่าจะเกิดเหตุการณ์ถล่มตึกเวิร์ลเทรดเซ็นเตอร์ในนิวยอร์ก เศรษฐกิจไทยก็ยังโต 3.4% ปี 2545 โตเพิ่มขึ้นเป็น 6.1% และปีสุดท้ายคือปี 2546 โตขึ้นถึง 7.2%
ตรงกันข้ามอัตราดอกเบี้ยอ้างอิงของแบงก์ชาติกลับลดลงต่อเนื่องจากที่เคยสูงถึง 6.5% ในปีวิกฤต 2543 ลดลงเหลือ 2.25% ในปี 2544 ลดลงเหลือ 1.25% ในปี 2545 และเหลือเพียง 1% ในปี 2546 และนี่ก็น่าจะเป็นปัจจัยสำคัญมากอย่างหนึ่งของการฟื้นตัวของราคาหุ้นไม่แพ้เรื่องของการเติบโตของ GDP
ทั้งสองปัจจัยนั้นน่าจะมีส่วนสำคัญต่อการเพิ่มขึ้นของกำไรหรือผลประกอบการของบริษัทจดทะเบียนที่มีการปรับตัวขึ้นเร็วมาก โดยเฉพาะในช่วงสุดท้ายของการฟื้นตัวของตลาดหุ้นในปี 2546 ที่กำไรโดยรวมของบริษัทจดทะเบียนเพิ่มขึ้นถึง 50% จากประมาณ 200,000 ล้านบาทเป็น 300,000 ล้านบาท
และสุดท้ายที่ทำให้ตลาดหุ้นปรับตัวขึ้นอย่างร้อนแรงจริง ๆ ก็คือ ความถูกของราคาหุ้นหลังวิกฤตนั่นคือค่า PE ของหุ้นที่ต่ำมากในปี 2544 ที่ 4.9 เท่า ซึ่งเมื่อหุ้นฟื้นก็จะเพิ่มขึ้นเป็น 7 เท่าในปี 2545 และในปี 2546 ที่หุ้นขึ้นไปกว่า 100% ซึ่งทำให้ค่า PE ปรับตัวสูงขึ้นสู่ “ภาวะปกติ” ที่ 18.2 เท่า หรือถ้าพูดสรุปอย่างง่ายก็คือ ในยามที่ทุกอย่างดูสดใสแล้ว ราคาหุ้นก็จะโตแบบ “สองเด้ง” คือนอกจากจะโตตามผลประกอบการแล้ว ก็จะโตโดยการเพิ่มค่า PE ด้วย
บทเรียนตลาดหุ้นฟื้นตัวหลังวิกฤตปี 2008 หรือ 2551 ดูเหมือนว่าแทบจะเหมือนกับปี 2543 เริ่มตั้งแต่ดัชนีหุ้นที่ตกลงมาแรงมากที่ -47.5% แต่การฟื้นตัวนั้นมากกว่าและกินเวลายาวกว่า คือปี 2552 ดัชนีเพิ่มขึ้น 63.3% ปี 2553 เพิ่มขึ้น 40.5% ปี 2554 ดัชนีทรงตัวคือ – 0.7% ก่อนที่จะปรับเพิ่มขึ้นใหม่ในปี 2555 ที่ 35.8% รวม 4 ปี ดัชนีเพิ่มขึ้น 209% หรือเฉลี่ยปีละ 52.3% กลายเป็น 4 ปีทอง โดยเฉพาะของนักลงทุนแบบ VI ที่มักจะทำได้ดีกว่านั้นมาก และทำให้ VI รุ่นใหม่หลาย ๆ คน “เปลี่ยนชีวิต” และรวยไปเลย
การฟื้นตัวของเศรษฐกิจหลังวิกฤตนั้น เริ่มจริง ๆ ในปี 2553 หลังจากที่เศรษฐกิจถดถอยลงเพียงเล็กน้อยในปี 2551 และ 2552 ที่เศรษฐกิจไทยโตเพียง 1.7% และ -0.7% ตามลำดับ อันเป็นผลมาจากวิกฤตซับไพร์มที่เกิดขึ้นในอเมริกา เศรษฐกิจไทยโตขึ้นถึง 7.5% ซึ่งเป็นการเติบโตสูงที่สุดในรอบกว่า 10 ปี
แต่พอถึงปี 2554 การเติบโตกลับลดลงเหลือเพียง 0.8% เพราะเกิด “มหาภัย” ทางธรรมชาติคือน้ำท่วมใหญ่ที่ทำให้นิคมอุตสาหกรรมและโรงงานจำนวนมากต้องหยุดการผลิตไปหลายเดือน อย่างไรก็ตาม พอถึงปี 2555 เศรษฐกิจก็ฟื้นตัวขึ้นอย่างรวดเร็วและเติบโตถึง 7.2% และน่าจะเป็นปีสุดท้ายของการเติบโตทางเศรษฐกิจที่รวดเร็วของประเทศไทย
ในส่วนของอัตราดอกเบี้ยอ้างอิงนั้นหลังวิกฤตรอบนี้อัตราดอกเบี้ยไม่ได้ลดลงเท่าไรนัก เหตุผลก็คงเป็นเพราะว่าอัตราดอกเบี้ยในช่วงวิกฤติเองไม่ได้เพิ่มขึ้นหรืออยู่ในระดับสูง ปี 2551 ที่เกิดวิกฤตอัตราดอกเบี้ยอยู่ที่ 2.75% และปีที่ตลาดหุ้นฟื้นตัวเต็มที่ในปี 2555 อัตราดอกเบี้ยก็ยังอยู่ที่ 2.75% โดยในระหว่างนั้น อัตราดอกเบี้ยก็ขึ้นลงบ้างไม่มาก กล่าวได้ว่า ภาวะเศรษฐกิจโดยรวมในช่วงฟื้นตัวก็คือ “ดอกเบี้ยต่ำ” ซึ่งเอื้ออำนวยต่อการฟื้นตัวของเศรษฐกิจ
และนั่นก็ส่งผลให้กำไรของบริษัทจดทะเบียนเติบโตต่อเนื่องระยะยาวตลอด 4 ปี ของตลาดหุ้นฟื้นตัว โดยในปีวิกฤต 2551 กำไรโดยรวมของบริษัททั้งตลาดเท่ากับ 310,000 ล้านบาท ปี 2552 ถึงปี 2555 กำไรเพิ่มขึ้นเป็น 445,000 ล้านบาท 602,000 634,000 และ722,000 ล้านบาทตามลำดับ หรือก็คือ ในช่วงฟื้นตัว กำไรของบริษัทจดทะเบียนเติบโตเร็วมากและโตถึง 133% ในเวลาเพียง 4 ปี
ประเด็นสุดท้ายที่ดูเหมือนจะขาดไม่ได้ที่ทำให้หุ้นวิ่งขึ้นต่อเนื่องยาวนานและแรงมากก็คือในวันที่เกิดวิกฤตและตลาดหุ้นถล่มลงมาได้ทำให้ราคาหุ้น “ถูกมาก” นั่นก็คือ ค่า PE ในปี 2551 เหลือเพียง 7 เท่าจากปีก่อนหน้าที่ 17 เท่า แต่เมื่อการฟื้นตัวเต็มที่ในปี 2555 ค่า PE ได้ปรับตัวขึ้นไป “เป็นปกติ” ที่ 18.3 เท่า เช่นเดียวกับที่เคยเกิดขึ้นในช่วงการฟื้นตัวครั้งก่อน
กล่าวโดยสรุปก็คือ การฟื้นตัวหลังวิกฤตตลาดหุ้นนั้น มักจะสร้างผลตอบแทนการลงทุนที่สูงมากต่อเนื่องไปหลายปีหรือประมาณ 3-4 ปี โดยผลตอบแทนต่อปีสูงถึงกว่า 50% แต่มีเงื่อนไขว่าเศรษฐกิจหลังวิกฤตต้องเติบโตเร็วขึ้นและเร็วขึ้นเรื่อย ๆ จนถึงวันที่ดัชนีหุ้นขึ้นสูงสุด อัตราดอกเบี้ยอ้างอิงจะต้องลดลงต่อเนื่องในกรณีที่อัตราดอกเบี้ยช่วงวิกฤตอยู่ในระดับสูง ในกรณีที่ดอกเบี้ยอาจจะไม่สูงหรือต่ำอยู่แล้ว อัตราดอกเบี้ยก็จะต้องไม่เพิ่มขึ้น กำไรของบริษัทจดทะเบียนจะต้องเพิ่มขึ้นเรื่อย ๆ หลังจากที่ตกต่ำลงมากจากวิกฤต
และสุดท้าย ตลาดหุ้นต้องไม่แพงหรือควรที่จะถูกหรือถูกมาก ค่า PE ถ้าต่ำกว่า 10 เท่า ก็น่าจะดีมาก เพราะเวลาที่หุ้นฟื้นตัว การฟื้นตัวจะสูงมาก เพราะหุ้นจะขึ้น “สองเด้ง” คือขึ้นจากกำไรที่เพิ่มขึ้นและเพิ่มจากค่า PE ที่สูงขึ้นบ่อยครั้งเกินเท่าตัวเมื่อสิ้นสุดการฟื้นตัว
- ดร.นิเวศน์ ไขคำตอบ ตลาดหุ้นเวียดนามถล่ม “วิกฤตหรือโอกาส” ?
- ดอกเบี้ย-เงินเฟ้อ-ค่าเงินบาท-ตลาดหุ้น ในมุมมอง ดร.นิเวศน์
-
ดร.นิเวศน์ เตือนรายย่อยตกเป็น “เหยื่อ” แทน “นักล่า” หุ้นปั่น VS แชร์ลูกโซ่