
ระหว่างบรรทัดกฎเกณฑ์รับสมัคร และกำกับดูแล Virtual Bank (จบ)
คอลัมน์ : ชวนคิดชวนคุย
ผู้เขียน : ณรัณ โพธิ์พัฒนชัย
เจ้าของเพจ Narun on Fintech Law
ด้วยเหตุปัจจัยต่าง ๆ ที่ได้อธิบายมาในซีรีส์ของบทความที่เผยแพร่ก่อนหน้านี้ ทำให้เราพอจะคาดการณ์ได้ว่า การพัฒนานวัตกรรมทางการเงินในการประกอบธุรกิจ Virtual Bank จะเป็นอย่างไร
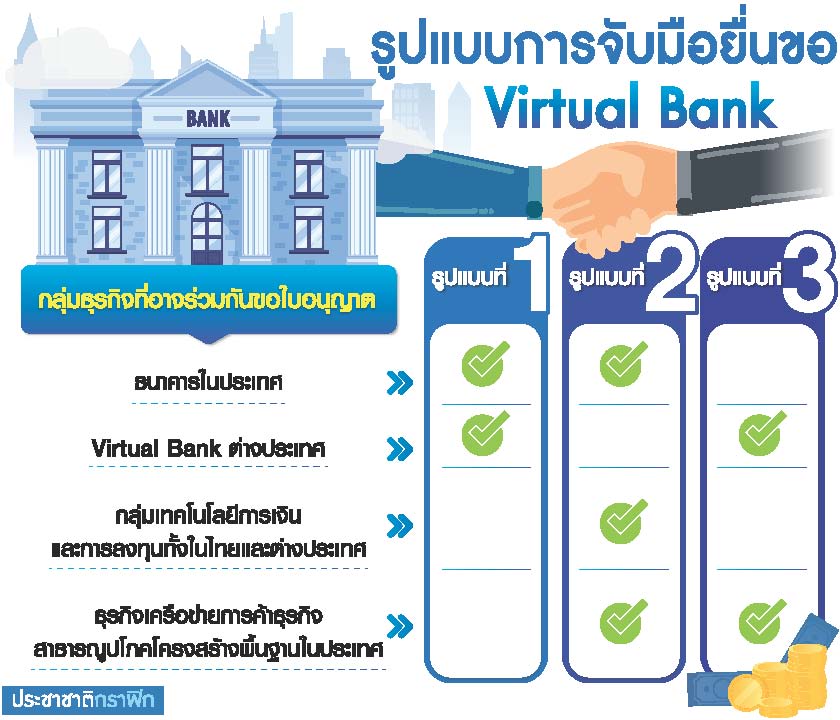
โดยจะเห็นว่าหลักเกณฑ์ วิธีการ และเงื่อนไขต่าง ๆ ที่เกี่ยวข้องส่งผลให้ผู้สมัครขอใบอนุญาตเกิดจากการรวมตัวกันของกลุ่มผู้มีความเชี่ยวชาญในภาคส่วนที่เกี่ยวข้อง เพื่อเข้ายื่นความประสงค์ขอรับใบอนุญาตประกอบธุรกิจ Virtual Bank อย่างน้อย 3 รูปแบบ (ตามกราฟิก)
กลุ่มธุรกิจที่มีความได้เปรียบด้านความเข้าใจและความเชี่ยวชาญด้านการเงิน การธนาคาร รวมถึงการปฏิบัติตามกฎหมาย กฎเกณฑ์ และกฎระเบียบต่าง ๆ ของหน่วยงานกำกับดูแล ได้แก่ “กลุ่มธนาคารพาณิชย์ในประเทศ” ซึ่งหากร่วมมือกับผู้ประกอบธุรกิจ Virtual Bank จากต่างประเทศจะสามารถนำเอาเทคโนโลยีที่ใช้อยู่ในการให้บริการ Virtual Bank ในประเทศนั้นมาปรับใช้กับประเทศไทยได้ ซึ่งในกรณีที่เป็นการนำเสนอบริการ หรือผลิตภัณฑ์ทางการเงินดิจิทัลรูปแบบใหม่ที่มีกรณีศึกษาแล้วในต่างประเทศ น่าจะเป็นแนวทางที่สร้างความสบายใจให้แก่หน่วยงานกำกับดูแล โดยเฉพาะ ธปท.ได้ในระดับหนึ่ง
นอกจากนั้น แบงก์พาณิชย์ของไทยอาจพิจารณาสร้างพันธมิตรกับธุรกิจเครือข่ายการค้าหรือผู้ประกอบการด้านสาธารณูปโภคขั้นพื้นฐานของประเทศ ด้วยการสนับสนุนของกลุ่มผู้เชี่ยวชาญด้านเทคโนโลยีการเงินและการลงทุน ในกรณีนี้กลุ่มธุรกิจดังกล่าวจะได้ประโยชน์จากนโยบายของ ธปท.ที่สนับสนุนในการใช้ประโยชน์จากข้อมูลแบบเปิด (Open Data)
หมายความว่า Virtual Bank ของกลุ่มธุรกิจนี้สามารถใช้ประโยชน์จากฐานข้อมูลลูกค้าจากเครือข่ายการค้าหรือโครงสร้างพื้นฐาน เช่น ระบบเครือข่ายการค้าปลีก การให้บริการอินเทอร์เน็ตความเร็วสูง การให้บริการโทรศัพท์เคลื่อนที่ หรือธุรกิจพลังงาน เป็นต้น
ทั้งนี้ การนำข้อมูลของลูกค้ามาใช้เพื่อสร้างข้อมูลเชิงลึก (Insight) เพื่อพัฒนาผลิตภัณฑ์ หรือบริการทางการเงินที่ตอบโจทย์พฤติกรรมการดำรงชีวิต หรือประกอบธุรกิจของคนไทยต้องเป็นไปภายใต้บังคับของกฎหมายและกฎเกณฑ์ต่าง ๆ ที่เกี่ยวข้อง ซึ่งรวมถึงกฎหมายว่าด้วยการคุ้มครองข้อมูลส่วนบุคคลด้วย
อย่างไรก็ดี ผมเชื่อว่าเราอาจจะเห็น Virtual Bank ที่ไม่ได้มีความเกี่ยวข้องหรือเชื่อมโยงกับธนาคารพาณิชย์ของไทยเลยก็ได้ ซึ่งรูปแบบที่เป็นไปได้คือ กลุ่มธุรกิจที่เกิดจากการรวมตัวกันของ Virtual Bank ที่ประกอบธุรกิจอยู่แล้วในต่างประเทศกับธุรกิจเครือข่ายการค้า หรือสาธารณูปโภคหลักของประเทศ
หากมีการรวมตัวกันของกลุ่มธุรกิจในรูปแบบนี้ เราน่าจะได้เห็นนวัตกรรมทางการเงินที่เกิดจากการนำเทคโนโลยีทางการธนาคารที่มีใช้อยู่แล้วในต่างประเทศมาปรับใช้ โดยได้รับประโยชน์จากฐานข้อมูลลูกค้าขนาดใหญ่ที่ทำให้ Virtual Bank
นอกจากนั้น ยังสามารถใช้ฐานธุรกิจที่มีอยู่แล้วในประเทศในการต่อยอดเพื่อนำเสนอบริการทางการเงินสำหรับกลุ่มลูกค้าที่ ธปท.ต้องการเปิดโอกาสให้สามารถเข้าสู่ระบบการเงินของประเทศไทยเพิ่มขึ้นได้ด้วย
ข้อสังเกตสำคัญอีกประการหนึ่งคือ เมื่อพิจารณาจากแนวทางการอนุญาตและการกำกับดูแล Virtual Bank ข้างต้นแล้ว โอกาสที่วิสาหกิจเริ่มต้น (Startup) จะเสนอตัวเข้ามาเป็นผู้ประกอบธุรกิจ Virtual Bank ในประเทศไทยคงเกิดขึ้นได้ยาก เพราะไม่สามารถปฏิบัติตามหลักเกณฑ์ วิธีการ และเงื่อนไขของการขอใบอนุญาตและการประกอบธุรกิจได้ โดยเฉพาะการระดมทุนเพื่อให้มีทุนจดทะเบียนชำระแล้วไม่น้อยกว่า 5,000 ล้านบาทในช่วงแรก และ 10,000 ล้านบาทหลังจากพ้นระยะแรกของการประกอบธุรกิจ
แนวโน้มการพัฒนาระบบการธนาคารดังกล่าวนี้ สอดคล้องกับทิศทางการพัฒนาอุตสาหกรรมการธนาคารในภูมิภาคเอเชียตะวันออกเฉียงใต้ แต่แตกต่างจากแนวทางการพัฒนาผู้ให้บริการเทคโนโลยีทางการเงินในสหรัฐอเมริกา หรือสหภาพยุโรป ซึ่งมักจะเกิดจากผู้เล่นรายเล็กที่ได้รับการสนับสนุนด้านการเงินผ่านกระบวนการระดมทุน แต่อาจถูกกำกับดูแลเพื่อให้การขยายตัวของธุรกิจเป็นไปได้อย่างยั่งยืน
ทั้งนี้ เราคงยังไม่สามารถสรุปได้ว่าการอนุญาตให้มีธนาคารพาณิชย์ไร้สาขา หรือ Virtual Bank จะส่งผลให้เกิดการพัฒนาของระบบการเงินการธนาคารไปในแนวทางที่ ธปท.คาดหวังไว้หรือไม่ ทั้งนี้ จำเป็นต้องรอจนกว่า Virtual Bank ทั้งสามรายแรกของไทยจะเริ่มให้บริการ โดยผู้สนใจสามารถยื่นคำขออนุญาตได้ระหว่างวันที่ 20 มีนาคม ถึง 19 กันยายน 2567 และเราน่าจะได้เห็นการประกาศรายชื่อผู้ที่ได้รับความเห็นชอบเพื่อเตรียมความพร้อมขอรับใบอนุญาตประกอบกิจการ Virtual Bank ในช่วงกลางถึงปลายปี 2568
อย่างไรก็ดี การศึกษาวิเคราะห์ประกาศกระทรวงการคลัง เรื่อง หลักเกณฑ์ วิธีการ และเงื่อนไขในการขอใบอนุญาตและการออกใบอนุญาตประกอบธุรกิจ Virtual Bank และร่างแนวทางการกำกับดูแล Virtual Bank รวมทั้งการรับฟังคำชี้แจงของ ธปท. ในเรื่องนี้ ทำให้พอจะมั่นใจได้ว่าการพัฒนาระบบการธนาคารของไทยจะยึดการพัฒนาแบบค่อยเป็นค่อยไป (Evolution) มากกว่าการส่งเสริมสนับสนุนให้เกิดการปฏิวัติแบบก้าวกระโดด (Evolution)
และจะเน้นการยกระดับประสิทธิภาพการให้บริการให้ประชาชนและผู้ประกอบธุรกิจได้ประโยชน์มากขึ้น จากการลดต้นทุนในการทำธุรกรรมทางการเงิน ถือว่าเป็นก้าวที่สำคัญของการพัฒนาทางเศรษฐกิจของประเทศที่ทุกคนควรให้ความสนใจเป็นอย่างยิ่ง