
โควิดทำคนเสมือนตกงาน 2 ล้านคน ธปท.ทำมาตรการตรงจุด
ธปท.เผยพิษโควิด-19 กระทบคนตกงาน-ชั่วโมงทำงานต่ำเสมือนตกงานรวมกว่า 3 ล้านคน ชี้เร่งแก้ปัญหาตรงจุด ไม่เน้นถูกใจ หรือ popular vote ย้ำวิกฤตครั้งนี้อาการหนัก แก้ได้ แต่ต้องใช้เวลา เหตุกระทบกล่องดวงใจภาคท่องเที่ยว เทียบวิกฤตปี 40 กระทบการลงทุน-บริโภค
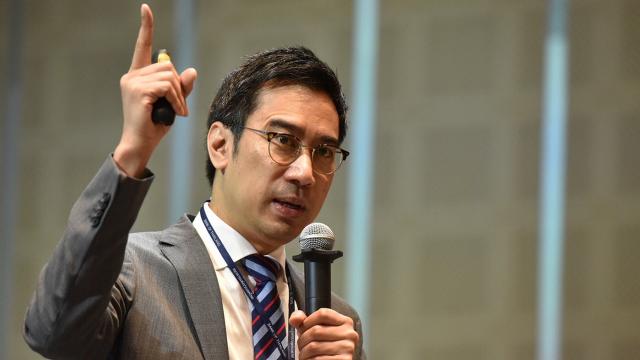
นายเศรษฐพุฒิ สุทธิวาทนฤพุฒิ ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวปาฐกถาพิเศษ ในงานเสวนาหัวข้อ “เศรษฐกิจไทยหลังโควิด-19 จุดยืนของไทยในเวทีโลก” ในงาน Sharing Our Common Futur ร่วมแรง เปลี่ยนแปลง แบ่งปัน ที่จัดโดย ไทยรัฐ ว่า หากดูประวัติศาสตร์ไทย จะเห็นว่าไทยเจอภาวะเศรษฐกิจถดถอยมาแล้ว 3 ครั้ง
คือ ครั้งแรก วิกฤตปี 2540 ที่ส่งผลให้เศรษฐกิจไทย -8% และครั้งที่ 2 วิกฤตแฮมเบอร์ในปี 2551-2552 ส่งผลให้เศรษฐกิจติดลบไม่ถึง -1% และล่าสุด วิกฤตโควิด-19 ที่คาดว่าในปีนี้เศรษฐกิจจะหดตัว -8%
อย่างไรก็ดี หากดูไส้ในต้นตอของการถดถอยของเศรษฐกิจและแนวทางการแก้ไขแตกต่างกัน โดยในปี 2541 จีดีพี -8% การลงทุน -50% การบริโภค -10% แต่หากดูวิกฤตแฮมเบอร์เกอร์แม้ว่าจีดีพีจะติดลบไม่ถึง 1% แต่ภาคการส่งออกหดตัวแรง -15% แต่ครั้งนี้หดตัว -10% ต้น ๆ
ซึ่งวิกฤตแฮมเบอร์เกอร์ที่เกิดขึ้นคนไทยแทบไม่รู้สึก เนื่องจากสัดส่วนโครงสร้างเศรษฐกิจไทยในขณะนั้นมีสัดส่วนการส่งออกที่เป็นพระเอก 3 อย่าง ได้แก่ ยานยนต์ อิเล็กทรอนิกส์ และปิโตรเคมีที่มีสัดส่วน 50% ของการส่งออกทั้งหมด แต่มีการจ้างงานเพียง 4% เท่านั้น
“แต่วิกฤตรอบนี้ต่างกันสิ้นเชิง เพราะรอบนี้โดนจุดที่เปรียบเสมือนกล่องดวงใจของเศรษฐกิจไทย คือภาคการท่องเที่ยว โดยในแง่น้ำหนักต่อจีดีพีอยู่ที่ราว 11-12% แต่มีการจ้างงานที่เกี่ยวข้องทั้งโรงแรม ร้านอาหาร ค้าส่งค้าปลีกที่มีถึง 20% ของการจ้างงาน จึงรู้สึกรุนแรงกว่าครั้งก่อน และไทยโดนซ้ำเติมจากหนี้ครัวเรือนที่มีมาก่อนโควิด-19 ด้วยนโยบายการกระตุ้นเศรษฐกิจให้เกิดการกู้เงิน ทำให้หนี้ครัวเรือนก่อนโควิด-19 อยู่ที่ 80% ปัจจุบันหลังโควิด-19 ขึ้นมาเป็น 84%”
นอกจากนี้ วิกฤตรอบนี้ยังกระทบแรงงาน ทำให้รายได้ที่ลดลง ตกงาน และแม้จะไม่ตกงาน 100% แต่จะเห็นว่ารายได้จากการทำงานลดลงมาก โดยตัวเลขการว่างงานที่มีการประกาศตามสื่ออยู่ที่ราว 7-8 แสนคน แต่เหล่านี้ ไม่สะท้อนการจ้างงาน หรือสะท้อนรายได้ของคนที่หายไปอย่างแท้จริง
เพราะมีจำนวนคนอีกมากที่ทำงาน แต่ทำงานน้อย เสมือนตกงาน โดยหากดูจำนวนคนทำงานที่น้อยกว่า 20 ชั่วโมงต่อสัปดาห์ จะพบว่ามีจำนวนถึง 2 ล้านคน ทำให้ภาพรวมการจ้างงานของทั้ง 2 กลุ่มนี้อยู่ที่ราว 3 ล้านคน จึงทำให้ปัญหาครั้งนี้ มีผลกระทบเป็นวงกว้าง จากรายได้ลดลง แถมหนี้สูง ดังนั้น การแก้ปัญหาครั้งนี้จึงต้องแก้ที่รายได้คนและแก้ที่ปัญหาหนี้
อย่างไรก็ตาม สิ่งที่จะทำให้เรามั่นใจว่าจะผ่านวิกฤตไปได้ คือ มิติด้านเสถียรภาพด้านต่างประเทศ เสถียรภาพระบบการเงินที่ดีกว่าวิกฤตก่อนหน้า โดยชัดที่สุดคือ ทุนสำรองสูง หนี้ต่างประเทศต่ำ ทำให้ภาพต่างกันชัดเจนกับวิกฤตปี 2540 ดังนั้นในด้านต่างประเทศจึงไม่กลัวว่าจะมีปัญหาอะไร และมิติระบบธนาคาร ปี 2540 ธนาคารมีปัญหาสารพัด
แต่รอบนี้ระบบธนาคารเข้มแข็ง สภาพคล่องสูง เงินกองทุนต่อสินทรัพย์เสี่ยง (BIS) อยู่ที่กว่า 19% สูงติดอันดับ 3 ของภูมิภาค ถือว่าเข้มแข็ง และหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ต่ำอยู่ที่ระดับ 3% หากเทียบกับปี 2540 ที่เอ็นพีแอลวิ่งไปถึง 40% แบะมิติด้านการคลัง หากเทียบกับอดีตยังเข็มแข็ง สัดส่วนหนี้สาธารณะต่อจีดีพียังอยู่ระดับต่ำ หากเทียบกับปี 2540 สะท้อนฐานะการคลังเข้มแข็ง และหากดูดอกเบี้ยพันธบัตรรัฐบาล 10 ปี อัตราดอกเบี้ยเฉลี่ยอยู่ที่ 1.2-1.3% แสดงว่ากระสุนยังคงมีอยู่และสะท้อนว่าเสถียรภาพโดยรวมยังดีอยู่
“แม้ว่าครั้งนี้อาการจะหนัก แก้ยาก แต่เสถียรภาพโดยรวมที่ยังดี ทำให้มั่นใจว่า ปัญหารอบนี้แก้ได้ แต่ต้องใช้เวลา และต้องแก้แบบถูกจุด เพราะหากพยายามแก้แบบเหวี่ยงแห จะไปสร้างผลข้างเคียงที่ไม่ดี โดยจะไปสร้างผลข้างเคียงให้เกิดปัญหาเพิ่มเติม และทำให้การแก้ไขปัญหาลำบากขึ้น ดังนั้น ต้องแก้แบบที่ถูกต้อง ไม่ใช่เอาถูกใจ หรือแก้แบบ popular vote หรือป็อปปูลาร์โหวต”
เช่น การออกมาตรการของ ธปท.ในช่วงที่ผ่านมาทุกคนช็อกกับเหตุการณ์ที่เกิดขึ้น มาตรการที่ออกมาช่วงแรกจะเป็นลักษณะการปูพรม เหมาเข่ง โดยพักหนี้ (Debt Holiday) เป็นการทั่วไปเป็นเวลา 6 เดือน และมาตรการได้สิ้นสุดลงเมื่อวันที่ 22 ตุลาคมที่ผ่านมา ดังนั้น หาก ธปท.ต่อมาตรการแบบปูพรมต่อ มองว่า ไม่ใช่วิธีที่แก้ปัญหาถูกต้อง แม้จะถูกใจ เพราะจะกลายเป็นซ้ำเติม และยิ่งสร้างปัญหา สร้างผลข้างเคียงที่ไม่ดี
“ตัวอย่างการพักหนี้ แม้จะดูดี แต่จริงๆ ไม่ได้พักจริงๆ เพราะดอกเบี้ยยังเดินอยู่ แต่จากวิกฤตโควิด-19 ทำให้ต้องทำ เพราะปัญหามาเร็ว แรง จึงต้องพักหนี้เหมาเข่ง แต่ปัจจุบันเริ่มมีการคลายล็อกดาวน์ กิจกรรมเศรษฐกิจเริ่มฟื้น ทำให้มีลูกหนี้บางส่วนกลับมาชำระหนี้ได้ และไม่ได้บ้าง
ดังนั้นจะต้องแยกแยะคนชำระได้และคนชำระไม่ได้ เพราะจะทำให้เกิดแรงจูงใจให้เกิดวัฒนธรรมในการผิดนัดชำระหนี้ (Moral Hazard) จนอาจนำไปสู่การเกิดเอ็นพีแอลได้ ซึ่งจะยิ่งซ้ำเติมปัญหาอีกด้าน รวมถึงการพักหนี้แบบเหมาเข่ง จะทำให้กระแสเงินสดจากเจ้าหนี้หายไป ทำให้ความเข้มแข็งของฝั่งธนาคารกลายเป็นอ่อนแอลง ซึ่งเป็นสิ่งที่ไม่ดี โดย ธปท.พยายามทำในสิ่งที่ถูกต้อง มากกว่าถูกใจ”