
สภาพัฒน์จับตา BNPL “ซื้อก่อน จ่ายทีหลัง” เทรนด์ใหม่สร้างหนี้ ที่ต้องระวัง
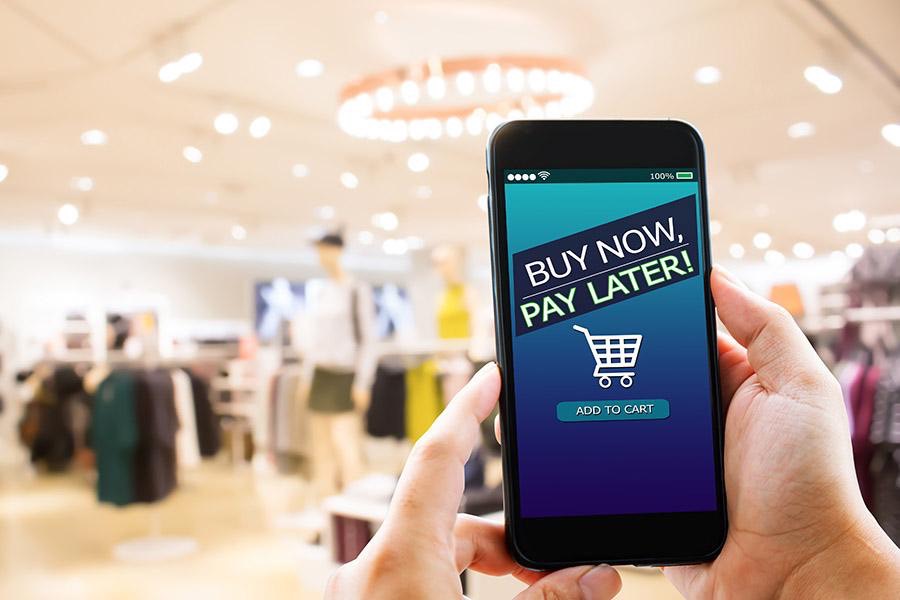
สภาพัฒน์จับตา BNPL “ซื้อก่อน จ่ายทีหลัง” เทรนด์ใหม่การก่อหนี้ ชี้ช่องทางผู้มีรายได้น้อยสามารถเข้าถึงสินเชื่อได้ แต่อาจนำไปสู่การใช้จ่ายเกินตัว หนุนให้มีการกำกับดูแลผู้ให้บริการ BNPL ทุกประเภท
วันที่ 30 พฤศจิกายน 2566 ผู้สื่อข่าวรายงานว่า จากที่สำนักงานสภาการพัฒนาเศรษฐกิจและสังคมแห่งชาติ (สศช.) หรือสภาพัฒน์ นำเสนอภาวะสังคมไทยไตรมาสสาม ปี 2566 ระบุหนี้สินครัวเรือนมูลค่า 16.07 ล้านล้านบาท ขยายตัวเพิ่มขึ้นร้อยละ 3.6 ขณะที่คุณภาพสินเชื่อภาพรวมปรับตัวลดลงเล็กน้อย โดยสัดส่วนหนี้สินครัวเรือนต่อ GDP อยู่ที่ร้อยละ 90.6 คงที่เมื่อเทียบกับไตรมาสที่ผ่านมา
โดยการขยายตัวของหนี้สินครัวเรือน มาจากสินเชื่ออสังหาริมทรัพย์และหนี้เพื่ออุปโภคบริโภคส่วนบุคคลเป็นหลัก ความสามารถในการช่าระหนี้ของครัวเรือนลดลงเล็กน้อย โดย NPLs มีมูลค่า 1.47 แสนล้านบาท เพิ่มขึ้นจากร้อยละ 2.68 จากไตรมาสก่อน และเป็นร้อยละ 2.71 ต่อสินเชื่อรวม
นอกจากนี้สภาพัฒน์ยังมีการนำเสนอสถานการณ์ทางสังคม หนึ่งในนั้นคือพฤติกรรมการเข้าถึงสินเชื่อยุคใหม่ “ซื้อก่อน จ่ายทีหลัง” (Buy Now Pay Later : BNPL) โดยรายงานสภาพัฒน์ระบุว่า ปัจจุบันการขยายตัวของการซื้อขายสินค้า/บริการผ่านช่องทางออนไลน์ และการเชื่อมโยงของฐานข้อมูล และพฤติกรรมของผู้บริโภค ทำให้ผู้ประกอบการและสถาบันการเงินสามารถให้สินเชื่อกับผู้บริโภคได้ง่ายขึ้น และทำให้เกิดบริการผ่อนชำระที่เรียกว่า “Buy Now Pay Later” โดยถือเป็นบริการที่เข้ามาเพิ่มโอกาสการเข้าถึงสินเชื่อในกลุ่มผู้มีรายได้น้อยทั้งในรูปแบบออฟไลน์หรือออนไลน์ ซึ่งผู้ขอสินเชื่อใช้เพียงบัตรประชาชนเท่านั้น
ทั้งนี้จากการเข้าถึงสินเชื่อที่ง่ายดังกล่าว ทำให้การใช้บริการ BNPL แพร่หลายอย่างมาก โดยในปี 2565 มีจำนวนผู้ใช้ทั่วโลกกว่า 360 ล้านคน และคาดว่าจะเพิ่มขึ้นเป็น 900 ล้านคนในปี 2570 สำหรับประเทศไทยจากรายงาน “Thailand Buy Now Pay Later Market Report 2022” คาดว่ามูลค่าตลาด BNPL ในปี 2565 อยู่ที่ประมาณ 5.5-6.5 หมื่นล้านบาท
จากสถานการณ์ดังกล่าว สภาพัฒน์ร่วมกับบริษัท ศูนย์วิจัยเพื่อการพัฒนาสังคมและธุรกิจ จำกัด ศึกษาและสำรวจพฤติกรรมและทัศนคติของผู้ใช้ BNPL ในกลุ่มประชาชนที่มีอายุระหว่าง 15-55 ปี และพบว่าร้อยละ 23.1 ของผู้ตอบแบบสอบถามเป็นผู้ที่เคยใช้บริการ BNPL ซึ่งส่วนใหญ่เป็นกลุ่ม Gen Y และใช้จ่ายผ่านช่องทางออนไลน์เป็นหลัก โดยผู้ใช้มากกว่า 1 ใน 3 มีรายได้น้อยกว่า 15,000 บาทต่อเดือน อีกทั้งผู้ใช้เกือบทั้งหมดไม่เคยผิดนัดชำระในรอบ 6 เดือนที่ผ่านมา
อย่างไรก็ตาม พฤติกรรมการใช้บริการ และทัศนคติของผู้ใช้บริการ สะท้อนให้เห็นถึงความเสี่ยงของ BNPL ในหลายประการ คือ 1) มากกว่าครึ่งของเด็ก Gen Z ที่มีรายได้ต่่ากว่า 15,000 บาทต่อเดือน ใช้บริการ BNPL และส่วนใหญ่ใช้จ่ายไปกับเครื่องแต่งกายและเครื่องประดับ สะท้อนให้เห็นถึงพฤติกรรมเสี่ยงของเด็กรุ่นใหม่ที่อาจก่อหนี้เกินตัวในอนาคต
2) BNPL กระตุ้นให้เกิดการตัดสินใจซื้อสินค้าและบริการได้ง่ายขึ้น ขณะที่ผู้ใช้ BNPL ยังเป็นกลุ่มที่มีหนี้หลายประเภท โดยผู้ใช้ BNPL มากกว่า 3 ใน 5 ระบุว่า ตัดสินใจซื้อสินค้าได้เร็วขึ้น หากมีบริการผ่อนชำระ อีกทั้งผู้ใช้บริการ BNPL เกือบครึ่งมีภาระหนี้อยู่แล้ว (ไม่รวมหนี้ BNPL) จึงอาจนำไปสู่ความเสี่ยงในการผิดนัดชำระหนี้และเกิดหนี้เสียในระยะถัดไป
3) ผู้ใช้บริการ BNPL ส่วนใหญ่เห็นด้วยกับการจะซื้อของไม่จำเป็นมากขึ้น หากมีการผ่อนชำระ รวมทั้งเห็นด้วยกับการใช้จ่ายเพื่อให้รางวัลกับตนเองก่อนการตัดสินใจออมหรือลงทุน สะท้อนให้เห็นว่า บริการ BNPL อาจทำให้ผู้ใช้ขาดวินัยการออมและการลงทุน
และ 4) ผู้ใช้บริการ BNPL ได้รับข้อมูลจากผู้ให้กู้ยืมยังไม่ครบถ้วน และต้องการการกำกับดูแลจากภาครัฐ อาทิ ข้อมูลเกี่ยวกับอัตราดอกเบี้ย จากประเด็นข้างต้นชี้ให้เห็นว่า แม้ BNPL จะมีแนวโน้มเติบโตต่อเนื่อง และมีส่วนช่วยให้ผู้มีรายได้น้อยสามารถเข้าถึงสินเชื่อได้ แต่อาจนำไปสู่การมีพฤติกรรมการใช้จ่ายที่ไม่เหมาะสม และการติดกับดักหนี้
ดังนั้น ประเทศไทยต้องมีกำกับดูแลที่ครอบคลุมผู้ให้บริการ BNPL ทุกประเภทอย่างชัดเจน ดังเช่นในหลายประเทศ รวมถึงผู้ใช้บริการจำเป็นต้องมีวินัยทางการเงิน เพื่อให้ตระหนักถึงความเสี่ยงในการเป็นหนี้ และการใช้จ่ายเกินตัว