
แก่ชราอย่างมีคุณค่า…ต้องเตรียมเงินก้อน-วางแผนชีวิตอย่างไร?
สกา เวชมงคลกร นักวางแผนการเงิน CFP®
ใครเคยอยู่ในภวังค์ของความสับสนว่า “ถ้าเราจะเกษียณให้ใช้ชีวิตอย่างมีความสุขได้ ต้องเตรียมเงินก้อนหรือ ต้องวางแผนอย่างไร เพื่อให้เกษียณไปแล้วมีเงินใช้ตามเป้าหมายได้จริง”
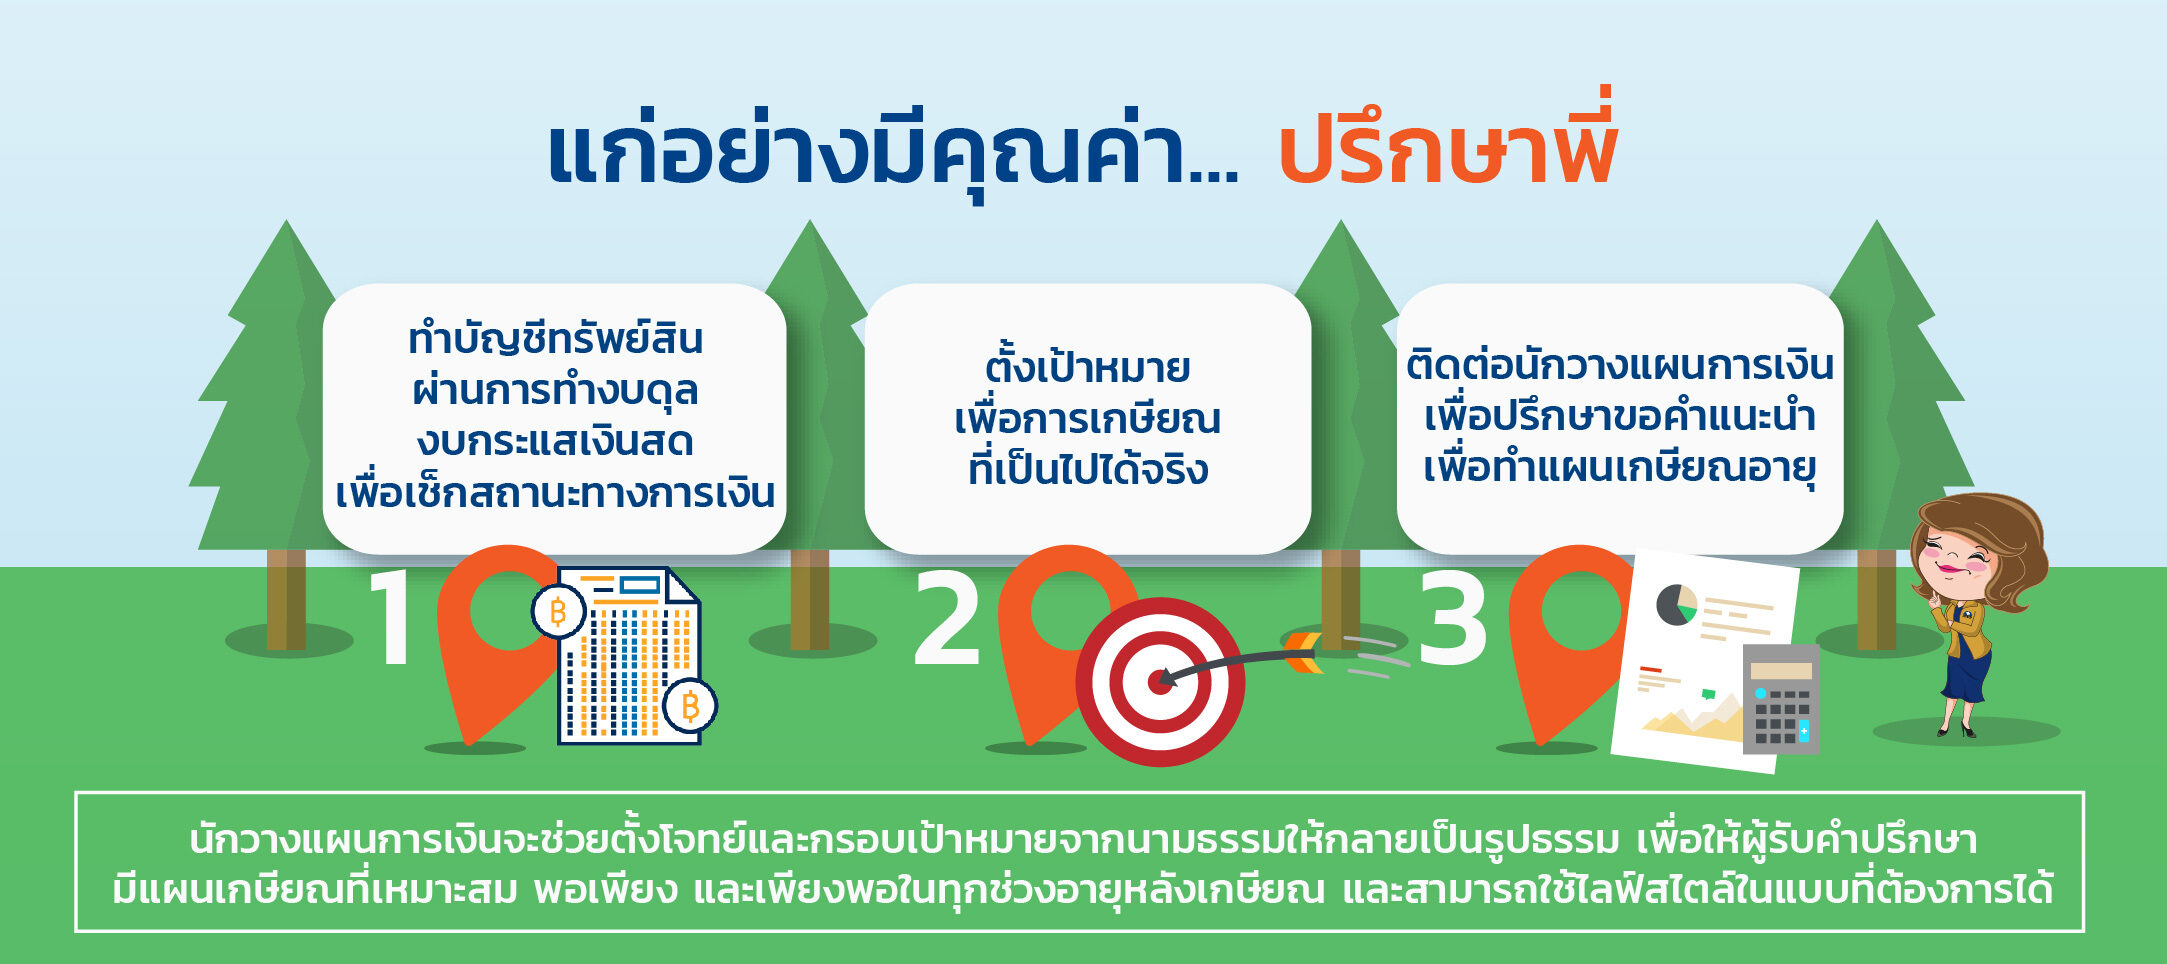
ก่อนอื่นเลย ต้องลิสต์ทำบัญชีทรัพย์สินของตัวเองผ่านการทำงบดุล งบกระแสเงินสด เพื่อดูว่าเรามีสถานะทางการเงินอย่างไร มีความมั่งคั่งสุทธิเท่าไหร่ ดูรายได้และค่าใช้จ่ายในปัจจุบันว่าพอมีเงินเหลือออมเพื่อการเกษียณกี่บาทต่อเดือน การทำสิ่งเหล่านี้ทำให้เราตรวจเช็กสถานะการเงิน และรู้ว่าเราจะมีแหล่งเงินเริ่มต้นสำหรับการลงทุนเพื่อการเกษียณเท่าไหร่ และจะได้ทราบว่าเงินที่ต้องเติมเพิ่มในแต่ละเดือนเพื่อให้ถึงเป้าหมายการเกษียณที่ต้องการควรเป็นเท่าไหร่ แล้วมาเริ่มตั้งเป้าหมายเพื่อการเกษียณที่เป็นไปได้จริง ตามคอนเซปต์ ออมก่อน รวยกว่า ลงทุนถูกที่อย่างสม่ำเสมอ ให้เงินทำงานเกษียณสุขตามไลฟ์สไตล์ที่ต้องการได้แน่นอน
เมื่อตั้งเป้าเสร็จ ก็ติดต่อนักวางแผนการเงินที่ไว้ใจได้ เพื่อปรึกษาขอคำแนะนำเพื่อทำแผนเกษียณอายุของตัวเอง คุณจะรู้ว่าต้องเก็บเงินเท่าไหร่ต่อเดือน มีเป้าหมายชัดเจนว่าจะมีเงินใช้จ่ายต่อเดือนเท่าไหร่หลังเกษียณ จะได้รู้ว่าตอนเกษียณจะมีทรัพย์สินและหนี้สิน ณ วันที่เกษียณเท่าไหร่ และมีกระแสเงินสดสำหรับใช้หลังเกษียณเท่าไหร่
ควรต้องลงทุนให้ได้ผลตอบแทนเท่าไหร่จึงจะสามารถเกษียณสุข ตามที่ตัวเองต้องการ มีแผนการเกษียณที่เป็นรูปเล่ม มีแบบฉบับ และสามารถปรับเปลี่ยนข้อมูลได้ในอนาคต หากเป้าหมายเปลี่ยนหรือมีเหตุการณ์สำคัญที่มากระทบต่อแผน เพื่อให้เกิดความยืดหยุ่นและยังคงสามารถปรับเปลี่ยนวิธีการ หรือ Call-to-Action บางข้อทำให้ถึงเป้าหมายเกษียณสุขได้อย่างยั่งยืน
นักวางแผนการเงินจะช่วยตั้งโจทย์และกรอบเป้าหมายจากนามธรรมให้กลายเป็นรูปธรรม เพื่อให้ผู้รับคำปรึกษาสามารถสร้างความมั่งคั่งและมั่นคงในระยะยาว เพื่อที่จะได้ไม่เป็นภาระใครในอนาคต หรือ ภาระลูกหลานในวันข้างหน้า เพราะโครงสร้างประชากรไทยที่เปลี่ยนแปลงไปเป็นแบบพีระมิดคว่ำหัว ทำให้ประชากรสูงวัยมีจำนวนมาก
ประกอบกับวัยเด็กมีจำนวนลดลงและวิวัฒนาการทางการแพทย์ที่ดีขึ้น ทำให้คนไทยมีอายุยืนยาวขึ้น จึงจำเป็นอย่างยิ่งที่ควรเตรียมเงินก้อนไว้สำหรับยามเกษียณ และควรวางแผนให้มีเงินได้ประจำที่เพียงพอและยาวนานมากพอ เพื่อให้แผนเกษียณสุขของเราเป็นไปอย่างเหมาะสม พอเพียง และเพียงพอในทุกช่วงอายุหลังเกษียณ และยังคงสามารถใช้ไลฟ์สไตล์ในแบบที่ตัวเองต้องการได้
นอกจากนี้คุณควรรู้กระแสเงินสดที่สามารถทำให้เราประมาณการแหล่งที่มาของรายได้ในอนาคตที่จะได้รับ หากมีน้อยเกินไป ก็เตรียมตัวสร้างรายได้อีกทางในปัจจุบันให้ยืนยาวไปจนถึงหลังเกษียณ หรือนำเงินไปลงทุนในด้านต่างๆ ไม่ว่าจะเป็น อสังหาริมทรัพย์ กองทุน หุ้น เพื่อให้เงินออมที่เก็บมางอกเงยและออกดอกผลในระยะยาว
ทั้งส่วนการลงทุนในสินทรัพย์เพื่อสร้างกระแสเงินสดที่มีรายได้แน่นอน (จากค่าเช่า ประกันบำนาญ เป็นต้น) และส่วนที่อาจมีรายได้ไม่แน่นอน จากการลงทุนในหุ้น หรือ กองทุน เป็นต้น ตัวอย่างเช่น ค่าเช่าจากบ้านหรือคอนโดรายเดือน ลงทุนในกองทุนเพื่อให้ได้เงินปันผลในอนาคต หรือลงทุนในอาชีพเสริมต่างๆ ที่มีโอกาสสร้างรายได้อย่างยั่งยืน เพื่อให้เป็นอีกทางเลือกหนึ่งที่สามารถสร้างกระแสเงินสดหลังเกษียณได้ ถือเป็นการผสมผสานระหว่างรายได้แบบ Active และรายได้แบบ Passive ในขณะที่ยังหนุ่มสาวเพื่อสร้างรากฐานในระยะยาว อย่างยั่งยืน
ในอีกทางหนึ่ง คุณอาจจะหาจุดแข็งของตัวเองที่เป็นประโยชน์ต่อผู้อื่นและสังคม เพื่ออาจจะทำเป็น Blog หรือวีดีโอ YouTube สร้างสรรค์ประโยชน์ดีๆ ให้กับผู้คน และในอนาคตก็อาจจะกลายเป็นรายได้อีกทางที่หล่อหลอมเพื่อเลี้ยงชีวิตหลังเกษียณของเราได้แบบไม่ต้องกังวลอีกต่อไป การสร้างคุณค่าและส่งต่อคุณค่าจากรุ่นสู่รุ่นเป็นไปได้จริง คนหนึ่งคนกว่าจะใช้ชีวิตมาจนถึงวัยเกษียณผ่านประสบการณ์ต่างๆ มากมาย และพร้อมที่จะส่งต่อสิ่งดีๆ สู่สังคม เพราะเรื่องการเกษียณเป็นเรื่องใกล้ตัวที่ทุกคนควรต้องวางแผนเตรียมตัวเอาไว้เพื่อวางรากฐานการเกษียณสุขของตัวเองและครอบครัวในระยะยาว