
เจาะสมรภูมิ “เวอร์ชวลแบงก์” พลิกเกมแข่งขัน โอกาสบนความท้าทาย
เทคโนโลยีดิจิทัลทำให้เส้นแบ่งระหว่างธุรกิจต่าง ๆ หายไป และเปิดโอกาสให้ผู้ประกอบการรายใหม่เข้าสู่ธุรกิจต่าง ๆ ด้วยต้นทุนที่ลดต่ำลง
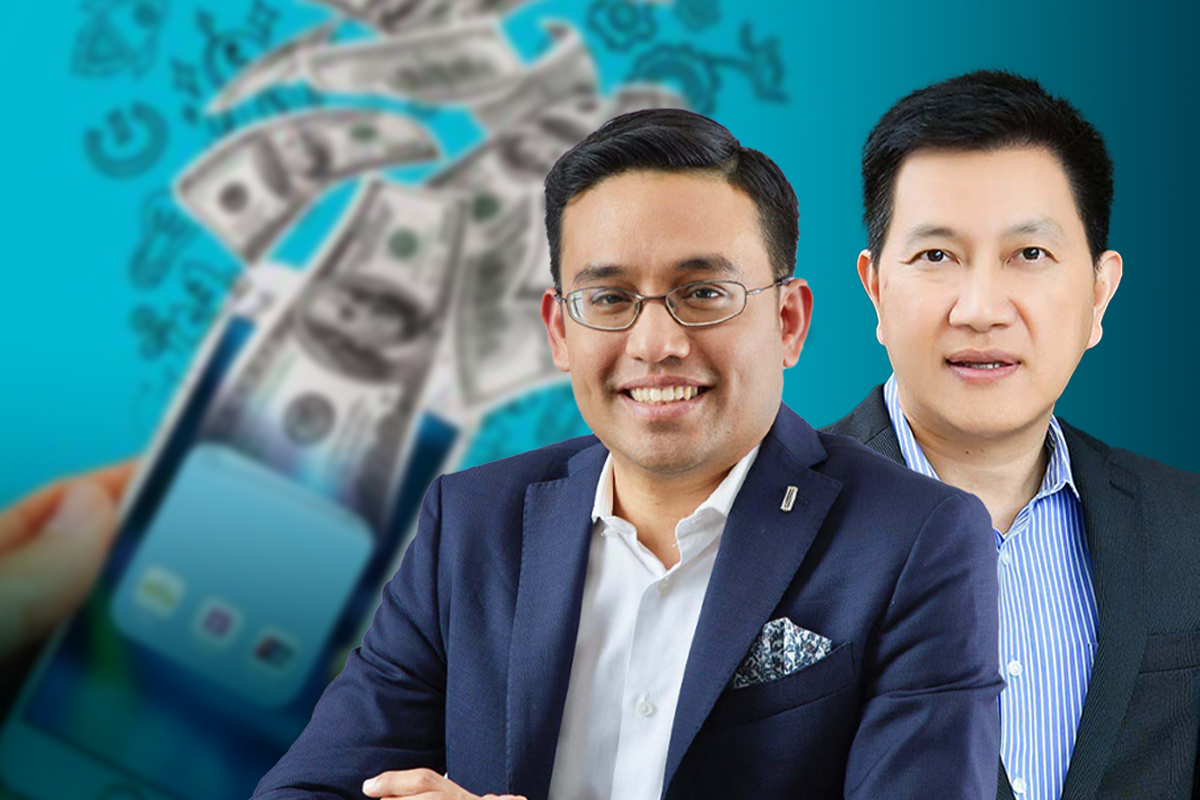
ในงานสัมมนา “Thailand’s Innovation Redefined : New S-Curve, AI, and Virtual Banking” จัดโดยหนังสือพิมพ์บางกอกโพสต์ เมื่อเร็ว ๆ นี้ “แซม ตันสกุล” กรรมการผู้จัดการ กรุงศรี ฟินโนเวต และ “วัตสัน ถิรภัทรพงศ์” กรรมการผู้จัดการ ประจำประเทศไทย อะเมซอน เว็บ เซอร์วิส (AWS) มาแลกเปลี่ยนความเห็นและมุมมองน่าสนใจเกี่ยวกับความท้าทาย โอกาส และความเสี่ยงจากการมาถึงของ “เวอร์ชวลแบงก์” หรือธนาคารไร้สาขา
ฟินเทคเขย่าระบบธนาคาร
“แซม” กล่าวว่า ความท้าทายที่กำลังเขย่าแบงก์ยักษ์ทั่วโลก คือเทคโนโลยีดิจิทัลบนมือถือ ตัวอย่างแรก คือ Revolut ที่ออกบัตรเดินทาง ลูกค้าส่วนใหญ่อยู่ในสหภาพยุโรปและอเมริกา จึงใช้บัตรเดินทางผูกกับระดับของการสมัคร มีราว 2 ล้านราย ต่อมาเริ่มคิดว่าแค่บัตรเดินทางอย่างเดียวไม่เพียงพอ เมื่อมีลูกค้า 2 ล้านคนแล้ว มีผลิตภัณฑ์การเงินอื่น ๆ จึงคุยกับฟินเทคที่มีความเชี่ยวชาญมาสร้างบริการในแอปพลิเคชั่นเดียว
หรือกรณี N26 ของเยอรมัน เป็นผู้ให้บริการรับฝากเงินคล้ายกับ Kept ของกรุงศรีฯ แต่นําเสนอผลิตภัณฑ์หลากหลาย หรือ MonZo ธนาคารออนไลน์ของอังกฤษที่เติบโตอย่างรวดเร็ว รวมถึง Starling ธนาคารออนไลน์สำหรับ SMEs ชั้นนําของอังกฤษ เป็นต้น
“บางบริษัทได้ใบอนุญาตเหมือนกรุงศรีฯเลย แต่ดูที่จำนวนพนักงาน อย่าง Revolut ให้บริการลูกค้าทั่วไป 13 ล้านราย องค์กร 5 แสนราย พอ ๆ กับเราแต่เขามีพนักงานแค่ 2.2 พันคน ขณะที่กรุงศรีฯมี 2.5 หมื่นคน”
ธนาคารที่ดีกว่าเดิม
“วัตสัน” กล่าวว่า ธนาคารเสมือนบางแห่งใช้เพื่อให้คนเข้าถึงบริการทางการเงินได้ง่าย แต่ในประเทศไทยมีธนาคารเกือบ 20 แห่ง ในแง่ financial inclusion คนไทยที่มีบัญชีอยู่ในธนาคารมีสัดส่วน 96% ถ้าพิจารณาจากคำจำกัดความ ไม่จำเป็นต้องเปิดธนาคารเสมือนใด ๆ ในทางกลับกันหากมองว่าคนที่เข้าถึงสินเชื่อจากธนาคารได้ มี 30% เทียบค่าเฉลี่ยของเอเชีย-แปซิฟิกอยู่ที่ 38-40% เวอร์ชวลแบงก์ควรมี เพราะมีช่องว่างที่ธนาคารทั่วไปยังเข้าไม่ถึง
“พูดกันตรง ๆ คิดว่าเวอร์ชวลแบงก์ส่วนใหญ่ไม่มีกำไร ดังนั้นคนที่ต้องการเริ่มต้นธุรกิจ และมีกำไรด้วย ต้องเริ่มมองหาวิธีการที่จะเจาะลึกบริการทางการเงินแล้วขยายไปให้กลุ่มคนได้ทั่วถึง ไม่อย่างนั้นจะไม่ต่างกับข้อเสนอกว้าง ๆ ที่ธนาคารทั่วไปเสนอให้ลูกค้า ต้องมองลึกลงไปว่าส่วนไหนที่ต้องสร้างความแตกต่าง อะไรคือปัญหาที่ลูกค้ากำลังเผชิญ”
เวอร์ชวลแบงก์แห่งหนึ่งในอินโดนีเซียพยายามจะหาคำตอบว่าทำไมพวกเขาจึงเปิดธนาคารเสมือน และมุ่งเน้นลูกค้า เฉพาะ SMB ไม่แข่งดึงลูกค้ารายย่อยทำให้ SMB หลายล้านรายได้รับบริการที่เป็นข้อเสนอที่ต่างจากธนาคารทั่วไปที่ประสบความสำเร็จส่วนใหญ่จะมุ่งไปยัง 1.เน้นที่ลูกค้าแทนที่จะเริ่มจากผลิตภัณฑ์หรือบริการ 2.ใช้ข้อมูลจำนวนมาก 3.ทำงานร่วมกับคนที่ไม่อยู่ในระบบธนาคารเพื่อให้บริการที่มากกว่าธนาคารแบบเดิม และ 4.เติมเต็มช่องว่างเพื่อมอบประสบการณ์ใหม่แก่ผู้ใช้
แปลงข้อมูลเป็นโอกาส
“แซม” กล่าวต่อว่า ประเทศไทยมีใบอนุญาตธนาคารเดิม 17 แห่ง กว่าครึ่งได้เปลี่ยนตัวเองเป็นธนาคารดิจิทัลขณะที่ธนาคารแห่งประเทศไทยกำลังจะให้ใบอนุญาตเวอร์ชวลแบงก์ แค่ 3 ราย คาดว่าจะเปิดตัวในปี 2568-2569
“เข้าใจว่า ธปท. กังวลเรื่องความเชื่อมั่น จากสถานการณ์ Bank Run ในสหรัฐทำให้การออกแบบกฎเกณฑ์เข้มงวดขึ้นและเป็นสิ่งที่สตาร์ตอัพ Fintech ทำได้ยาก ล่าสุดมีประเด็นเถียงกันว่าถ้ามีธนาคารในไทยมากกว่านี้ดอกเบี้ยจะถูกลงหรือเปล่า”
ในแง่บริการทางการเงินไทยเหมือนสวรรค์สำหรับทุกประเทศ โดยโอนเงินฟรี ทุกอย่างฟรี ไม่มีค่าใช้จ่าย ตอนนี้ค่าธรรมเนียมเวอร์ชวลแบงก์ก็ยังไม่แน่ชัด ส่วนรายได้จากอัตราดอกเบี้ยเพื่อทำกำไร ต้องแน่ใจว่ามีข้อมูลที่ดีเพื่อให้มั่นใจว่าจะปล่อยกู้ได้อย่างมีประสิทธิภาพ
ปัจจุบัน Fintech ไม่ค่อยทำบริการปล่อยสินเชื่อ เพราะข้อมูลยังไม่เปิดกว้างเพียงพอ บวกกับวินัยทางการเงินที่ไม่ค่อยอยากจ่ายหนี้ ยิ่งถ้าเป็น nonbank หรือสตาร์ตอัพที่ไม่ใช่ธนาคาร คนไทยจะละเลย บริการสินเชื่อต้องมั่นใจว่าคุณภาพของการให้กู้สูงพอที่จะไม่เกิดการเบี้ยวหนี้ ธนาคารดั้งเดิมจึงมีความได้เปรียบในการแข่งขันมากกว่าเวอร์ชวลแบงก์ และฟินเทค เพราะมีข้อมูลลูกค้าเมื่อรวมกับข้อมูลของพาร์ตเนอร์ การผสานเทคโนโลยีทำให้การกู้ยืมมีประสิทธิภาพและมีรายได้หรือกำไรจากดอกเบี้ยอยู่ในระดับที่ดี โดยที่ยังไม่ต้องคิดเรื่องต้นทุนบริหารจัดการที่ลดลงหลังลดจำนวนสาขาลงไปแล้ว
นวัตกรรม-ความเร็ว และต้นทุน
ด้าน “วัตสัน” กล่าวถึงความท้าทายของธนาคารเสมือนว่าต้องไม่อยู่ภายใต้เงาของธนาคารแม่ ซึ่งถ้ามองเปอร์เซ็นต์ความสามารถในการเข้าถึงเงินกู้ของผู้บริโภคที่ยังมีช่องว่างจะเป็นการแย่งเค้กก้อนเดียวกัน
ประเด็นสำคัญของธนาคารแบบเดิม คือต้องกลับไปมุ่งเน้นลูกค้า และสร้างความแตกต่าง เนื่องจากมีฐานลูกค้าขนาดใหญ่ที่เปลี่ยนเป็นข้อมูลได้ ขณะที่ธนาคารเสมือนใช้ประโยชน์จากข้อมูลและสร้างรายได้จากการนำข้อมูลไปต่อยอด ซึ่งโอกาสสำหรับธนาคารเสมือนคือทั้งหมดที่เกี่ยวกับนวัตกรรมและความเร็ว เมื่อคนรุ่นใหม่มีมากขึ้นพวกเขาไม่เข้าไปที่สาขาแล้ว การเติบโตของผู้ใช้จึงเป็นไปอย่างรวดเร็ว ข้อมูลที่ได้ก็จะมากทำให้ต้องใช้เทคโนโลยีมาช่วย
“เหมือนที่บอกว่าธนาคารกรุงศรีฯ มีคนมากกว่าธนาคารดิจิทัลในอังกฤษ 10 เท่า ธนาคารเสมือนในเวียดนามเปิดได้ใน 10 เดือนหลังจากได้ใบอนุญาต ธนาคาร Starling ใช้เทคโนโลยีเพื่อให้ผู้ใช้เปิดบัญชีใหม่ภายใน 2 นาที รองรับผู้ใช้หลายล้านคน โดยมีคนในทีมโครงสร้างพื้นฐานด้านไอทีเพียง 8 คน พวกเขาส่งต่อสิ่งนี้ไปยังลูกค้าได้โดยตรง”
นอกจากการรวบรวมข้อมูลลูกค้าของธนาคารเอง ยังต้องการข้อมูลจากพันธมิตร ดังจะเห็นว่าปัจจุบันธนาคารต่าง ๆ ทำงานร่วมกับบริษัทโทรคมนาคมเพื่อให้ได้ข้อมูลลูกค้ามากขึ้น
ข้อกังวลเรื่องความปลอดภัย
“แซม” กล่าวว่าในเรื่องความปลอดภัยมีสองส่วน ส่วนแรกคือบนแพลตฟอร์ม และบนคลาวด์ เช่น กรณีบริการ AWS ที่ดูแลความปลอดภัยบนคลาวด์ ทั้งคลาวด์สาธารณะ และไพรเวตคลาวด์
ขณะที่ “วัตสัน” กล่าวว่า คนส่วนใหญ่รู้สึกว่าธนาคารดั้งเดิมได้รับความไว้วางใจในเรื่องความปลอดภัย และเป็นหนึ่งในคำถามสำคัญของธนาคารเสมือน จึงเห็นธนาคารเสมือนเกือบทั้งหมดเป็นพันธมิตรกับผู้ให้บริการคลาวด์ เพราะต้องใช้มาตรฐานความปลอดภัยที่ผู้ให้บริการคลาวด์มีอยู่หลายร้อยรายการแต่ต้องเน้นย้ำว่า ความปลอดภัยเป็นความรับผิดชอบร่วมกันเสมอ
“คุณไม่ควรใส่ทุกอย่างบนคลาวด์แล้วคิดว่าจะปลอดภัย แต่ต้องตรวจสอบให้แน่ใจว่าข้อมูลของเวอร์ชวลแบงก์ที่ส่งขึ้นคลาวด์ได้รับการเข้ารหัส มีวิธีการประมวลผลข้อมูลภายใต้กฎระเบียบที่ควบคุมโดยธนาคารกลางหรือไม่”
“แซม” เสริมว่า ในไทยทุกคนใช้ mobile banking ปัจจุบันมีมิจฉาชีพเยอะมากทั้ง SMS สแปม ที่เจาะเข้าไปได้หากเคยใส่รหัสผ่านใด ๆ ไว้ แต่เมื่อมองอีกมุม ไม่ว่าจะเป็นเวอร์ชวลหรือไม่เวอร์ชวลต่างอยู่ในประเทศแห่ง “โมบายแบงกิ้ง”
บริหารความคาดหวังลูกค้า
“แซม” กล่าวว่า ธนาคารเสมือนเป็นประโยชน์กับลูกค้าทั้งรายย่อยลูกค้าองค์กร และ SME จากความสะดวกสบายที่เพิ่มขึ้น คือไม่ต้องไปที่สาขา ต่อไปก็ไม่ต้องคุยกับคอลเซ็นเตอร์แล้ว
“ในบริบทของไทยตอนนี้ ต้องดูว่า ‘เวอร์ชวลแบงก์’ จะสามารถรองรับลูกค้าได้มากที่สุด และทำให้เข้าถึงลูกค้าได้ง่ายขึ้นได้อย่างไร”
“แซม” ทิ้งทายว่า ลูกค้าคาดหวังกับธนาคาร และ virtual banking ไว้สูงมากอยู่แล้ว หากไม่พอใจก็จะสามารถเปลี่ยนไปใช้ธนาคารอื่นได้อย่างง่ายดาย ในอนาคตจะไม่มีลูกค้าประจำอีกต่อไป นั่นเป็นเหตุผลว่าทำไมจึงต้องระมัดระวังว่าจะทำให้ดีที่สุดสำหรับประสบการณ์ของลูกค้าอย่างไร
“วัตสัน” ยกคำกล่าวของ Jeff Bezos ผู้ก่อตั้ง Amazon มาอธิบาย โดยบอกว่า “มีคนถามเขาว่า 10 ปีข้างหน้าจะมีการเปลี่ยนแปลงอย่างไร Bezos บอกไม่รู้ แต่ที่รู้ คือสิ่งที่จะไม่มีวันเปลี่ยนแปลงในอีก 10 ปีข้างหน้า คือลูกค้าต้องการผลิตภัณฑ์ และบริการที่ถูกกว่าเสมอ และผู้คนมักต้องการทางเลือกที่มากกว่า และความสะดวกสบายกว่า ทั้งธนาคารเสมือน และธนาคารดั้งเดิมต่างต้องตอบคำถามเหล่านี้ต่อไป
“ในท้ายที่สุด ใบอนุญาตธนาคารเสมือน หรือธนาคารดิจิทัลจะเป็นการแข่งขันในเชิงบวก และจบลงด้วยการแข่งขันที่ดี สำหรับผู้บริโภคทุกอย่างมาพร้อมค่าใช้จ่าย ซึ่งต้องตระหนักด้วยว่าจะมีผู้คนจำนวนมากขึ้นเรื่อย ๆ ที่พยายามเก็บข้อมูลของคุณ เพราะมันกลายเป็นทรัพย์สิน จงใช้อย่างชาญฉลาด หลายสิ่งในอนาคตจะเปลี่ยนไป สุดท้ายแล้วผู้ใช้งานคือคนที่ต้องจ่าย”