
กรุงศรีฯคาดเศรษฐกิจไทยปี’67 โต 2.7% ลุ้นใช้จ่ายภาครัฐหนุนลงทุนโต
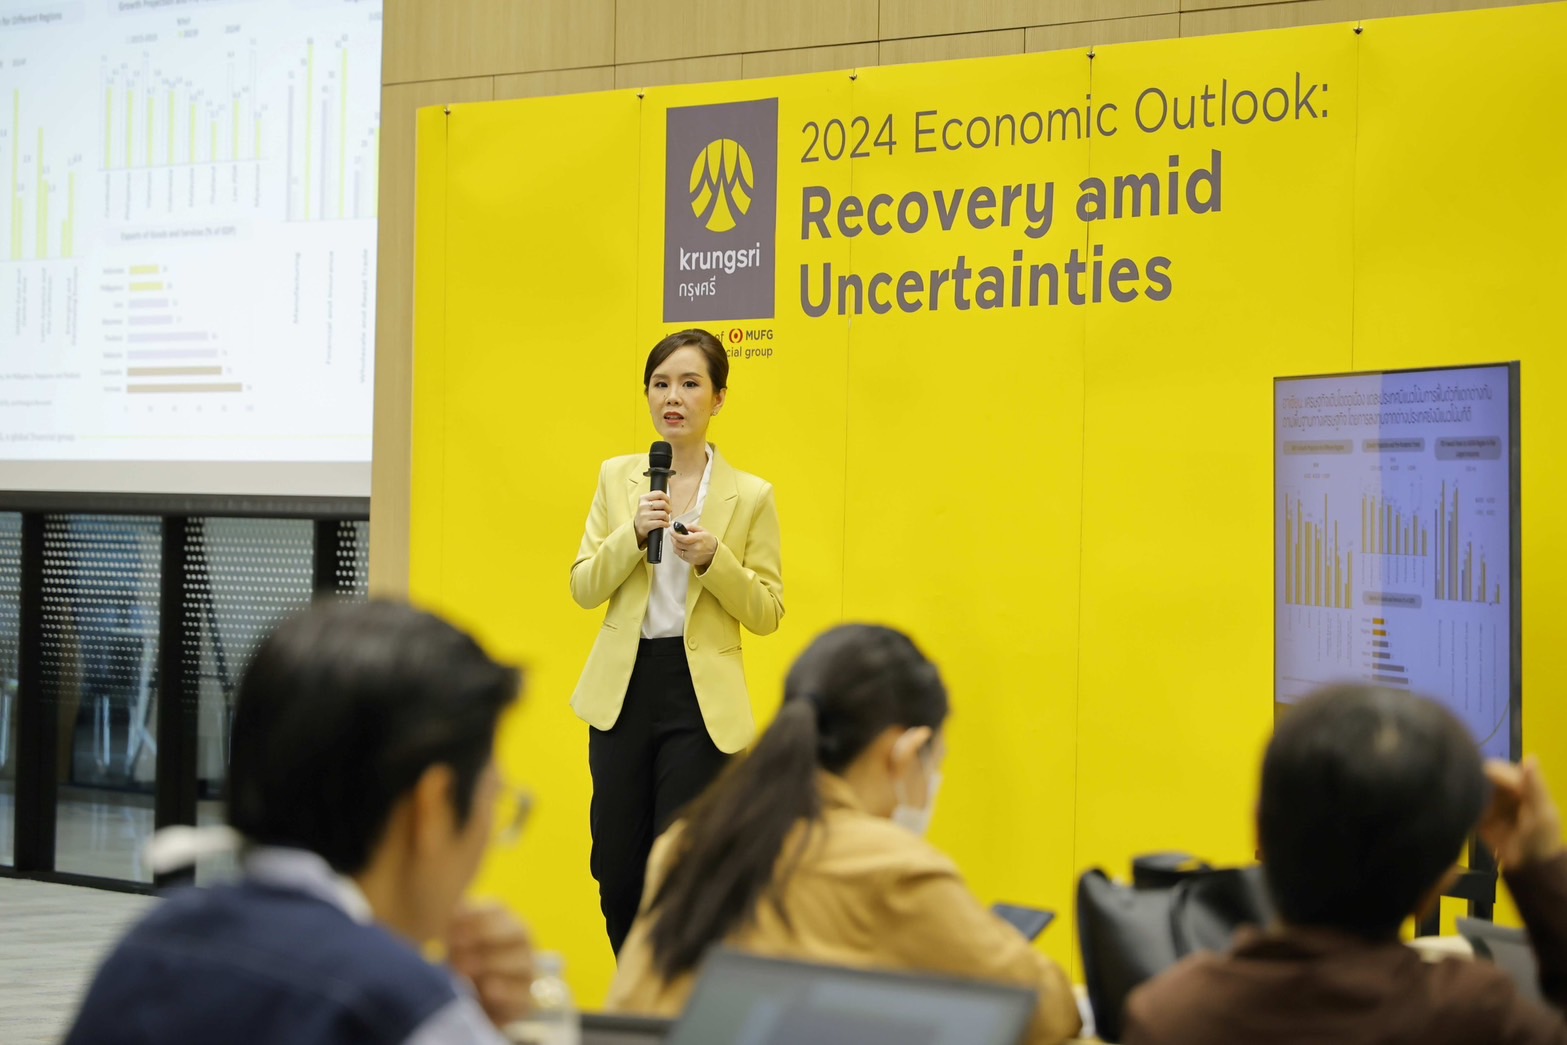
ศูนย์วิจัยกรุงศรี ประมาณการเศรษฐกิจปี’67 ขยายตัว 2.7% คาดการท่องเที่ยวยังโตต่อเนื่องอยู่ที่ 35.6 ล้านคน หนุนการบริโภคโต 3.1% ชี้ พ.ร.บ.งบประมาณฯผ่าน หนุนการลงทุนเอกชนโต 3.3%
วันที่ 23 กุมภาพันธ์ 2567 ดร.พิมพ์นารา หิรัญกสิ หัวหน้าทีมวิจัยเศรษฐกิจ ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) กล่าวว่า ภาพรวมเศรษฐกิจไทยในปี 2567 คาดว่าจะขยายตัวที่ 2.7% (ไม่รวมดิจิทัลวอลเลต) เร่งขึ้นจาก 1.9% ในปี 2566 ด้วยแรงส่งส่วนใหญ่จากปัจจัยภายในประเทศ ได้แก่
1.การฟื้นตัวต่อเนื่องของภาคการท่องเที่ยว จากมาตรการสนับสนุนของภาครัฐและความสามารถในการรองรับนักท่องเที่ยวที่ปรับดีขึ้น โดยคาดว่าจำนวนนักท่องเที่ยวต่างชาติจะเพิ่มขึ้นจาก 28.2 ล้านคนในปี 2566 เป็น 35.6 ล้านคนในปี 2567 แม้จะยังไม่กลับสู่ระดับก่อนเกิดการระบาดของโควิดที่ 40 ล้านคน
2.การบริโภคภาคเอกชนยังคงเติบโตต่อเนื่องที่ 3.1% แรงหนุนจากการฟื้นตัวของภาคท่องเที่ยวและการจ้างงานที่เพิ่มขึ้น กอปรกับยังมีผลเชิงบวกจากนโยบายของภาครัฐที่ช่วยบรรเทาภาระค่าครองชีพและมาตรการกระตุ้นการใช้จ่าย
3.การใช้จ่ายภาครัฐจะมีบทบาทมากขึ้นในการขับเคลื่อนเศรษฐกิจตั้งแต่ไตรมาส 2 ของปี 2567 หลังจาก พ.ร.บ.งบประมาณรายจ่ายประจำปีวงเงิน 3.48 ล้านล้านบาท (เพิ่มขึ้น 9.3% จากปีงบฯ ก่อน) ได้รับอนุมัติ ซึ่งจะส่งผลให้การบริโภคและการลงทุนภาครัฐกลับมาขยายตัวที่ 1.5% และ 2.4% ตามลำดับ จากที่หดตัวในปี 2566
4.การลงทุนภาคเอกชนคาดว่าจะเติบโต 3.3% ตามการเติบโตของภาคบริการ และกลุ่มที่เกี่ยวข้องกับการลงทุนโครงสร้างพื้นฐาน รวมทั้งนโยบายภาครัฐในการส่งเสริมอุตสาหกรรมสำคัญ ๆ อย่างไรก็ตาม ภาคส่งออกยังคงมีแนวโน้มเติบโตต่ำเนื่องจากยังเผชิญแรงกดดันจากความอ่อนแอของเศรษฐกิจประเทศคู่ค้า แม้อาจมีปัจจัยเฉพาะที่หนุนการส่งออกในบางกลุ่ม
เช่น วัฏจักรการฟื้นตัวของสินค้าอิเล็กทรอนิกส์ อานิสงส์จากการรักษาความมั่นคงทางด้านอาหาร และความร่วมมือทางเศรษฐกิจภายในภูมิภาค (Regionalization) เป็นต้น โดยคาดว่าการส่งออกของไทยจะขยายตัวเพียง 2.5% ในปี 2567 จากที่หดตัว -1.7% ในปีก่อนหน้า
“แม้เศรษฐกิจโดยรวมทยอยฟื้นตัว แต่อัตราการเติบโตยังคงมีแนวโน้มต่ำกว่าระดับ 3% ต่อเนื่องนับตั้งแต่มีการระบาดของโรคโควิด-19 ขณะที่อัตราเงินเฟ้อทั่วไปเฉลี่ยทั้งปี 2567 คาดว่าจะยังอยู่ในระดับต่ำต่อเนื่องที่ 1.1% ชะลอลงเล็กน้อยจาก 1.2% ในปีก่อน ปัจจัยดังกล่าวเพิ่มโอกาสที่ธนาคารแห่งประเทศไทย (ธปท.) จะเริ่มปรับลดอัตราดอกเบี้ยนโยบายลงตั้งแต่ช่วงกลางปีเป็นต้นไป เพื่อสนับสนุนให้การฟื้นตัวทางเศรษฐกิจมีความต่อเนื่อง”
อย่างไรก็ดี ปัจจัยที่อาจกดดันการเติบโตของเศรษฐกิจไทย ได้แก่ ปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูงท่ามกลางต้นทุนการกู้ยืมที่สูงขึ้น ผลกระทบจากภัยแล้งที่อาจรุนแรงขึ้น รวมทั้งปัญหาเชิงโครงสร้าง เช่น ประชากรสูงวัย การขาดแคลนแรงงาน และความสามารถในการแข่งขันที่ลดลงในหลายอุตสาหกรรม
ส่วนปัจจัยภายนอกที่อาจสร้างความเสี่ยงในปี 2567 ได้แก่ ผลกระทบจากอัตราดอกเบี้ยในประเทศแกนหลักของโลกที่สูงสุดในรอบกว่าสองทศวรรษอาจกดดันเศรษฐกิจโลกและภาคการเงิน การชะลอตัวของเศรษฐกิจจีนท่ามกลางความเปราะบางในภาคอสังหาริมทรัพย์ การแบ่งขั้วทางเศรษฐกิจระหว่างสหรัฐ และจีน รวมถึงความขัดแย้งทางภูมิรัฐศาสตร์ที่อาจขยายวงกว้างในระยะต่อไป
ขณะที่ แนวโน้มเศรษฐกิจภูมิภาคอาเซียนในปี 2567 คาดว่าอัตราการเติบโตของเศรษฐกิจในกลุ่มอาเซียน 5 ได้แก่ อินโดนีเซีย มาเลเซีย สิงคโปร์ ฟิลิปปินส์ และไทยจะขยายตัวอยู่ที่ 4.7% เพิ่มขึ้นจากปีก่อนหน้าที่ขยายตัวประมาณ 4.2% โดยอุปสงค์ภายในประเทศยังคงเป็นแรงขับเคลื่อนสำคัญ ประกอบกับการส่งออกมีแนวโน้มฟื้นตัวเล็กน้อยตามการคลี่คลายของภาวะชะงักงันด้านอุปทาน กำลังซื้อที่กระเตื้องขึ้นจากเงินเฟ้อที่ชะลอตัวลง และแรงกดดันจากสภาวะทางการเงินตึงตัวที่มีแนวโน้มลดลงในช่วงครึ่งหลังของปีนี้
อย่างไรก็ตามความท้าทายต่อเศรษฐกิจภูมิภาคที่สำคัญ ได้แก่ ความเสี่ยงจากปัจจัยภายนอก อาทิ เศรษฐกิจโลกที่ยังอ่อนแอ ความตึงเครียดทางภูมิรัฐศาสตร์ และปรากฏการณ์เอลนีโญ ซึ่งปัจจัยเหล่านี้จะเพิ่มความไม่แน่นอนต่อแนวโน้มการเติบโตของภูมิภาคผ่านช่องทางทั้งภาคการเงินและการค้า
นอกจากนี้ นโยบายการคลังจะทวีความสำคัญมากขึ้นเรื่อย ๆ เพื่อรองรับความท้าทายด้านอุปทานที่มีแนวโน้มเกิดบ่อยขึ้น สำหรับนโยบายการเงิน อัตราดอกเบี้ยนโยบายของสหรัฐ ที่อยู่ในระดับสูง และความเสี่ยงเงินเฟ้อจากราคาสินค้าโภคภัณฑ์ที่ผันผวน อาจทำให้ธนาคารกลางในภูมิภาคอาเซียนส่วนใหญ่ยังคงอัตราดอกเบี้ยนโยบายไว้จนถึงกลางปี 2567