
แนวคิดสุขนิยมกับการใช้บัตรเครดิต ย้ำต้องชำระคืนตรงเวลา-เต็มจำนวน
บทความโดย “ณิชาภา เลี้ยงบุตร”
นักวางแผนการเงิน CFP®,IP สมาคมนักวางแผนการเงินไทย
วันที่ 27 พฤศจิกายน 2566 สุขนิยม คือ ทฤษฎีทางจริยศาสตร์ที่มีแนวคิดว่า ความสุขเป็นสิ่งที่มนุษย์ควรแสวงหา เราคงปฏิเสธไม่ได้ว่าคือเรื่องจริง แต่ขณะเดียวกันถ้าเราลุ่มหลงและสำราญทางวัตถุมากไปอาจทำให้เกิดความทุกข์ได้
ความสุข (บางส่วน) เกิดจากการจับจ่ายใช้สอย ยิ่งยุคนี้เป็นสังคมไร้เงินสด เพราะนอกจากรูดบัตรเครดิตแล้ว เพียงแค่การสแกนมือถือผ่านแอปพลิเคชั่น ก็สามารถใช้จ่ายสะดวกและง่ายขึ้น
รวมถึงหลายคนอาจติดกับดักทางการเงินด้วยการใช้บัตรเครดิต อีกทั้งยังมีโปรโมชั่นผ่อน 0% มีส่วนลด มีเงินคืน มีคะแนนสะสม เพื่อกระตุ้นการตัดสินใจผู้บริโภค ทำให้การใช้จ่ายด้วยบัตรเครดิตมีความสุขมากกว่าจ่ายด้วยเงินสด
ประการแรก : เป็นการสร้างความสุขเพราะได้สินค้ามาใช้โดยไม่ต้องรอให้มีเงินเพียงพอที่จะจ่ายด้วยเงินสด เช่น โทรศัพท์มือถือ แท็บเลต กระเป๋าแบรนด์เนม เฟอร์นิเจอร์ตกแต่งบ้าน เครื่องใช้ไฟฟ้า เป็นต้น
ประการที่สอง : การจ่ายเงินสดจะรู้สึกว่าเสียดายเงินมากกว่าจ่ายด้วยบัตรเครดิต เช่น ถ้าต้องถอนเงินสดซื้อแท๊บเล็ตมูลค่า 30,000 บาท ก็คงจะรู้สึกเสียดายเงิน แต่ถ้าจ่ายบัตรเครดิตแบบผ่อน 0% 10 เดือน จะทำให้ตัดสินใจซื้อได้ง่ายกว่า
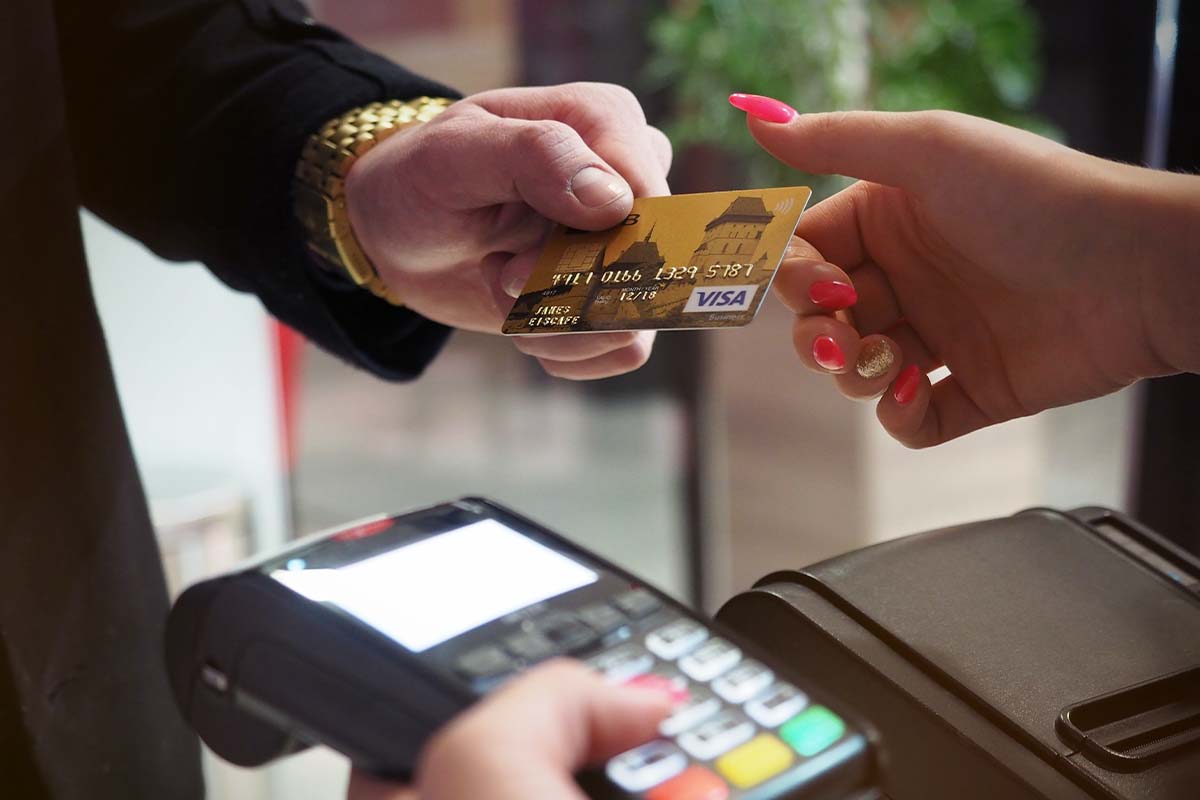
บัตรเครดิต คือ สินเชื่อบุคคลประเภทหนึ่งที่สถาบันการเงินออกให้ลูกค้า เพื่อใช้แทนเงินสด ซึ่งจะมีระยะเวลาที่ปลอดดอกเบี้ยประมาณ 45-55 วัน ขึ้นอยู่กับสถาบันการเงินผู้ออกบัตร หากชำระคืนไม่ตรงเวลาหรือไม่เต็มจำนวนจะต้องเสียดอกเบี้ย 16%
ในขณะที่อัตราดอกเบี้ยเงินฝาก 0.25% ถ้าใช้บัตรและสามารถชำระได้ตรงเวลาจะเกิดประโยชน์ทางอ้อมอีกด้วย เช่น ได้ส่วนลด, นำคะแนนสะสมไปแลกสินค้าต่าง ๆ เช่น แลกตั๋วเครื่องบิน เครื่องใช้ไฟฟ้า บัตรกำนัลร้านค้า เป็นต้น
แต่ถ้าชำระไม่ตรงเวลาหรือชำระแค่บางส่วน ยอดค้างชำระจะกลายเป็นเงินกู้ที่ต้องนำมาคิดดอกเบี้ยทันที โดยธนาคารคิดดอกเบี้ยบัตรเครดิต ดังนี้
ตัวอย่าง วันที่ 1 มกราคม ซื้อแท็บเลตด้วยบัตรเครดิต มูลค่า 30,000 บาท ธนาคารสรุปยอดใช้จ่ายทุกวันที่ 25 ของเดือน กำหนดชำระทุกวันที่ 10 ของทุกเดือน อัตราดอกเบี้ย 16%
กรณีที่จ่ายขั้นต่ำ 3,000 ในวันที่ 10 กุมภาพันธ์
ดอกเบี้ยส่วนที่ 1 คิดจากค่าใช้จ่ายทั้งหมด (ตั้งแต่วันที่บันทึกรายการถึงวันที่สรุปยอด)
= ค่าใช้จ่าย*อัตราดอกเบี้ยต่อปี*จำนวนวันที่ทำรายการถึงวันที่สรุปยอดบัญชี/จำนวนวันใน 1 ปี
= (30,000*16%*25)/365 = 328.77
ดอกเบี้ยส่วนที่ 2 คิดคงค้าง ตั้งแต่วันที่ชำระขั้นต่ำถึงวันที่สรุปยอดเดือนถัดไป
= ค่าคงค้าง*อัตราดอกเบี้ยต่อปี*จำนวนวันที่ทำรายการถึงวันที่สรุปยอดบัญชี/จำนวนวันใน 1 ปี
= (27,000*16%*16)365 = 189.4
ดังนั้นในรอบบิลถัดไปจะถูกเรียกเก็บ = เงินคงค้าง + ดอกเบี้ยทั้ง 2 ส่วน
= 27,000 + 328.77 + 189.40 = 27,518.17
กับดักที่หน้ากลัวที่สุด คือ โปรโมชั่นใช้เครดิตกรณีผ่อน 0% ซึ่งมีข้อแนะนำ คือ
1.ซื้อของที่จำเป็นเท่านั้น
2.มีบัญชีธนาคารไว้สำหรับชำระคืนบัตร ทุกครั้งที่ใช้บัตรให้โอนเงินมาไว้ที่บัญชีนี้เลย
3.ยอดผ่อน 0% ต่อเดือนไม่ควรเกิน 15-20% ของรายได้
อัตราส่วนแสดงการชำระคืนหนี้สินที่ไม่ใช่การจดจำนองจากรายได้ = การชำระหนี้สินไม่รวมภาระจดจำนองต่อเดือน/รายรับรวมต่อเดือน
ดังนั้น ทุกครั้งที่ใช้บัตรเครดิตควรประเมินก่อนว่าสามารถชำระคืนได้ตรงเวลาและเต็มจำนวน มิฉะนั้นจะทำให้ผู้ใช้บัตรเข้าไปสู่วงจรดอกเบี้ยบัตรเครดิต ซึ่งเข้าง่ายแต่ออกยากเหลือเกิน เพราะดอกเบี้ยมหาโหด
อ้างอิง : เว็บไซต์ KTC, หลักสูตรวางแผนการเงินชุดวิชาที่ 1 การวางแผนการเงิน