



ธปท.บี้ข้อมูลแบงก์ย้อนหลัง 2ปี ลุ้นลดดอกเบี้ยรายย่อยลง 3%
ธปท.เรียกผู้ประกอบการ “บัตรเครดิต-สินเชื่อส่วนบุคคล-จำนำทะเบียน” หารือด่วนรับนโยบายนายกรัฐมนตรี “ลดดอกเบี้ย” ลดภาระประชาชน สั่งธนาคาร-น็อนแบงก์ส่งข้อมูลงบกำไรขาดทุนสินเชื่อย้อนหลัง 2 ปี วิเคราะห์ต้นทุน วงในคาดเห็นปรับเพดานดอกเบี้ยลง 2-3% แบงก์เสนอขยายมาตรการช่วยรายย่อยถึงปี’65 แทน
ของบการเงินย้อนหลัง 2 ปี
แหล่งข่าวจากสถาบันการเงินเปิดเผยกับ “ประชาชาติธุรกิจ” ว่า จากนโยบายของนายกรัฐมนตรี พล.อ.ประยุทธ์ จันทร์โอชา ที่ต้องการลดภาระหนี้ของประชาชนภายใน 6 เดือน และขอให้ธนาคารแห่งประเทศไทย (ธปท.) ทบทวนเพดานอัตราดอกเบี้ย และกำกับดูแลบัตรเครดิต สินเชื่อส่วนบุคคล และจำนำทะเบียนรถ ทาง ธปท.จึงได้มีการเชิญสมาชิกจากสมาคมสินเชื่อทั้ง 3 ประเภทเข้าหารือ เมื่อวันที่ 23-24 มิ.ย.ที่ผ่านมา
โดยจากการหารือเบื้องต้น ธปท.ได้ขอให้ผู้ประกอบการ ทั้งสถาบันการเงิน และสถาบันการเงินที่ไม่ใช่ธนาคารพาณิชย์ (น็อนแบงก์) ส่งรายงานงบกำไรขาดทุนของสินเชื่อแต่ละประเภทย้อนหลัง 2 ปี (ปี 2562-2563) ภายในวันที่ 2 กรกฎาคมนี้ เพื่อนำไปวิเคราะห์โครงสร้างต้นทุนการเงินของแต่ละสินเชื่อทั้งระบบ เพื่อนำไปใช้เป็นหลักเกณฑ์ในการปรับเพดานอัตราดอกเบี้ย หรือออกกฎกติกาที่เหมาะสมต่อไป โดยคาดว่าจะมีความชัดเจนภายในเดือนกรกฎาคมนี้
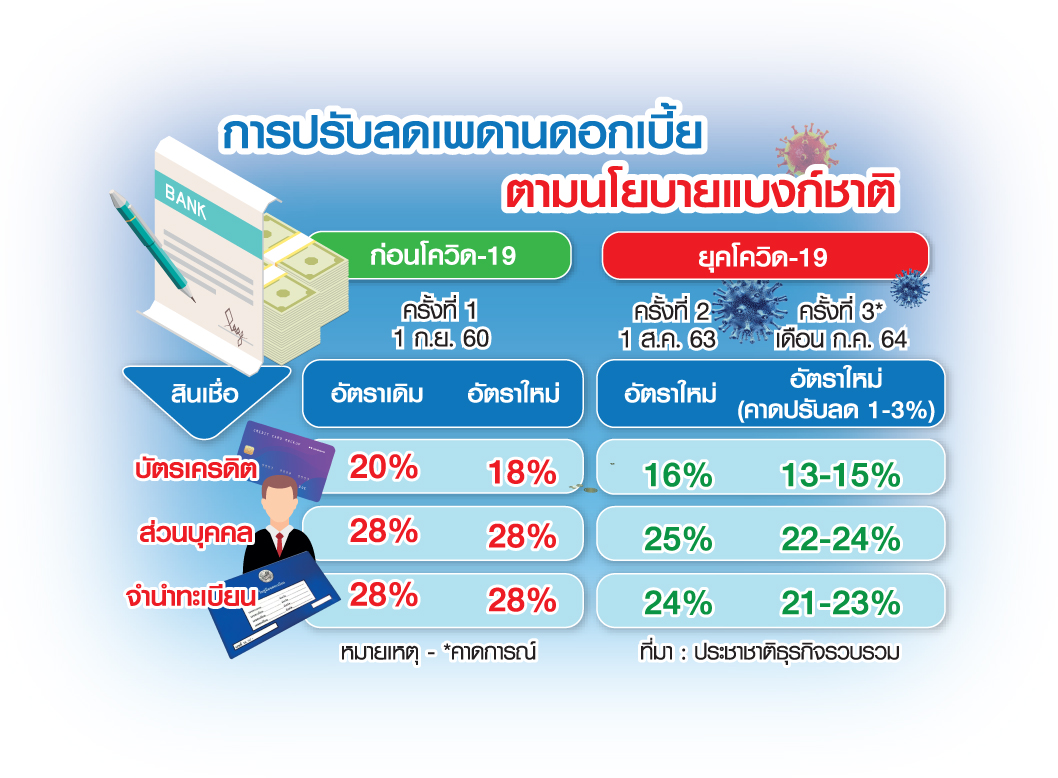
เสนอขยายพักหนี้ถึงปี 2565
อย่างไรก็ดี ในที่ประชุมธนาคารและน็อนแบงก์ได้มีการเสนอ ธปท.ว่า การปรับลดเพดานอัตราดอกเบี้ยอาจจะไม่ตรงจุด แต่ให้ขยายเวลามาตรการให้ความช่วยเหลือลูกหนี้รายย่อยระยะที่ 3 ที่จะครบกำหนดภายในสิ้นปี 2564 ขยายไปถึงปี 2565 เนื่องจากจะยืดหยุ่นและตรงจุด และผลกระทบน้อยกว่าการลดเพดานดอกเบี้ย หรือหากมีการปรับลดเพดานดอกเบี้ยเป็นการชั่วคราว 1-1 ปีครึ่ง เช่น ลดดอกเบี้ยในปี 2564-2565 และกลับเข้าสู่ระดับปกติในปี 2566 รวมถึงมีการเสนอว่าหากมีการปรับลดเพดานดอกเบี้ยลง อาจจะให้ลดอัตราเงินนำส่งเข้ากองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ที่ธนาคารต้องนำส่งทุก 6 เดือนได้หรือไม่ เป็นต้น
บีบดอกเบี้ยลด 2-3%
แหล่งข่าวกล่าวว่า หากมีการปรับลดเพดานอัตราดอกเบี้ย มองว่าธนาคารพาณิชย์ หรือผู้ประกอบการรายใหญ่จะกระทบน้อยกว่าผู้ประกอบการรายเล็ก เพราะฐานลูกค้าและต้นทุนทางการเงินที่แตกต่างกัน เนื่องจากผู้ประกอบรายเล็กมีลูกค้าที่มีความเสี่ยงสูง ทำให้ต้องคิดอัตราดอกเบี้ยสูงตามความเสี่ยง ซึ่งการปรับลดดอกเบี้ยลงคงได้ไม่มาก แต่หากลดลงเพียง 1% จะเป็นอัตราที่น้อยไป ซึ่งการจะลด 2% ก็ถือว่าค่อนข้างเหนื่อย
“ในการประชุมหารือมีการหยิบยกขึ้นมาพูดหลายตัวเลข แต่ถ้าเดาใจแบงก์ชาติจากที่มีการพูดคุย ก็คงต้องการลดในกรอบ 2-3% เพื่อให้สอดรับกับนโยบายของนายกรัฐมนตรี แต่อาจจะต้องกลับมาดูไส้ใน เงื่อนไขว่าเฉพาะลูกค้ารายใหม่หรือไม่ จึงต้องให้ ธปท.พิจารณาอีกที คาดว่าภายในเดือน ก.ค.จะมีความชัดเจน โดย ธปท.พยายามหาทางออกให้กับทุกฝ่าย ตอนนี้ ธปท.ขอดูข้อมูล เพื่อดูว่าเพดานดอกเบี้ยของแต่ละแห่งคิดอยู่ที่เท่าไร และต้นทุนอยู่ที่เท่าไร คิดเป็นสัดส่วนเท่าไร เพื่อประกอบการพิจารณา”
อย่างไรก็ตาม การลดดอกเบี้ยไม่ได้เป็นการแก้ปัญหา เพราะหากดูนโยบายนายกรัฐมนตรี ต้องการลดภาระหนี้ของประชาชน ซึ่งตอนนี้หากดูสัดส่วนหนี้ครัวเรือนที่เพิ่มขึ้น มาจากสินเชื่อประมาณ 7-10% แต่รายได้เงินเดือนเติบโตแค่ 2-3% คือหนี้โตเร็วกว่ารายได้ และหนี้ก้อนใหญ่อยู่ที่บ้านและรถ
เอฟเฟ็กต์เข้าถึง “สินเชื่อ” ยาก
ด้านนายอธิป ศิลป์พจีการ ผู้ช่วยกรรมการผู้จัดการใหญ่ สายงานบริหารธุรกิจกรุงศรีเฟิร์สช้อยส์ บริษัท อยุธยา แคปปิตอล เซอร์วิสเซส จำกัด กล่าวกับ “ประชาชาติธุรกิจ” ว่า หลังจาก ธปท.หารือผู้ประกอบการเพื่อขอความคิดเห็น เชื่อว่า ธปท.กำลังประเมินความเป็นไปได้ในการปรับลดอัตราดอกเบี้ย หรือจะปรับลดได้มากน้อยแค่ไหนเพื่อให้เหมาะสมกับทุกฝ่าย
เบื้องต้นหากมีการปรับลดเพดานดอกเบี้ย อาจต้องดูผลกระทบที่จะเกิดขึ้น เช่น ลูกค้าใหม่จะเข้าถึงสินเชื่อได้ยากขึ้น และโปรโมชั่นอาจจะน้อยลง เนื่องจากการลดดอกเบี้ยกระทบต่อรายได้ โดยมีข้อเสนอ ธปท.ต้องพิจารณาต้นทุนของผู้ประกอบการด้วย ซึ่งต้นทุนมี 2 เรื่อง คือ 1.ต้นทุนหนี้เสีย เนื่องจากผลกระทบของโควิด-19 ทำให้แนวโน้มเอ็นพีแอลปรับเพิ่มขึ้น ทำให้สถาบันการเงินและผู้ประกอบการจำเป็นต้องปรับเกณฑ์คุณสมบัติการปล่อยสินเชื่อใหม่เข้มขึ้น เพื่อให้สอดรับกับความเสี่ยงมากขึ้น เช่น เดิมต้องมีรายได้ประจำ 1 หมื่นบาทต่อเดือน อาจปรับเป็น 1.5 หมื่นบาทต่อเดือน ทำให้คนเข้าถึงสินเชื่อในระบบยากขึ้น
และ 2.ต้นทุนเรื่องบุคลากร หากมีการปรับลดเพดานดอกเบี้ยถาวร เชื่อว่าในระยะยาวจะมีผลต่อการหาลูกค้าใหม่ได้น้อยลง สะท้อนจากการปรับลดเพดานดอกเบี้ยปีที่ผ่านมา ซึ่งอาจทำให้เกิดผลกระทบกับบุคลากร หรือพนักงานสินเชื่อที่อาจต้องลดลงอัตโนมัติ จึงเป็นจุดที่ต้องระวัง ซึ่ง ธปท.ต้องพิจารณาให้รอบด้านเพื่อรักษาเสถียรภาพของระบบการเงิน เพราะถือเป็นความเสี่ยงเชิงระบบ
“แม้ว่ากรอบเพดานสินเชื่อแต่ละประเภทจะดูแพง แต่ที่จริงสถาบันการเงินมีการแข่งขันรุนแรง ทำให้ก็ไม่ได้คิดดอกเบี้ยเต็มเพดานทุกคน หากเป็นลูกค้าดีดอกเบี้ยก็จะต่ำ หรือเรื่องภาระภาษีธุรกิจที่แตกต่างกันระหว่างแบงก์และน็อนแบงก์ ก็เป็นจุดที่ทุกคนอธิบายให้ ธปท.รับทราบ อย่างไรก็ดี ตอนนี้ฝุ่นยังตลบอยู่ คาดว่าในเดือน ก.ค.จะมีความชัดเจนขึ้น”
แบงก์แบกความเสี่ยงเพิ่ม
นายเมธา ปิงสุทธิวงศ์ กรรมการผู้จัดการใหญ่ ธนาคารทิสโก้ เปิดเผยกับ “ประชาชาติธุรกิจ” ว่า แม้ว่าปัจจุบันเพดานอัตราดอกเบี้ยสินเชื่อจำนำทะเบียนรถกำหนดที่ระดับ 25% แต่ธนาคารไม่ได้คิดดอกเบี้ยเต็มเพดานกับลูกค้าทุกราย โดยจะคิดอัตราดอกเบี้ยตามความเสี่ยงของลูกค้า หากมีการปรับลดเพดานดอกเบี้ยจะทำให้ความเสี่ยงขารับมีมากขึ้น เช่น คิดดอกเบี้ย 20% ภายใต้ความเสี่ยงที่คุ้มกับอัตราหนี้เสียที่จะเกิดขึ้น หากปรับลดเหลือ 18% ทำให้ธนาคารรับความเสี่ยงมากขึ้นในลูกค้ารายเดิม
อย่างไรก็ดี ธนาคารพร้อมปรับลดดอกเบี้ยตามนโยบาย ธปท. แต่อาจจะต้องมีการบริหารจัดการพอร์ตธุรกิจให้สอดรับกับความเสี่ยงมากขึ้น